Artigo do blog: Segurança online
Olá e bem-vindo ao Fraude Ou Fiável!
Artigo do blog: Segurança online
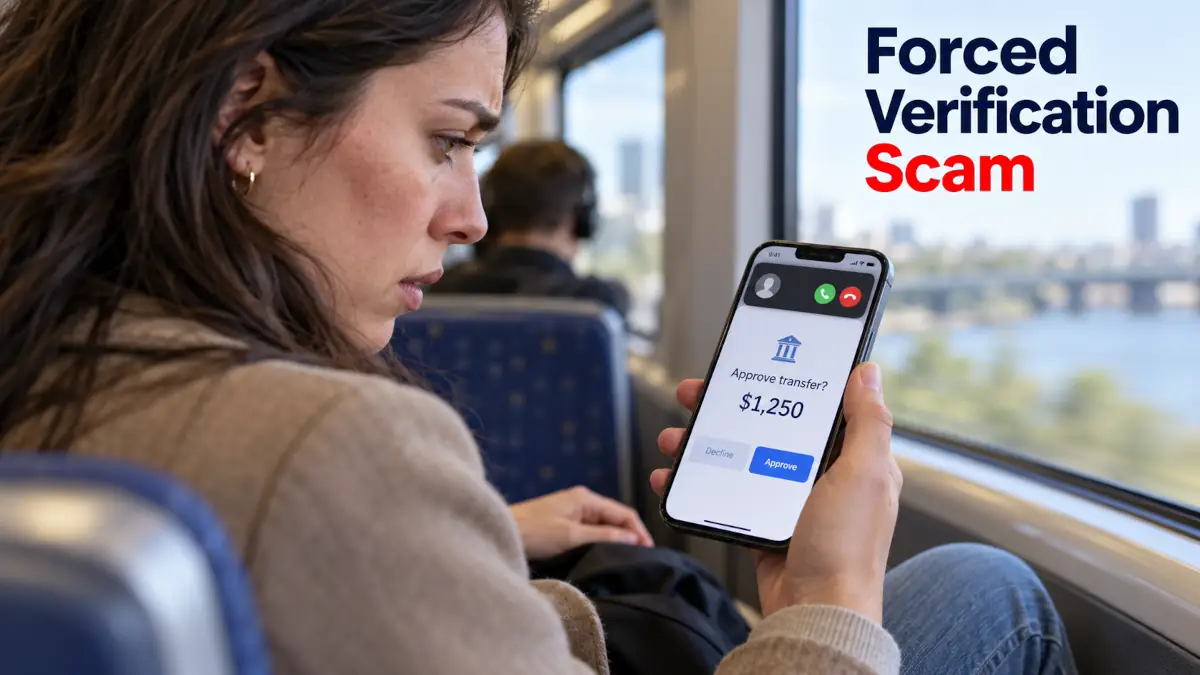 A fraude de validação forçada baseia-se numa ideia simples: fazer a vítima acreditar que deve confirmar uma operação para a impedir. A aplicação bancária, de identidade ou de pagamento utilizada é verdadeira, o que torna a armadilha particularmente credível. O fraudador não contorna necessariamente a segurança técnica; manipula a pessoa para que ela própria autorize a ação. O perigo resulta, portanto, menos da aplicação do que do cenário de urgência criado em torno dela.
O cenário começa frequentemente com um contacto alarmante, geralmente uma chamada ou uma mensagem apresentada como proveniente do banco, de um serviço antifraude ou de um serviço de identidade digital. A pessoa ao telefone afirma que está em curso uma operação suspeita e que é necessário agir imediatamente para a cancelar, bloquear ou proteger a conta. Enquanto a vítima permanece em linha, chega ao seu telefone um verdadeiro pedido de validação: notificação push, código SMS, confirmação biométrica ou aprovação numa aplicação. Se aceitar, não bloqueia a operação; autoriza-a.
O ponto central desta fraude é a confusão entre validação e proteção. Uma validação serve para confirmar uma ação, não para a cancelar. O fraudador explora esta ambiguidade falando rapidamente, dando instruções precisas e impedindo a vítima de ter tempo para ler o ecrã. A armadilha funciona ainda melhor porque o pedido aparece numa aplicação conhecida, instalada há muito tempo e associada a operações legítimas.
Uma variante típica desenvolve-se em quatro momentos: contacto preocupante, pressão psicológica, pedido de validação e, por fim, confirmação pela vítima. O pretexto mais comum consiste em afirmar que já está em curso uma fraude e que a validação seria necessária para a neutralizar. Na realidade, a ação apresentada corresponde a uma transferência, uma ligação à conta, uma assinatura ou um acesso que o fraudador procura obter. A vítima pensa estar a proteger o seu dinheiro, quando na verdade concede a autorização pretendida.
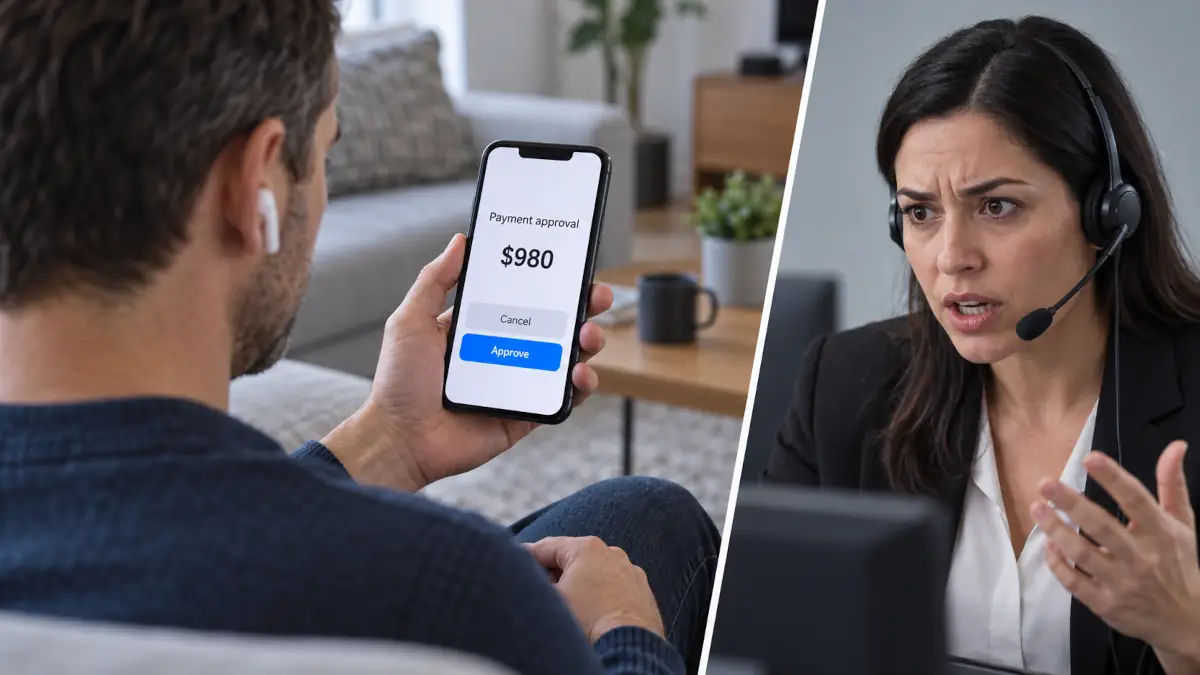 A força deste mecanismo deve-se à presença de uma ferramenta legítima. Ver aparecer uma notificação do banco ou de uma aplicação de identidade cria uma confiança imediata, sobretudo se a pessoa que telefona conhece o nome da instituição ou se apresenta como funcionário. O stress desempenha depois um papel determinante: quando alguém acredita que a sua conta está a ser atacada, lê os detalhes com menos atenção e segue mais facilmente as instruções. A urgência imposta pelo interlocutor reduz o tempo de reflexão, favorecendo o erro.
A fraude também pode tornar-se complicada posteriormente, porque a operação pode ter sido tecnicamente validada pelo titular da conta. Em Portugal e no Brasil, a análise de uma eventual restituição depende das circunstâncias concretas e não deve ser considerada automática. No caso de transferências Pix no Brasil, existem mecanismos específicos para tentar recuperar valores em situações de fraude, mas o resultado depende da análise do caso e das condições aplicáveis. Em qualquer situação, a prevenção continua sendo a melhor forma de evitar um processo longo e incerto.
Outro elemento reforça a eficácia da armadilha: o falso funcionário pode utilizar um número que parece corresponder ao banco ou a um serviço conhecido. Esta falsificação do número apresentado, frequentemente chamada spoofing, dá uma aparência de legitimidade ao contacto. A vítima pode então pensar que a chamada é autêntica, embora o número apresentado nunca seja suficiente para provar a identidade do interlocutor. O cuidado adequado consiste em desligar e voltar a contactar apenas através de um canal oficial.
Um pedido de validação recebido sem uma ação voluntária recente deve ser considerado suspeito. A regra mais segura consiste em confirmar apenas aquilo que acabou de iniciar pessoalmente, alguns segundos antes, e cujo conteúdo compreende exatamente. Um banco ou uma aplicação de identidade não pede que valide urgentemente uma operação para bloquear uma fraude através de telefone ou SMS. Se o interlocutor insistir para que permaneça em linha durante a confirmação, o risco aumenta significativamente.
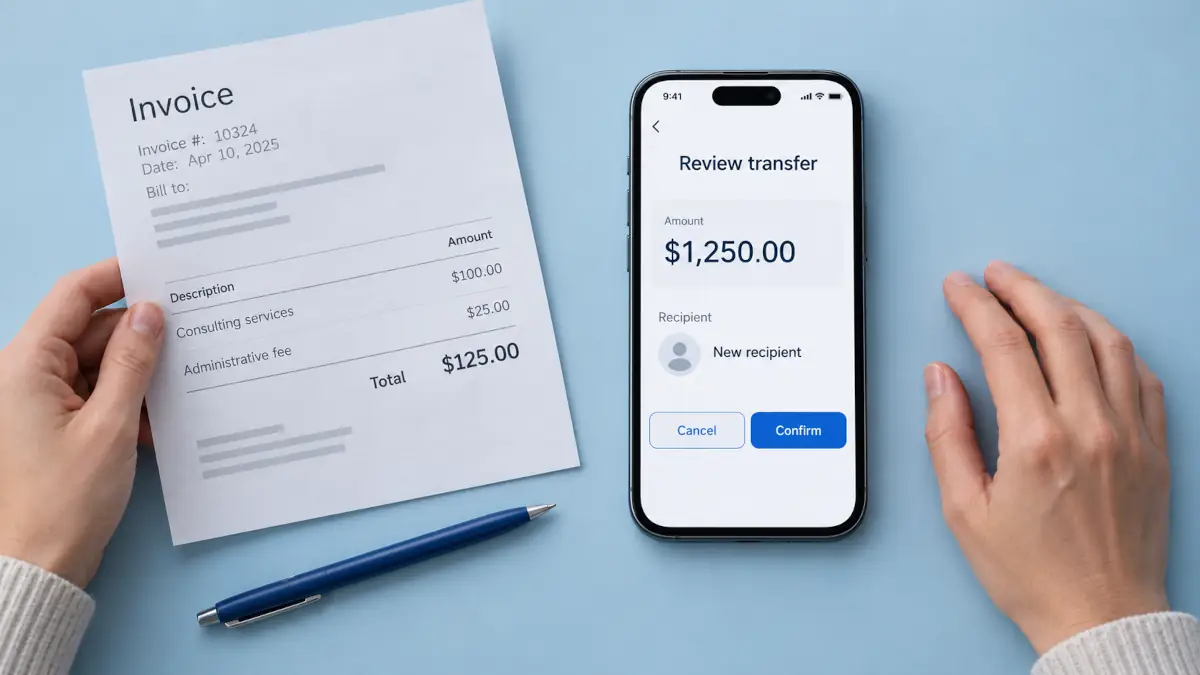 O ecrã de validação deve ser lido como um documento de autorização, e não como uma simples formalidade técnica. É necessário verificar o serviço em causa, a ação solicitada, o eventual valor e o beneficiário quando estas informações são apresentadas. Se um único elemento não corresponder exatamente ao que acabou de fazer, deve recusar. Algumas aplicações apresentam também avisos adicionais em situações consideradas de maior risco, precisamente para incentivar o utilizador a verificar cuidadosamente a operação antes de a autorizar.
As formulações utilizadas pelos fraudadores repetem-se frequentemente, embora variem de acordo com os países e os serviços. Todas têm em comum transformar uma ação de autorização num suposto gesto de proteção. Quanto mais urgente parecer a frase, mais importante é abrandar e recuperar o controlo. Um interlocutor legítimo aceitará que desligue para verificar a situação por conta própria.
O mecanismo permanece o mesmo de um país para outro, mas as ferramentas visadas e as palavras utilizadas mudam. Em Portugal, a fraude pode envolver um falso funcionário bancário, aplicações bancárias, homebanking ou o MB WAY. O fraudador pode pedir a validação de uma operação, a comunicação de um código recebido por SMS ou apresentar uma ação como necessária para bloquear ou proteger a conta. Algumas variantes também recorrem à falsificação do número apresentado ou tentam convencer a vítima a instalar ferramentas de acesso remoto. A regra essencial permanece a mesma: não fornecer códigos nem validar operações solicitadas durante uma chamada inesperada.
No Brasil, o cenário pode envolver um falso funcionário do banco, uma aplicação bancária ou uma transferência Pix. O fraudador pode alegar estar a realizar um teste de segurança, cancelar uma transferência suspeita ou proteger uma conta, quando na realidade procura fazer a vítima autorizar uma operação verdadeira. Também podem ser utilizados códigos de segurança, biometria, falsificação do número apresentado ou ferramentas de acesso remoto para reforçar a manipulação. Uma instituição financeira legítima não pede ao cliente que faça uma transferência ou um Pix para cancelar uma suposta fraude.
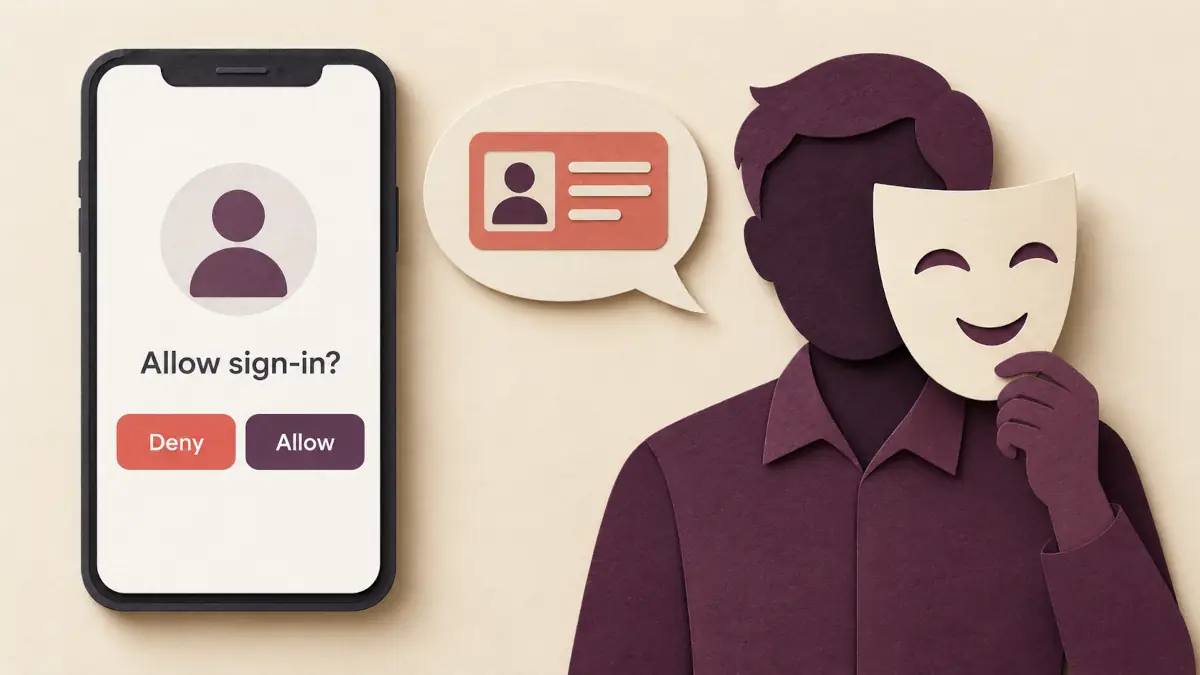 A primeira medida útil consiste em interromper o contacto. Desligar não agrava uma situação bancária real; pelo contrário, permite sair da pressão imposta pelo interlocutor. Não deve validar a notificação, comunicar o código recebido, seguir um link nem instalar uma ferramenta de acesso remoto. A verificação deve depois ser feita exclusivamente através da aplicação oficial já instalada ou do número indicado no cartão bancário, nunca através do número fornecido pelo interlocutor.
Se já tiver efetuado uma validação, deve contactar rapidamente o banco através de um canal oficial. O objetivo é comunicar a operação, solicitar as medidas possíveis relativamente à conta e conservar um registo do contacto. As mensagens recebidas, capturas de ecrã, horários das chamadas, números apresentados e descrições das operações podem ajudar a documentar a situação. Evite eliminar as provas, mesmo que pareçam secundárias.
A denúncia depende do país e do contexto, mas a ideia permanece a mesma: informar a instituição envolvida e conservar os elementos disponíveis. Em Portugal, o Portal do Cliente Bancário do Banco de Portugal (PT) disponibiliza orientações sobre fraudes financeiras e as medidas a adotar. No Brasil, o Banco Central do Brasil (BR) disponibiliza orientações específicas para situações de fraude envolvendo o Pix. Estas diligências não garantem a recuperação dos valores, mas permitem reagir de forma estruturada e limitar eventuais consequências.
Uma validação serve para autorizar, nunca para bloquear ou cancelar. Esta frase resume o princípio central da fraude da autenticação forçada. Se não iniciou pessoalmente a ação em causa, não existe nenhuma razão para confirmar o pedido. O cuidado adequado não consiste em tentar adivinhar se o interlocutor parece credível, mas em recuperar o controlo interrompendo a comunicação.
Os fraudadores procuram prender a vítima numa sequência rápida: alerta, instrução, validação. Quebrar esta sequência é frequentemente suficiente para fazer fracassar a tentativa. Ler o ecrã, recusar a pressão e utilizar um canal oficial são medidas simples, mas determinantes. Protegem tanto contra falsos funcionários bancários como contra a utilização indevida de aplicações de identidade ou de pagamento.
A fraude de validação forçada não se baseia numa falha visível da aplicação, mas na manipulação do titular da conta. A armadilha consiste em apresentar uma autorização como se fosse um gesto de proteção, através de um discurso urgente e aparentemente tranquilizador. Recordar que nenhuma validação não iniciada pelo próprio deve ser aceite permite evitar grande parte do risco.
Para reforçar os seus cuidados, pode consultar o nosso guia prático de boas práticas antifraude ou aprofundar as medidas úteis com os nossos conselhos para compreender e reagir perante fraudes. Se recebeu um SMS, um e-mail ou uma mensagem que o incentiva a validar uma operação, a análise de uma mensagem suspeita também pode ajudá-lo a identificar os sinais de alerta antes de agir.