Blogartikel: Online veiligheid
Hallo en welkom bij Oplichterij of Betrouwbaar!
Blogartikel: Online veiligheid
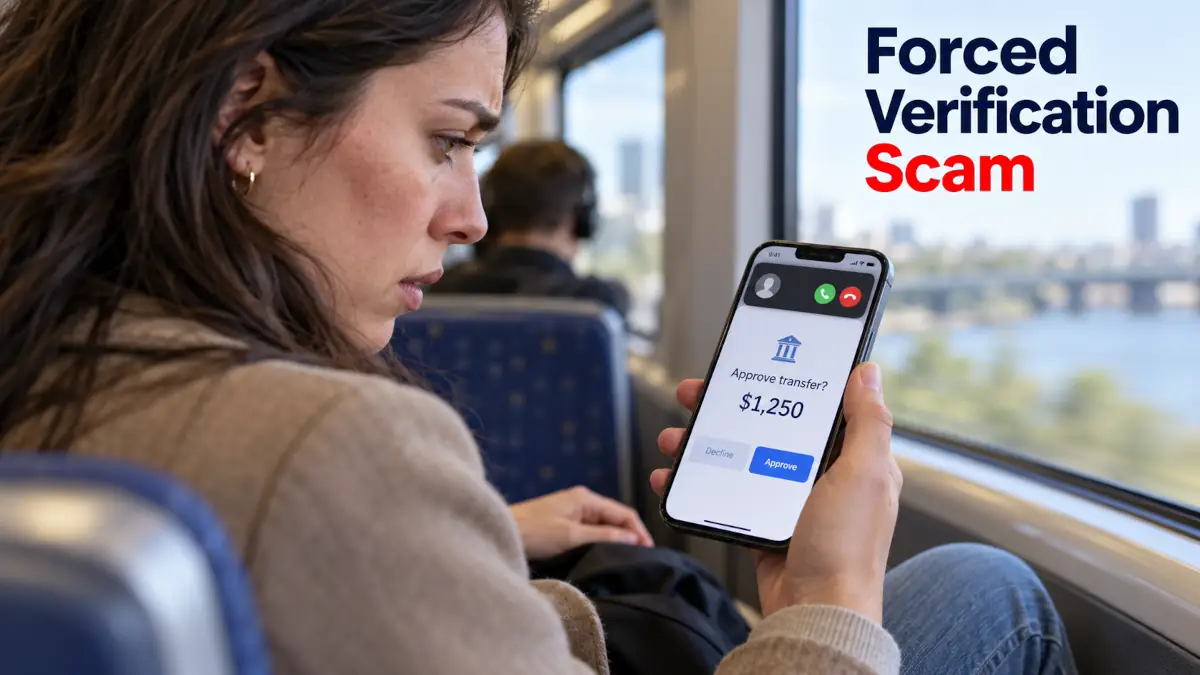 Fraude met gedwongen validatie berust op een eenvoudig idee: het slachtoffer doen geloven dat het een verrichting moet bevestigen om ze tegen te houden. De gebruikte bank-, identiteits- of betaalapplicatie is echt, wat de valstrik bijzonder geloofwaardig maakt. De oplichter omzeilt niet noodzakelijk de technische beveiliging; hij manipuleert de persoon zodat die zelf de handeling autoriseert. Het gevaar komt dus minder van de applicatie dan van het noodscenario dat eromheen wordt opgebouwd.
Het scenario begint vaak met een alarmerend contact, meestal een telefoontje of bericht dat zogenaamd afkomstig is van de bank, een antifraudedienst of een digitale identiteitsdienst. De persoon aan de telefoon beweert dat er een verdachte verrichting aan de gang is en dat er onmiddellijk moet worden gehandeld om die te annuleren, te blokkeren of de rekening te beveiligen. Terwijl het slachtoffer aan de lijn blijft, verschijnt er een echte validatievraag op de telefoon: pushmelding, sms-code, biometrische bevestiging of goedkeuring in een applicatie. Als het slachtoffer bevestigt, blokkeert het de verrichting niet; het autoriseert ze.
Het centrale punt van deze fraude is de verwarring tussen validatie en bescherming. Een validatie dient om een handeling te bevestigen, niet om ze te annuleren. De oplichter maakt gebruik van deze dubbelzinnigheid door snel te praten, precieze instructies te geven en het slachtoffer te verhinderen de tijd te nemen om het scherm te lezen. De valstrik werkt des te beter omdat de vraag verschijnt in een bekende applicatie die al lange tijd is geïnstalleerd en met legitieme handelingen wordt geassocieerd.
Een typische variant verloopt in vier fasen: een verontrustend contact, psychologische druk, een validatievraag en vervolgens bevestiging door het slachtoffer. Het meest voorkomende voorwendsel is dat er al fraude aan de gang zou zijn en dat de validatie nodig is om die te neutraliseren. In werkelijkheid heeft de getoonde handeling betrekking op een overschrijving, een login, een ondertekening of toegang die de oplichter probeert te verkrijgen. Het slachtoffer denkt zijn geld te beschermen, terwijl het de gezochte toestemming geeft.
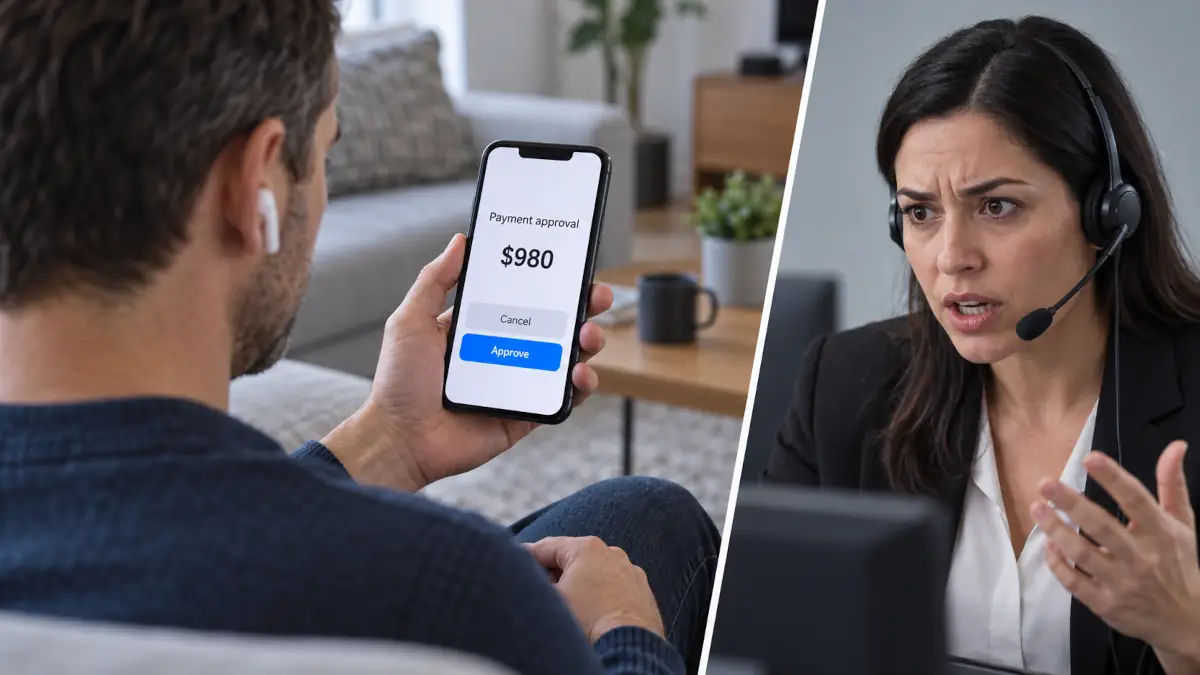 De kracht van het systeem ligt in de aanwezigheid van een legitieme tool. Het verschijnen van een melding van de eigen bank of een identiteitsapplicatie creëert onmiddellijk vertrouwen, vooral als de beller de naam van de instelling kent of zich als adviseur voorstelt. Stress speelt vervolgens een doorslaggevende rol: wanneer iemand denkt dat zijn rekening wordt aangevallen, leest hij de details minder aandachtig en volgt hij gemakkelijker instructies. De door de beller opgelegde urgentie verkort de bedenktijd, wat fouten in de hand werkt.
De fraude is ook achteraf ingewikkeld, omdat de verrichting technisch door de rekeninghouder kan zijn gevalideerd. Afhankelijk van de situatie kunnen banken van oordeel zijn dat het om een geautoriseerde verrichting gaat, waardoor terugbetaling moeilijk of niet automatisch is. In Nederland en België worden betwistingen afhankelijk van de omstandigheden beoordeeld, waarbij ook rekening kan worden gehouden met de manier waarop het slachtoffer werd gemanipuleerd. In alle gevallen blijft preventie de beste manier om een langdurige en onzekere situatie te vermijden.
Een ander element versterkt de doeltreffendheid van de valstrik: de valse adviseur kan een nummer gebruiken dat lijkt overeen te komen met dat van de bank of een bekende dienst. Deze nummervervalsing, vaak spoofing genoemd, geeft het contact een geloofwaardige uitstraling. Het slachtoffer kan daardoor denken dat de oproep authentiek is, terwijl het weergegeven nummer nooit volstaat om de identiteit van de gesprekspartner te bewijzen. De juiste reflex is ophangen en uitsluitend via een officieel kanaal terugbellen.
Een validatievraag die u ontvangt zonder dat u kort daarvoor zelf een handeling hebt gestart, moet als verdacht worden beschouwd. De veiligste regel is alleen te bevestigen wat u enkele seconden daarvoor zelf hebt geïnitieerd en waarvan u de inhoud precies begrijpt. Een bank of identiteitsapp vraagt niet om dringend een verrichting te bevestigen om fraude via telefoon of sms te blokkeren. Als de gesprekspartner erop aandringt dat u tijdens de bevestiging aan de lijn blijft, neemt het risico aanzienlijk toe.
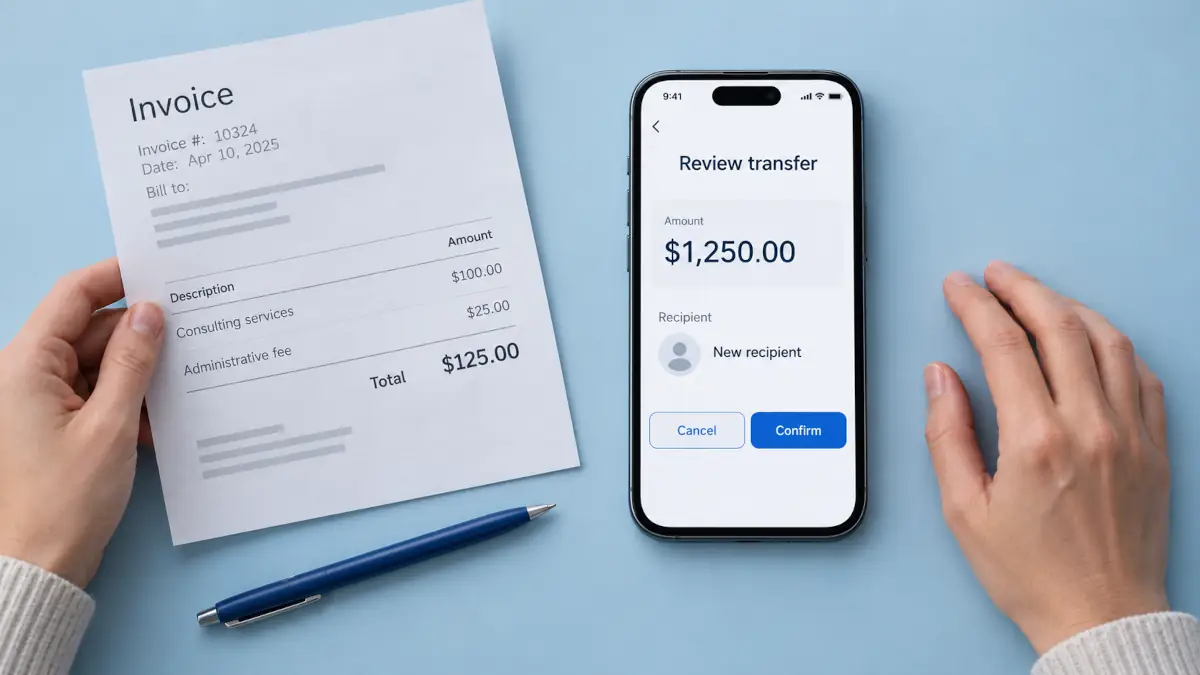 Het validatiescherm moet worden gelezen als een autorisatiedocument, niet als een eenvoudige technische formaliteit. Controleer de betrokken dienst, de gevraagde handeling, het eventuele bedrag en de begunstigde wanneer deze informatie wordt weergegeven. Als één enkel element niet exact overeenkomt met wat u zojuist zelf hebt gedaan, moet u weigeren. Sommige applicaties tonen tegenwoordig een extra waarschuwing wanneer een validatievraag tijdens een telefoongesprek binnenkomt, omdat deze situatie vaak met een fraudepoging wordt geassocieerd.
De formuleringen die fraudeurs gebruiken keren vaak terug, ook al verschillen ze per land en dienst. Ze hebben gemeen dat ze een autorisatiehandeling voorstellen als een beschermingsmaatregel. Hoe dringender de zin klinkt, hoe meer u moet vertragen en opnieuw de controle moet nemen. Een legitieme gesprekspartner zal aanvaarden dat u ophangt om zelf te controleren.
Het mechanisme blijft in beide landen hetzelfde, maar de gebruikte hulpmiddelen en formuleringen verschillen. In Nederland gaat het vaak om een valse bankadviseur die beweert dat een verdachte verrichting moet worden geblokkeerd. De beller kan een nummer gebruiken dat op dat van de bank lijkt en vragen om een actie in de bankapp te bevestigen, een sms-code door te geven of een betaalverzoek te valideren. Sommige varianten voegen een verzoek toe om software voor toegang op afstand te installeren, bijvoorbeeld AnyDesk of TeamViewer, of spreken over het verplaatsen van geld naar een zogenaamd veilige rekening. De regel blijft dezelfde: een bank vraagt niet om via de telefoon codes door te geven of een onverwachte verrichting te bevestigen om die te blokkeren.
In België is de fraude vaak gekoppeld aan itsme, dat veel wordt gebruikt voor digitale identiteit en bankdiensten. De oplichter kan vragen om een login, ondertekening, overschrijving of andere handeling te bevestigen en die als dringend voorstellen. Itsme toont een waarschuwing wanneer een validatie tijdens een telefoongesprek plaatsvindt, omdat deze context een frequent signaal van fraude is. De regel om te onthouden is eenvoudig: noch de bank, noch itsme, noch Card Stop vraagt om via itsme een dringende handeling te bevestigen.
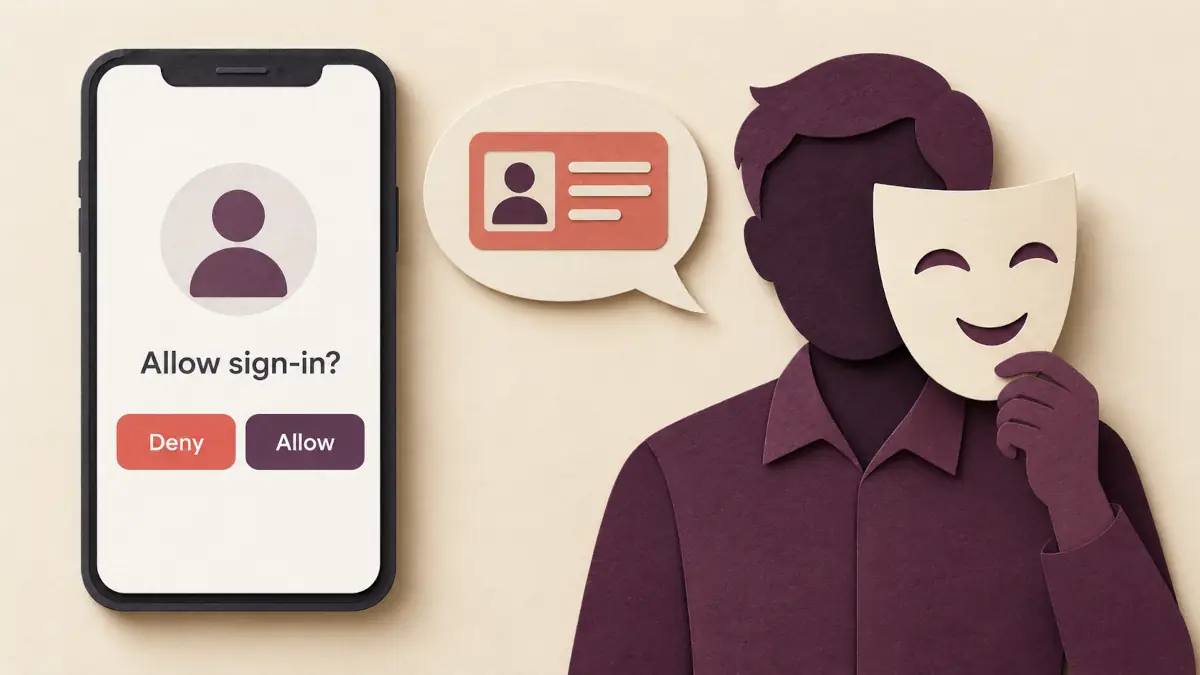 De eerste nuttige handeling is het contact onderbreken. Ophangen verergert een echte banksituatie niet; integendeel, het maakt het mogelijk om uit de druk van de beller te stappen. Bevestig de melding niet, geef de ontvangen code niet door, volg geen link en installeer geen software voor toegang op afstand. Controle moet vervolgens uitsluitend gebeuren via de reeds geïnstalleerde officiële applicatie of via het nummer dat op de bankkaart of officiële website staat, nooit via het nummer dat de gesprekspartner geeft.
Als er al een validatie is uitgevoerd, moet u snel via een officieel kanaal contact opnemen met de bank. Het doel is de verrichting te melden, te vragen welke maatregelen voor de rekening mogelijk zijn en een spoor van de communicatie te bewaren. Ontvangen berichten, schermafbeeldingen, tijdstippen van oproepen, weergegeven nummers en omschrijvingen van verrichtingen kunnen helpen om de situatie te documenteren. Verwijder de bewijzen niet, ook niet wanneer ze onbelangrijk lijken.
De melding hangt af van het land en de context, maar het principe blijft hetzelfde: de betrokken instelling waarschuwen en de beschikbare elementen bewaren. In Nederland kan Fraudehelpdesk (NL) slachtoffers afhankelijk van het type fraude adviseren. In België behoort Safeonweb (BE) tot de nuttige referenties voor digitale fraude. De démarche garandeert geen terugbetaling, maar maakt het mogelijk gestructureerd te reageren en mogelijke verdere gevolgen te beperken.
Een validatie dient om te autoriseren, nooit om te blokkeren of te annuleren. Deze zin vat de kern van fraude met gedwongen authenticatie samen. Als u de betrokken handeling niet zelf hebt gestart, is er geen enkele reden om de vraag te bevestigen. De juiste reflex is niet proberen te raden of de beller geloofwaardig is, maar opnieuw controle nemen door de communicatie te verbreken.
Fraudeurs proberen het slachtoffer vast te zetten in een snelle opeenvolging: waarschuwing, instructie, validatie. Het doorbreken van deze keten volstaat vaak om de poging te laten mislukken. Het scherm lezen, druk weigeren en een officieel kanaal gebruiken zijn eenvoudige maar doorslaggevende handelingen. Ze beschermen zowel tegen valse bankadviseurs als tegen misbruik van identiteits- of betaalapplicaties.
Fraude met gedwongen validatie berust niet op een zichtbare kwetsbaarheid van de applicatie, maar op manipulatie van de rekeninghouder. De valstrik bestaat erin een autorisatie voor te stellen als een beschermingshandeling, met een dringend maar ogenschijnlijk geruststellend verhaal. Alleen al onthouden dat geen enkele validatie die u niet zelf hebt gestart mag worden aanvaard, helpt het grootste deel van het risico te vermijden.
Om uw reflexen te versterken, kunt u onze praktische gids met de juiste antifraudereflexen raadplegen of nuttige stappen verder uitdiepen met onze tips om fraude te begrijpen en erop te reageren. Als u een sms, e-mail of bericht hebt ontvangen dat u ertoe aanzet een verrichting te bevestigen, kan de analyse van een verdacht bericht u ook helpen om waarschuwingssignalen te herkennen voordat u handelt.