Blogbeitrag: Online-Sicherheit
Hallo und Willkommen bei Betrug Oder Seriös!
Blogbeitrag: Online-Sicherheit
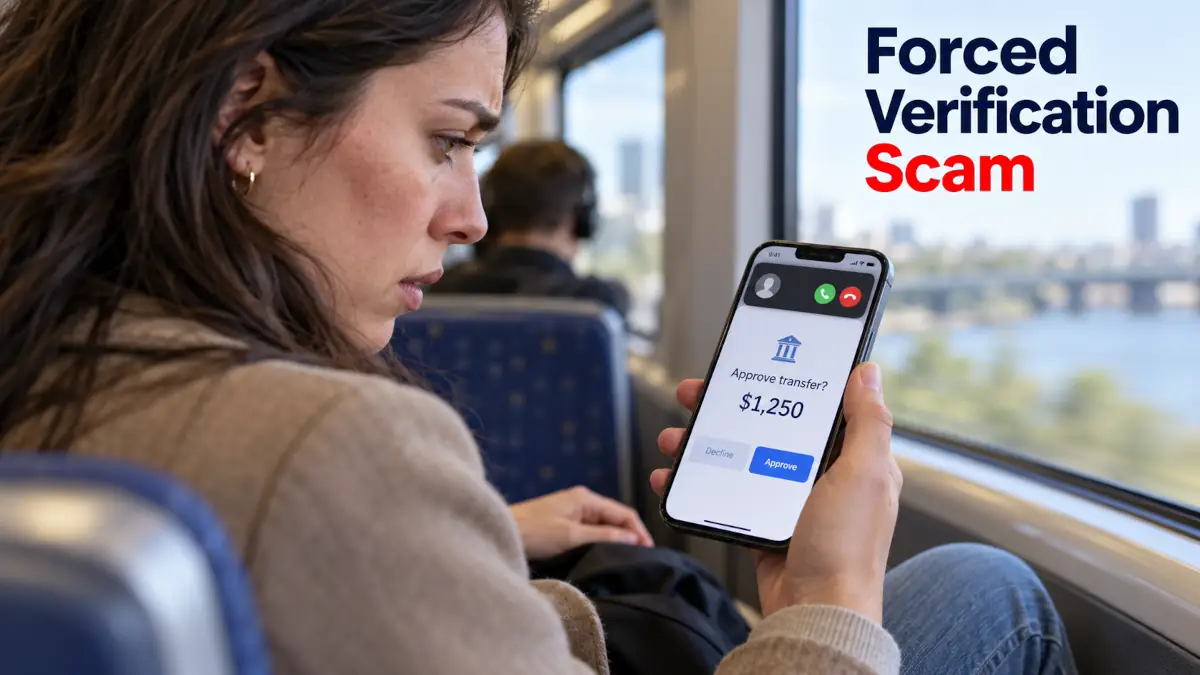 Der Betrug durch erzwungene Freigabe beruht auf einer einfachen Idee: Das Opfer soll glauben, dass es einen Vorgang bestätigen muss, um ihn zu stoppen. Die verwendete Banking-, Identitäts- oder Zahlungs-App ist tatsächlich echt, was die Falle besonders glaubwürdig macht. Der Betrüger umgeht nicht unbedingt die technische Sicherheit; er manipuliert die Person so, dass sie die Aktion selbst autorisiert. Die Gefahr geht daher weniger von der App aus als vom Dringlichkeitsszenario, das um sie herum aufgebaut wird.
Das Szenario beginnt häufig mit einem alarmierenden Kontakt, meist einem Anruf oder einer Nachricht, die angeblich von der Bank, einem Betrugspräventionsdienst oder einem Dienst für digitale Identitäten stammt. Die Person am Telefon behauptet, dass gerade ein verdächtiger Vorgang stattfinde und sofort gehandelt werden müsse, um ihn zu stornieren, zu blockieren oder das Konto zu schützen. Während das Opfer in der Leitung bleibt, erscheint auf seinem Telefon eine echte Freigabeanforderung: Push-Benachrichtigung, SMS-Code, biometrische Bestätigung oder Freigabe in einer App. Wenn es bestätigt, blockiert es den Vorgang nicht; es autorisiert ihn.
Der zentrale Punkt dieser Betrugsmasche ist die Verwechslung von Freigabe und Schutz. Eine Freigabe dient dazu, eine Aktion zu bestätigen, nicht sie zu stornieren. Der Betrüger nutzt diese Mehrdeutigkeit aus, spricht schnell, gibt genaue Anweisungen und verhindert, dass sich das Opfer die Zeit nimmt, den Bildschirm zu lesen. Die Falle funktioniert umso besser, weil die Anfrage in einer bekannten App erscheint, die seit Langem installiert ist und mit legitimen Vorgängen verbunden wird.
Eine typische Variante folgt vier Schritten: beunruhigender Kontakt, psychologischer Druck, Aufforderung zur Freigabe und schließlich Bestätigung durch das Opfer. Der häufigste Vorwand besteht darin, zu behaupten, dass bereits ein Betrug im Gange sei und die Freigabe notwendig wäre, um ihn zu stoppen. Tatsächlich entspricht die angezeigte Aktion einer Überweisung, einer Anmeldung, einer Signatur oder einem Zugriff, den der Betrüger erhalten möchte. Das Opfer glaubt, sein Geld zu schützen, während es in Wirklichkeit die gewünschte Autorisierung erteilt.
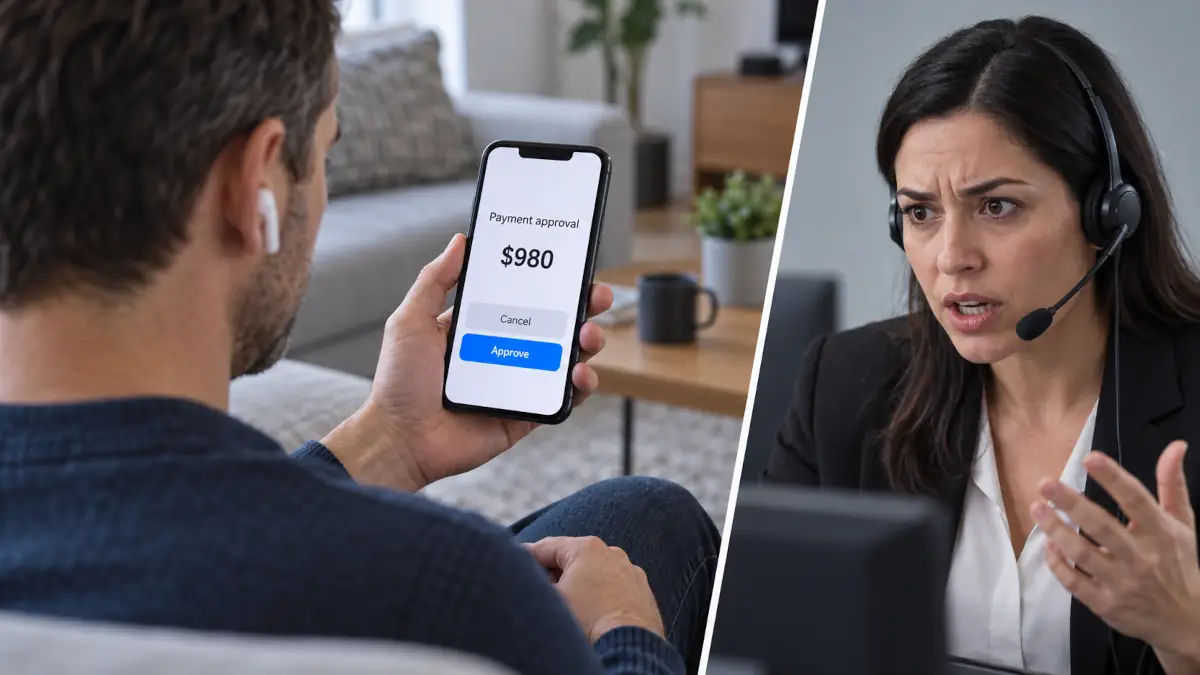 Die Stärke dieser Methode liegt in der Verwendung eines legitimen Tools. Wenn eine Benachrichtigung der eigenen Bank oder einer Identitäts-App erscheint, entsteht sofort Vertrauen, besonders wenn der Anrufer den Namen des Instituts kennt oder sich als Berater ausgibt. Stress spielt anschließend eine entscheidende Rolle: Wer glaubt, dass sein Konto angegriffen wird, liest Details weniger aufmerksam und folgt Anweisungen leichter. Die vom Anrufer erzeugte Dringlichkeit verkürzt die Bedenkzeit und begünstigt Fehler.
Auch nachträglich ist die Situation kompliziert, weil der Vorgang technisch vom Kontoinhaber selbst bestätigt worden sein kann. Je nach Fall können Banken davon ausgehen, dass es sich um einen autorisierten Vorgang handelt, wodurch eine Erstattung schwierig oder nicht automatisch wird. In Deutschland werden solche Fälle individuell geprüft, wobei insbesondere die Umstände der Täuschung und der konkreten Autorisierung eine Rolle spielen können. In jedem Fall bleibt Prävention der beste Weg, eine langwierige und unsichere Situation zu vermeiden.
Ein weiterer Faktor erhöht die Wirksamkeit der Falle: Der falsche Bankberater kann eine Telefonnummer verwenden, die scheinbar zur Bank oder zu einem bekannten Dienst gehört. Diese Rufnummernmanipulation, häufig als Spoofing bezeichnet, verleiht dem Kontakt einen seriösen Anschein. Das Opfer kann deshalb glauben, dass der Anruf echt ist, obwohl die angezeigte Nummer niemals ausreicht, um die Identität des Gesprächspartners zu bestätigen. Der richtige Reflex besteht darin, aufzulegen und ausschließlich über einen offiziellen Kontakt zurückzurufen.
Eine Freigabeaufforderung, der keine kürzlich bewusst von Ihnen ausgelöste Aktion vorausging, sollte als verdächtig betrachtet werden. Die sicherste Regel lautet, nur das zu bestätigen, was Sie wenige Sekunden zuvor selbst gestartet haben und dessen Inhalt Sie genau verstehen. Eine Bank oder eine Anwendung für digitale Identität fordert Sie nicht telefonisch oder per SMS dazu auf, dringend einen Vorgang zu bestätigen, um einen Betrug zu blockieren. Wenn der Gesprächspartner darauf besteht, während der Bestätigung in der Leitung zu bleiben, steigt das Risiko erheblich.
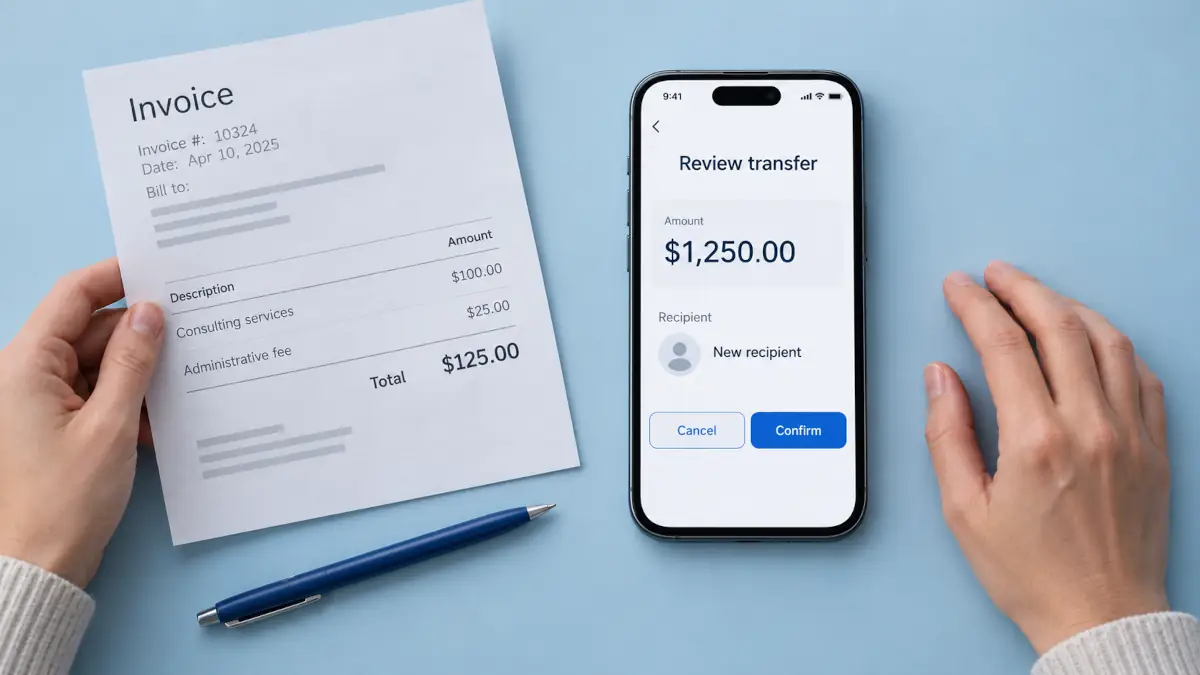 Der Freigabebildschirm muss wie ein Autorisierungsdokument gelesen werden und nicht wie eine einfache technische Formalität. Prüfen Sie den betroffenen Dienst, die verlangte Aktion, einen möglichen Betrag und den Empfänger, wenn diese Informationen angezeigt werden. Wenn auch nur ein Element nicht exakt dem entspricht, was Sie gerade selbst veranlasst haben, müssen Sie ablehnen. Einige Anwendungen zeigen mittlerweile eine zusätzliche Warnung an, wenn eine Freigabeanforderung während eines Telefongesprächs eintrifft, da diese Situation häufig mit einem Betrugsversuch verbunden ist.
Die von Betrügern verwendeten Formulierungen wiederholen sich häufig, auch wenn sie je nach Dienst unterschiedlich ausfallen. Gemeinsam ist ihnen, dass eine Autorisierung als Schutzmaßnahme dargestellt wird. Je dringlicher die Formulierung klingt, desto wichtiger ist es, das Tempo herauszunehmen und die Kontrolle zurückzugewinnen. Ein legitimer Ansprechpartner wird akzeptieren, dass Sie auflegen und die Situation selbst überprüfen.
Der Mechanismus bleibt derselbe, doch in Deutschland betrifft die Betrugsmasche häufig falsche Bankberater, Vishing und manipulierte Rufnummern. Das Szenario kann mit einer SMS über ein angeblich gesperrtes Konto beginnen und anschließend mit einem Anruf fortgesetzt werden, bei dem eine TAN, ein SMS-Code oder eine Freigabe in der Banking- oder TAN-App verlangt wird, um angeblich eine Überweisung zu sichern, zu blockieren oder zu stornieren. Manche Varianten beinhalten zusätzlich eine Fernsteuerung über Programme wie AnyDesk oder TeamViewer oder die Aufforderung, Geld auf ein vermeintlich „sicheres Konto“ zu übertragen. Der Grundsatz bleibt eindeutig: Eine Bank fordert Sie nicht telefonisch dazu auf, eine TAN weiterzugeben oder einen Vorgang freizugeben, um ihn anschließend zu blockieren.
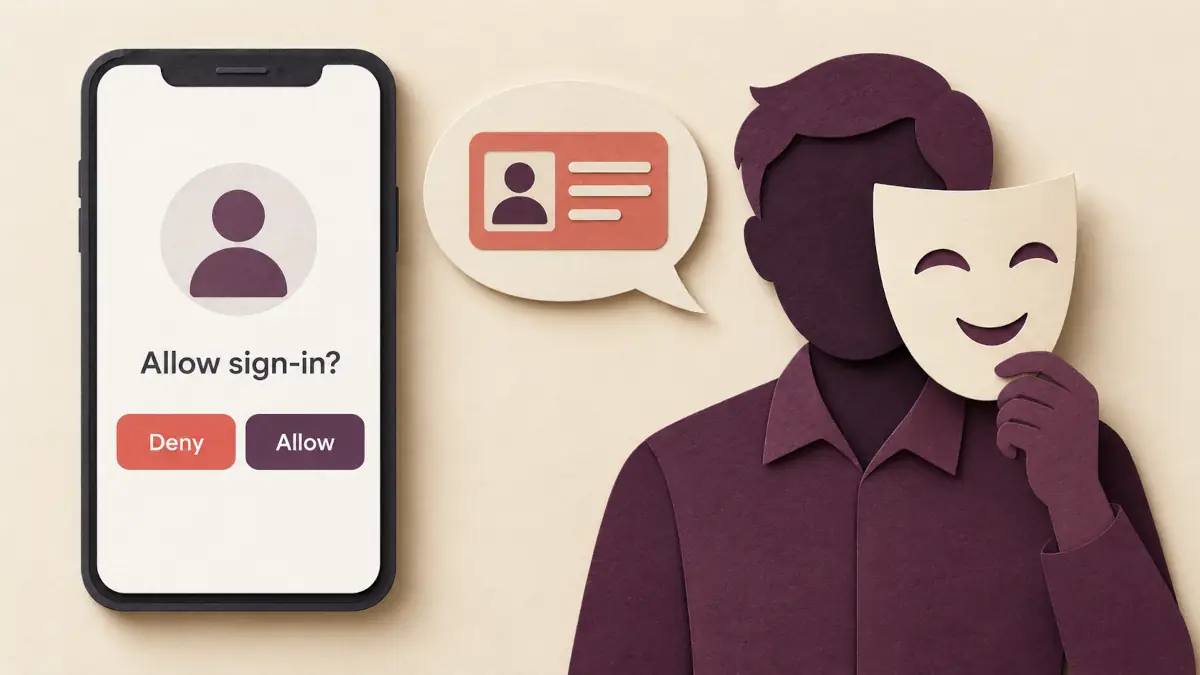 Die erste sinnvolle Maßnahme besteht darin, das Gespräch zu unterbrechen. Aufzulegen verschlimmert keine echte Banksituation; im Gegenteil, dadurch entziehen Sie sich dem vom Anrufer erzeugten Druck. Bestätigen Sie weder die Benachrichtigung noch den erhaltenen Code, folgen Sie keinem Link und installieren Sie kein Programm zur Fernsteuerung. Die anschließende Überprüfung darf ausschließlich über die bereits installierte offizielle App oder die auf der Bankkarte beziehungsweise der offiziellen Website angegebene Telefonnummer erfolgen, niemals über eine vom Gesprächspartner genannte Nummer.
Wenn bereits eine Freigabe erfolgt ist, sollten Sie die Bank schnell über einen offiziellen Kanal kontaktieren. Ziel ist es, den Vorgang zu melden, mögliche Schutzmaßnahmen für das Konto zu erfragen und den Austausch zu dokumentieren. Empfangene Nachrichten, Screenshots, Anrufzeiten, angezeigte Telefonnummern und Bezeichnungen der Transaktionen können helfen, den Sachverhalt zu belegen. Löschen Sie die Beweise nicht, auch wenn sie zunächst nebensächlich erscheinen.
Die Meldung hängt vom jeweiligen Kontext ab, doch der Grundsatz bleibt derselbe: Informieren Sie das betroffene Institut und bewahren Sie die verfügbaren Informationen auf. In Deutschland können beispielsweise das BSI (DE) und die Verbraucherzentralen (DE) bei digitalen Betrugsfällen Informationen und Orientierung bieten. Dieser Schritt garantiert keine Erstattung, ermöglicht jedoch ein strukturiertes Vorgehen und kann helfen, weitere Folgen zu begrenzen.
Eine Freigabe dient zum Autorisieren, niemals zum Blockieren oder Stornieren. Dieser Satz fasst den Kern des Betrugs durch erzwungene Authentifizierung zusammen. Wenn Sie die betreffende Aktion nicht selbst gestartet haben, gibt es keinen Grund, die Anfrage zu bestätigen. Der richtige Reflex besteht nicht darin, herauszufinden, ob der Anrufer glaubwürdig wirkt, sondern darin, die Kontrolle zurückzugewinnen und die Kommunikation zu beenden.
Betrüger versuchen, das Opfer in eine schnelle Abfolge einzuschließen: Warnung, Anweisung, Freigabe. Diese Abfolge zu unterbrechen reicht häufig aus, um den Versuch scheitern zu lassen. Den Bildschirm zu lesen, Druck abzulehnen und einen offiziellen Kanal zu verwenden, sind einfache, aber entscheidende Maßnahmen. Sie schützen sowohl vor falschen Bankberatern als auch vor dem Missbrauch von Identitäts- oder Zahlungsanwendungen.
Der Betrug durch erzwungene Freigabe beruht nicht auf einer sichtbaren Sicherheitslücke der Anwendung, sondern auf der Manipulation des Kontoinhabers. Die Falle besteht darin, eine Autorisierung als Schutzmaßnahme darzustellen, begleitet von einer dringlichen und scheinbar beruhigenden Ansprache. Sich zu merken, dass keine von Ihnen nicht selbst initiierte Freigabe akzeptiert werden darf, verhindert bereits den größten Teil des Risikos.
Um Ihre Reflexe zu stärken, können Sie unseren praktischen Ratgeber zu den richtigen Anti-Betrugs-Maßnahmen lesen oder mit unseren Tipps zum Verstehen von Betrugsmaschen und zur richtigen Reaktion die sinnvollen Schritte vertiefen. Wenn Sie eine SMS, eine E-Mail oder eine Nachricht erhalten haben, die Sie zur Freigabe eines Vorgangs drängt, kann Ihnen auch die Analyse einer verdächtigen Nachricht helfen, die Warnsignale zu erkennen, bevor Sie handeln.