Blogbeitrag: Online-Sicherheit
Hallo und Willkommen bei Betrug Oder Seriös!
Blogbeitrag: Online-Sicherheit
 Betrug mit Verbraucherkrediten durch Identitätsmissbrauch trifft Betroffene oft ohne direkte Interaktion mit dem Betrüger.
Das Opfer klickt nicht zwangsläufig auf eine falsche Zahlung, bestätigt keine Überweisung und unterschreibt keinen Vertrag bewusst. Seine administrativen Identitätsdaten werden aus der Ferne verwendet, um einen Kredit zu eröffnen, dessen Existenz es manchmal erst mehrere Monate später entdeckt.
Diese Mechanik macht die Betrugsmasche besonders belastend, weil sie gewöhnliche Dokumente zum Ausgangspunkt einer fiktiven Schuld macht.
Ein Verbraucherkredit online kann mit Nachweisen beantragt werden, die digital übermittelt werden. Diese Vereinfachung kommt legitimen Kreditnehmern zugute, zieht aber auch Betrüger an, die nach vollständigen, sofort nutzbaren Akten suchen. Personalausweis, Gehaltsabrechnung, Steuerbescheid und Wohnsitznachweis reichen manchmal aus, um bei einer Online-Plattform für Kreditabschlüsse den Anschein von Seriosität zu erzeugen.
Das Opfer selbst hat häufig kein unmittelbares Warnsignal. Seine Dokumente wurden vielleicht Wochen zuvor für eine Wohnung, eine Bewerbung oder einen gewöhnlichen Verwaltungsvorgang versendet. Solange die ersten Raten bezahlt werden oder das Kreditinstitut noch kein Inkasso eingeleitet hat, kann der Identitätsmissbrauch unsichtbar bleiben.
Diese scheinbare Abwesenheit eines Fehlers verstärkt die psychologische Belastung. Viele Opfer suchen zunächst danach, was sie falsch gemacht haben könnten, obwohl der Kern des Problems in der betrügerischen Wiederverwendung bereits übermittelter oder gespeicherter Dokumente liegt. Der richtige Reflex besteht daher darin, diese Unterlagen vor dem Versand zu schützen und anschließend beim geringsten verdächtigen Schreiben methodisch zu reagieren.
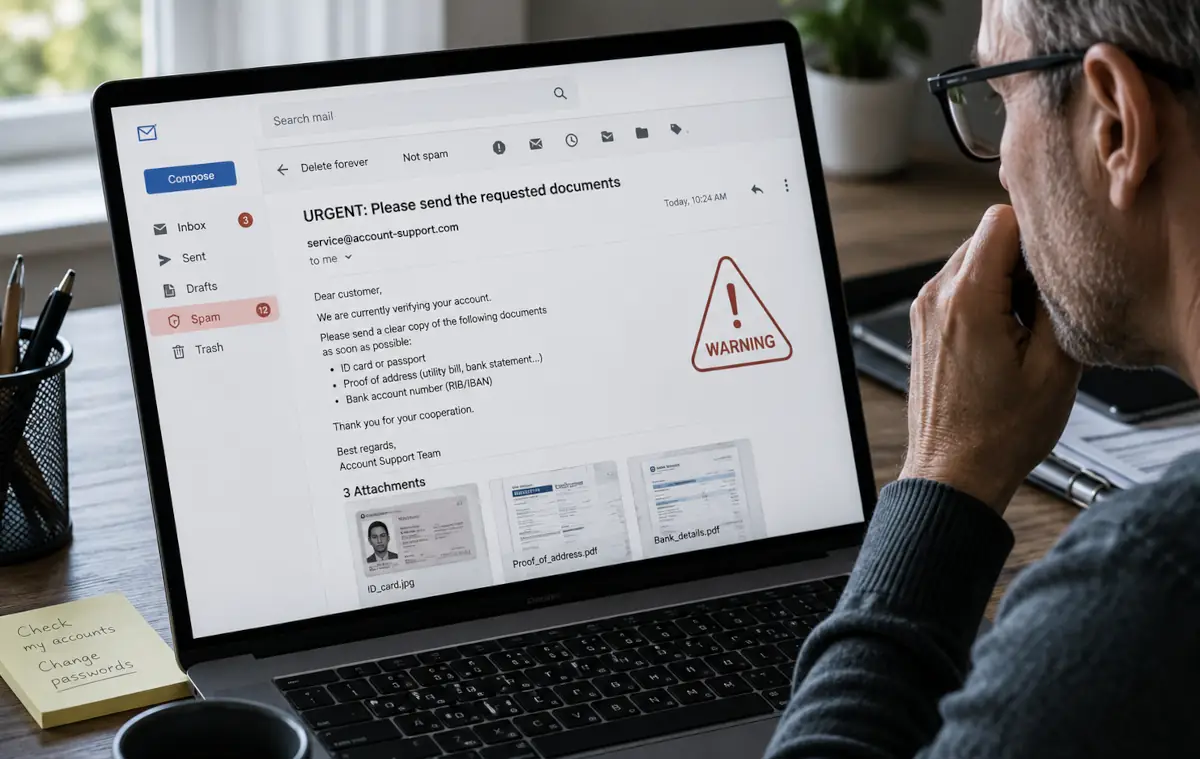 Betrüger suchen vollständige Akten, denn ein einzelnes Dokument ist weniger wert als ein stimmiges Gesamtpaket. Ein Ausweisdokument zusammen mit einer Gehaltsabrechnung, einem Steuerbescheid und einem Wohnsitznachweis ermöglicht es, bei einem Finanzierungsantrag zahlreiche Felder auszufüllen. Die wirksamsten Sammelkanäle sind oft diejenigen, die in dem Moment gewöhnlich erscheinen, in dem das Opfer die Dateien übermittelt.
Das E-Mail-Postfach bleibt ein bevorzugtes Ziel. Viele Menschen bewahren in Gmail, Outlook, Yahoo oder anderen Diensten Kopien von gesendeten oder empfangenen Dokumenten auf. Ein Angreifer, der Zugriff auf das Konto erhält, kann nach Schlüsselwörtern wie Personalausweis, Reisepass, Gehaltsabrechnung oder Lohnabrechnung suchen und die nützlichen Unterlagen schnell herunterladen.
Gefälschte Anzeigen sind ein weiteres häufiges Szenario. Eine angebliche Wohnungsvermietung oder ein Stellenangebot auf einer beliebten Website kann als Köder dienen, um eine vollständige Akte anzufordern. Die Bitte wirkt manchmal stimmig, weil eine Wohnungsbesichtigung oder die Prüfung einer Bewerbung häufig die Bereitstellung persönlicher Informationen beinhaltet.
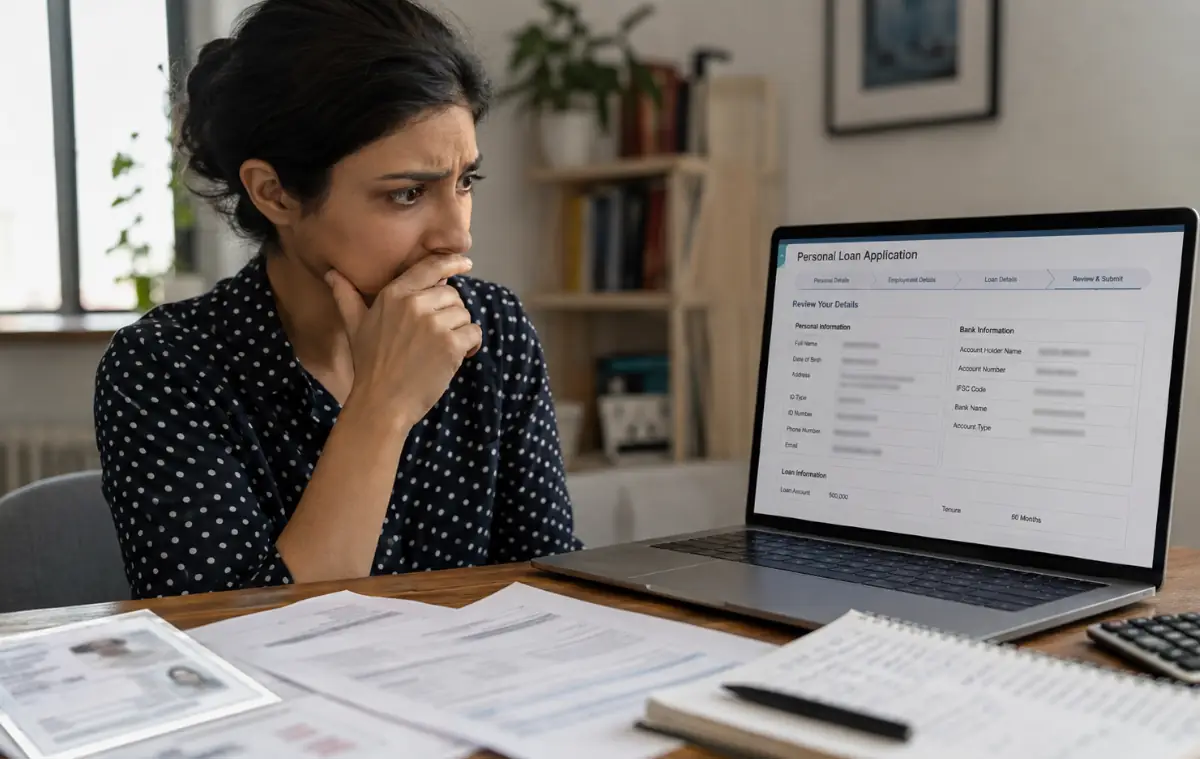 Sobald die Akte erlangt wurde, verfügt der Betrüger über eine glaubwürdige Grundlage, um sich als Kreditnehmer auszugeben. Er geht auf eine Plattform zur Online-Beantragung eines Verbraucherkredits und gibt die Informationen des Opfers ein. Automatisierte und schnelle Verfahren können dann ausgenutzt werden, wenn die Kontrollen die Unstimmigkeit zwischen der angegebenen Identität und dem tatsächlichen Empfänger der Gelder nicht erkennen.
Das im Antrag angegebene Bankkonto gehört nicht immer dem Opfer. Der Betrüger kann sein eigenes Konto angeben, manchmal bei einer Online-Neobank mit einer anderen falschen Identität eröffnet, um das Geld zu erhalten. Sobald die Überweisung eingeht, wird das Konto geleert, was die spätere Rückholung der Beträge erschwert.
Der Kredit kann als Privatkredit oder als Finanzierung eines fiktiven Kaufs dargestellt werden, zum Beispiel eines Fahrzeugs, das in der tatsächlichen Transaktion nicht existiert. Aus Sicht des Opfers geschieht zunächst nichts, denn auf seinem persönlichen Konto erscheint keine Abbuchung. Die Falle schnappt später zu, wenn die Raten nicht mehr bezahlt werden und das Institut versucht, die Schuld einzutreiben.
Das erste Signal kommt oft per Post oder E-Mail, in Form einer unbekannten Mahnung. Eine Zahlungsaufforderung, eine Nachricht eines Inkassounternehmens oder ein Schreiben zu einem Kredit, den Sie nie abgeschlossen haben, darf nicht ignoriert werden. Selbst wenn das Schreiben absurd wirkt, kann es darauf hinweisen, dass eine Akte mit Ihren Informationen eröffnet wurde.
Ein weiteres Anzeichen betrifft plötzliche Ablehnungen bei einem echten Finanzprojekt. Ein legitimer Kreditantrag kann an einem Eintrag bei einer Auskunftei scheitern, obwohl die Person von keinem Zahlungsrückstand weiß. In Deutschland kann eine kostenlose Datenkopie nach Art. 15 DSGVO bei Auskunfteien wie der SCHUFA angefordert werden, um gespeicherte Daten und mögliche Einträge zu prüfen.
Das Auftreten von Schreiben von Gerichtsvollziehern oder Inkassounternehmen löst oft einen Schock aus. Die richtige Haltung besteht nicht darin, zu zahlen, um die Situation zu beruhigen, ohne sie zu verstehen, sondern präzise Informationen über den bestrittenen Kredit anzufordern. Je früher das Opfer die Dokumente sammelt, desto besser kann es seinen Widerspruch strukturieren.
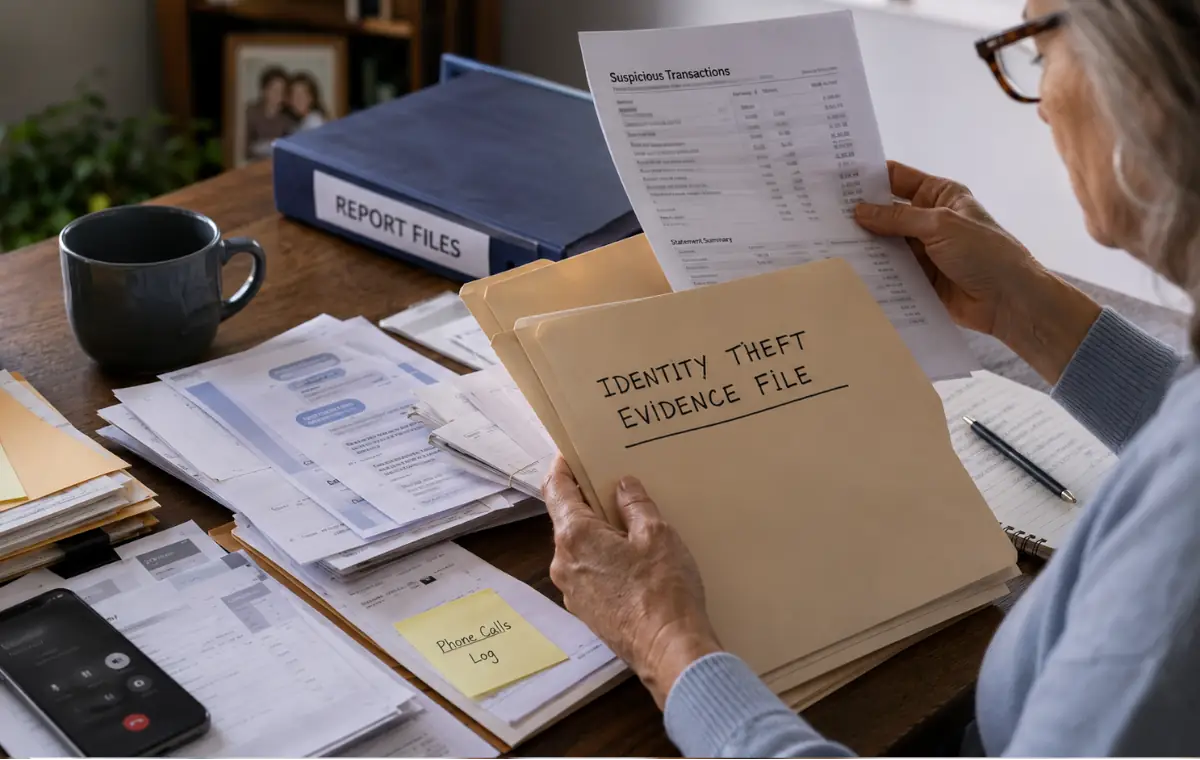 Der erste Schritt besteht darin, alle erhaltenen Elemente aufzubewahren. Schreiben, Umschläge, E-Mails, Aktenzeichen, Namen von Organisationen und Kontaktdaten müssen zusammengeführt werden. Diese Chronologie dient dazu zu erklären, dass der bestrittene Kredit ohne Ihre Zustimmung eröffnet wurde.
Anschließend sollten beim Kreditinstitut die Informationen zur Akte angefordert werden. Ziel ist es zu verstehen, welche Unterlagen verwendet wurden, welche Bankverbindung die Gelder erhalten hat und zu welchem Datum der Abschluss bestätigt wurde. Eine vollständige Antwort kommt nicht immer sofort, aber die Anfrage formalisiert den Widerspruch.
Die Prüfung der einschlägigen Daten hilft ebenfalls, das Ausmaß des Problems einzuschätzen. In Deutschland können die gespeicherten Daten bei Auskunfteien wie SCHUFA, CRIF oder Creditreform Boniversum über eine Auskunft beziehungsweise Datenkopie geprüft werden. So lässt sich feststellen, ob ein unerwarteter Kredit, eine Anfrage oder ein negativer Eintrag mit Ihrer Identität verbunden ist.
Eine unmarkierte Kopie eines Ausweisdokuments oder einer Gehaltsabrechnung kann außerhalb ihres ursprünglichen Kontexts wiederverwendet werden. Ein Wasserzeichen reduziert dieses Risiko, indem der genaue Zweck des Dokuments klar über die gesamte Fläche geschrieben wird. Der Text muss präzise sein, zum Beispiel indem angegeben wird, dass das Dokument ausschließlich für eine bestimmte Wohnungsbewerbung mit Datum übermittelt wird.
In Deutschland gibt es kein exakt gleiches zentrales staatliches Werkzeug wie FiligraneFacile. Der praktische Schutz besteht darin, vor dem Versand selbst ein deutliches Wasserzeichen oder einen Zweckvermerk auf der Kopie anzubringen, etwa mit Empfänger, Zweck und Datum. Ein so markiertes Dokument wird für einen Kreditantrag deutlich weniger verwertbar, weil der angegebene Verwendungszweck nicht zur betrügerischen Kreditaufnahme passt.
Dieser Reflex muss vor dem Versand erfolgen, nicht danach. Sobald eine unmarkierte Datei an einen Unbekannten gesendet oder in einem kompromittierten E-Mail-Postfach gespeichert wurde, kann sie zirkulieren, ohne dass Sie davon wissen. Das Wasserzeichen ersetzt nicht die Vorsicht gegenüber dem Empfänger, fügt aber eine nützliche Barriere gegen die Wiederverwendung hinzu.
Das persönliche E-Mail-Postfach bündelt oft Jahre sensibler Dokumente. Anhänge bleiben in gesendeten, empfangenen, archivierten Nachrichten oder manchmal im Papierkorb erhalten. Für einen Angreifer stellt diese Ansammlung eine direkte Quelle verwertbarer Identität dar.
Eine regelmäßige Bereinigung begrenzt die Schäden, wenn das Konto kompromittiert wird. Löschen Sie nach einem abgeschlossenen Vorgang Kopien von Ausweisdokumenten, Gehaltsabrechnungen, Wohnsitznachweisen und Steuerbescheiden, die nicht mehr im Postfach aufbewahrt werden müssen. Denken Sie auch an gesendete Nachrichten, die oft vergessen werden, obwohl sie dieselben Anhänge enthalten.
Die Zwei-Faktor-Authentifizierung stärkt den Zugang zum Haupt-E-Mail-Postfach erheblich. Eine Bestätigung per SMS oder über eine App wie Google Authenticator verhindert einen einfachen Zugriff allein mit dem Passwort. Selbst wenn ein Passwort entdeckt wurde, stößt der Angreifer dann auf eine zusätzliche Hürde.
Betrug mit Verbraucherkrediten durch Identitätsmissbrauch beruht auf einer einfachen Idee: authentische Nachweise in eine betrügerische Kreditakte zu verwandeln. Der beste Schutz besteht darin, niemals unmarkierte Kopien zirkulieren zu lassen, sensible Dokumente mit einem Wasserzeichen zu versehen und das E-Mail-Postfach zu sichern, in dem diese Dateien gespeichert gewesen sein könnten. Wenn ein Inkassoschreiben oder ein unerwarteter Eintrag erscheint, müssen Beweise gesammelt, die betroffenen Kreditdaten geprüft und ohne Verzögerung widersprochen werden.
Um nützliche Reflexe zu vertiefen, lesen Sie unseren Ratgeber zu Gewohnheiten, die Betrugsmaschen begrenzen. Wenn Sie bereits betroffen sind, kann unser Hilfsweg für Opfer Ihnen helfen, die ersten Schritte zu organisieren, und das Tool zur strukturierten Meldung eines Betrugs hilft, wichtige Informationen vor dem Handeln vorzubereiten.