Artículo del blog: Seguridad en línea
Hola y bienvenidos a Estafa O Confiable.
Artículo del blog: Seguridad en línea
 La fraude al crédito al consumo por suplantación de identidad suele golpear sin interacción directa con el estafador.
La víctima no necesariamente hace clic en un falso pago, no valida una transferencia y no firma ningún contrato con conocimiento de causa. Su identidad administrativa se utiliza a distancia para abrir un crédito cuya existencia a veces descubrirá varios meses después.
Esta mecánica hace que la estafa sea especialmente difícil de afrontar, porque transforma documentos ordinarios en el punto de partida de una deuda ficticia.
Un crédito al consumo en línea puede solicitarse con justificantes transmitidos en formato digital. Esta simplificación beneficia a los prestatarios legítimos, pero también atrae a defraudadores que buscan expedientes completos listos para usar. Documento de identidad, nómina, declaración de la renta y justificante de domicilio pueden bastar a veces para crear una apariencia de seriedad ante una plataforma de contratación.
La víctima, por su parte, no suele tener ninguna señal inmediata. Sus documentos pudieron haber sido enviados semanas antes para un alquiler, una candidatura o un trámite administrativo banal. Mientras se paguen las primeras cuotas o el organismo de crédito aún no haya iniciado el recobro, la suplantación puede permanecer invisible.
Esta ausencia de falta aparente añade una dimensión psicológica pesada. Muchas víctimas buscan primero qué habrían hecho mal, cuando el núcleo del problema se encuentra en la reutilización fraudulenta de documentos ya facilitados o almacenados. El buen reflejo consiste, por tanto, en proteger esas piezas antes de enviarlas y después reaccionar metódicamente ante el menor correo sospechoso.
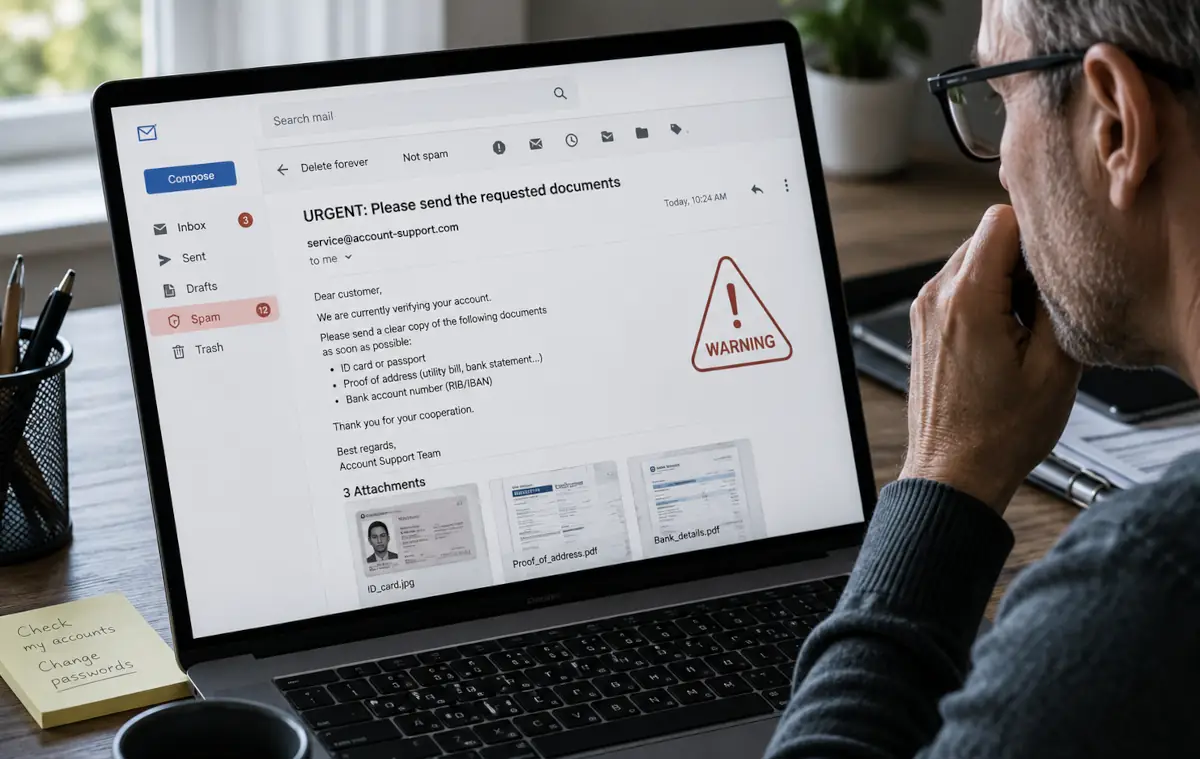 Los defraudadores buscan expedientes completos, porque un documento aislado tiene menos valor que un conjunto coherente. Un documento de identidad acompañado de una nómina, una declaración de la renta y un justificante de domicilio permite rellenar numerosos campos durante una solicitud de financiación. Los canales de recopilación más eficaces suelen ser aquellos que parecen ordinarios en el momento en que la víctima transmite los archivos.
La cuenta de correo sigue siendo un objetivo privilegiado. Muchas personas conservan en Gmail, Outlook, Yahoo u otros servicios copias de documentos enviados o recibidos. Un pirata que accede a la cuenta puede buscar palabras clave como DNI, NIE, pasaporte, nómina o justificante de ingresos, y después descargar rápidamente las piezas útiles.
Los falsos anuncios constituyen otro escenario frecuente. Un supuesto alquiler inmobiliario o una oferta de empleo publicada en un sitio popular puede servir de cebo para reclamar un expediente completo. La solicitud parece a veces coherente, porque visitar un piso o validar una candidatura implica a menudo facilitar información personal.
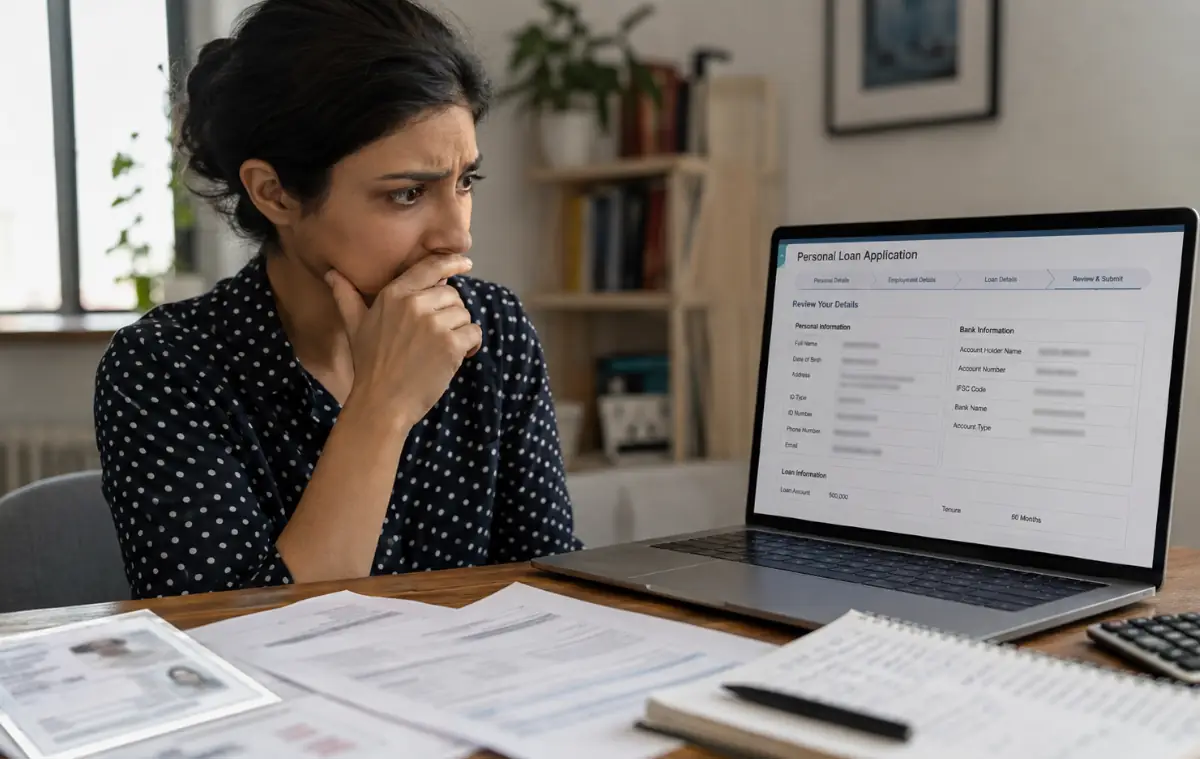 Una vez recuperado el expediente, el estafador dispone de una base creíble para presentarse como el prestatario. Accede a una plataforma de contratación de crédito al consumo en línea e introduce la información de la víctima. Los procedimientos automatizados y rápidos pueden entonces explotarse si los controles no detectan la incoherencia entre la identidad declarada y el beneficiario real de los fondos.
La cuenta bancaria indicada en la solicitud no siempre pertenece a la víctima. El estafador puede facilitar su propia cuenta, a veces abierta en una entidad en línea con otra identidad falsa, para recibir el dinero. En cuanto llega la transferencia, la cuenta se vacía, lo que complica después la recuperación de las sumas.
El crédito puede presentarse como un préstamo personal o como la financiación de una compra ficticia, por ejemplo un vehículo que no existe en la transacción real. Para la víctima, todavía no ocurre nada, porque no aparece ningún cargo en su cuenta personal. La trampa se cierra más tarde, cuando las cuotas dejan de pagarse y el organismo intenta recobrar la deuda.
La primera señal suele llegar por correo postal o e-mail, en forma de reclamación desconocida. Un requerimiento de pago, un mensaje de un organismo de recobro o una correspondencia relacionada con un crédito nunca contratado no debe ignorarse. Aunque el correo parezca absurdo, puede indicar que se ha abierto un expediente con su información.
Otro indicio afecta a los rechazos repentinos durante un proyecto financiero real. Una solicitud de crédito legítima puede chocar con un registro en un fichero o sistema de información crediticia, aunque la persona no tenga conocimiento de ningún impago. En España, la Central de Información de Riesgos del Banco de España permite solicitar un informe de riesgos; en México, la verificación puede hacerse mediante el Reporte de Crédito Especial de las Sociedades de Información Crediticia, con orientación de CONDUSEF.
La aparición de cartas de despachos de cobranza, abogados, juzgados o empresas de recobro suele causar un choque. La actitud correcta no es pagar para calmar la situación sin entenderla, sino pedir elementos precisos sobre el crédito impugnado. Cuanto antes reúna la víctima los documentos, mejor podrá estructurar su reclamación.
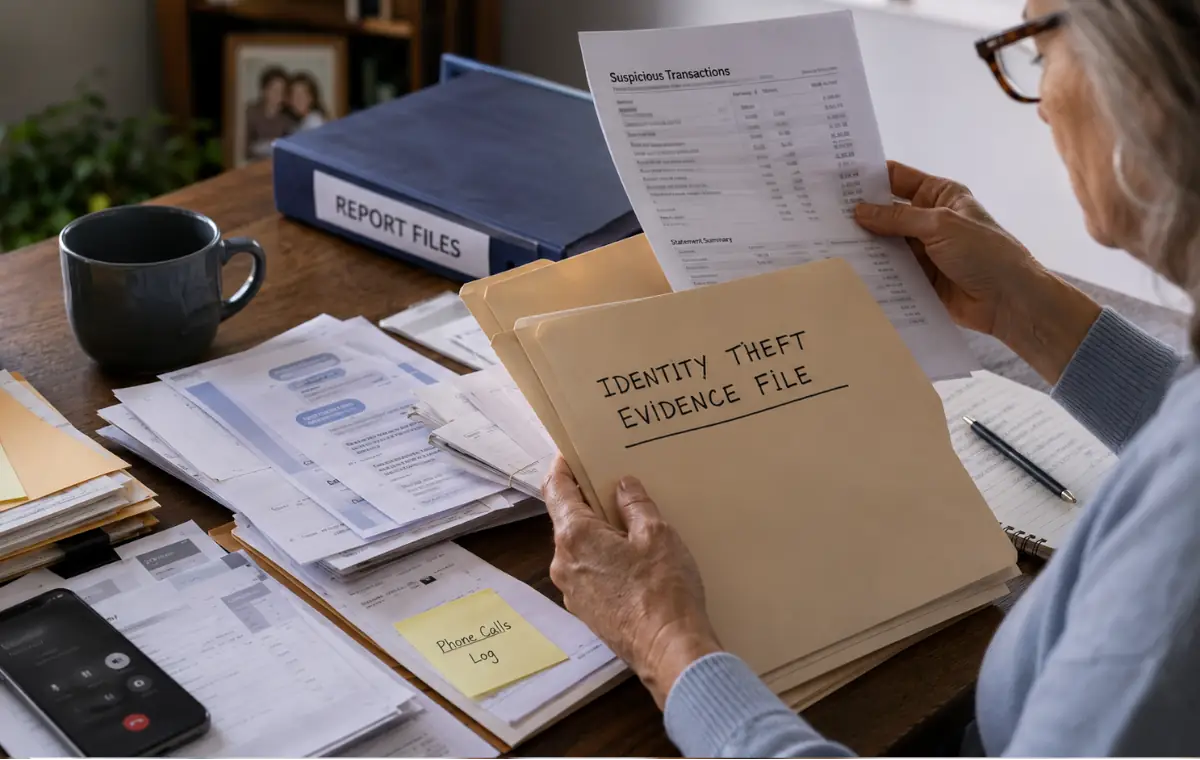 La primera etapa consiste en conservar todos los elementos recibidos. Cartas, sobres, e-mails, referencias de expediente, nombres de organismos y fechas de contacto deben agruparse. Esta cronología servirá para explicar que el crédito impugnado se abrió sin su consentimiento.
Después hay que pedir al organismo de crédito la información vinculada al expediente. El objetivo es entender qué piezas se utilizaron, qué cuenta bancaria recibió los fondos y en qué fecha se validó la contratación. Una respuesta completa no siempre es inmediata, pero la solicitud permite formalizar la reclamación.
La consulta de los sistemas pertinentes también ayuda a medir el alcance del problema. En España, la CIRBE del Banco de España permite verificar los riesgos declarados a su nombre. En México, el Reporte de Crédito Especial permite identificar créditos, consultas o registros asociados a su identidad en las Sociedades de Información Crediticia.
Una copia de documento de identidad o de nómina enviada en blanco puede reutilizarse fuera de su contexto inicial. La marca de agua reduce este riesgo al indicar claramente la finalidad del documento sobre toda su superficie. El texto debe ser preciso, por ejemplo indicando que el documento se entrega exclusivamente para un alquiler determinado, con una fecha.
En España y México, si no se dispone de una herramienta pública equivalente para marcar documentos, el reflejo funcional consiste en añadir una marca de agua visible o semitransparente mediante una herramienta fiable antes de transmitir el archivo. Puede utilizarse para un DNI, NIE, pasaporte, permiso de conducir, nómina u otro justificante que deba enviarse. Un documento así marcado resulta mucho menos explotable para una solicitud de crédito, porque el uso anunciado no corresponde a la contratación fraudulenta.
Este reflejo debe intervenir antes del envío, no después. Una vez que un archivo en blanco se transmite a un desconocido o queda almacenado en una cuenta de correo comprometida, puede circular sin que usted lo sepa. La marca de agua no sustituye la prudencia sobre el destinatario, pero añade una barrera útil contra la reutilización.
La mensajería personal concentra a menudo años de documentos sensibles. Los archivos adjuntos permanecen en los mensajes enviados, recibidos, archivados o a veces en la papelera. Para un pirata, esta acumulación representa una fuente directa de identidad explotable.
Una limpieza regular limita los daños si la cuenta se ve comprometida. Después de un trámite terminado, elimine las copias de documentos de identidad, nóminas, justificantes de domicilio y declaraciones fiscales que ya no necesitan conservarse en la mensajería. Piense también en los mensajes enviados, a menudo olvidados aunque contienen los mismos archivos adjuntos.
La autenticación de dos factores refuerza de forma importante el acceso a la cuenta de correo principal. Una validación por SMS o mediante una aplicación como Google Authenticator impide un acceso simple con la única contraseña. Incluso si una contraseña ha sido descubierta, el pirata se encuentra entonces con una etapa adicional.
La fraude al crédito al consumo por suplantación de identidad se basa en una idea simple: transformar justificantes auténticos en un expediente de préstamo fraudulento. La mejor protección consiste en no dejar circular nunca copias en blanco, marcar con marca de agua los documentos sensibles y proteger la mensajería donde estos archivos pudieron almacenarse. Si aparece una carta de recobro o un registro inesperado, hay que reunir las pruebas, verificar los sistemas de crédito afectados e impugnar sin esperar.
Para profundizar en los reflejos útiles, consulte nuestra guía sobre los hábitos que adoptar para limitar las estafas. Si ya está afectado, nuestro recorrido de ayuda para víctimas puede ayudarle a organizar los primeros trámites, y la herramienta dedicada al reporte estructurado de un fraude permite preparar la información importante antes de actuar.