Article de blog : Sécurité en ligne.
Bonjour et bienvenue sur Arnaque Ou Fiable!
Article de blog : Sécurité en ligne.
 La fraude au crédit à la consommation par usurpation d’identité frappe souvent sans interaction directe avec l’escroc.
La victime ne clique pas forcément sur un faux paiement, ne valide pas un virement et ne signe aucun contrat en connaissance de cause. Son identité administrative est utilisée à distance pour ouvrir un crédit dont elle découvrira parfois l’existence plusieurs mois plus tard.
Cette mécanique rend l’arnaque particulièrement éprouvante, car elle transforme des documents ordinaires en point de départ d’une dette fictive.
Un crédit à la consommation en ligne peut être demandé avec des justificatifs transmis sous forme numérique. Cette simplification profite aux emprunteurs légitimes, mais elle attire aussi des fraudeurs qui cherchent des dossiers complets prêts à l’emploi. Carte d’identité, fiche de paie, avis d’imposition et justificatif de domicile suffisent parfois à créer une apparence de sérieux auprès d’une plateforme de souscription.
La victime, elle, n’a souvent aucun signe immédiat. Ses documents ont pu être envoyés des semaines auparavant pour une location, une candidature ou une démarche administrative banale. Tant que les premières mensualités sont payées ou que l’organisme de crédit n’a pas encore engagé de recouvrement, l’usurpation peut rester invisible.
Cette absence de faute apparente ajoute une dimension psychologique lourde. Beaucoup de victimes cherchent d’abord ce qu’elles auraient mal fait, alors que le cœur du problème se trouve dans la réutilisation frauduleuse de documents déjà fournis ou stockés. Le bon réflexe consiste donc à protéger ces pièces avant leur envoi, puis à réagir méthodiquement dès le moindre courrier suspect.
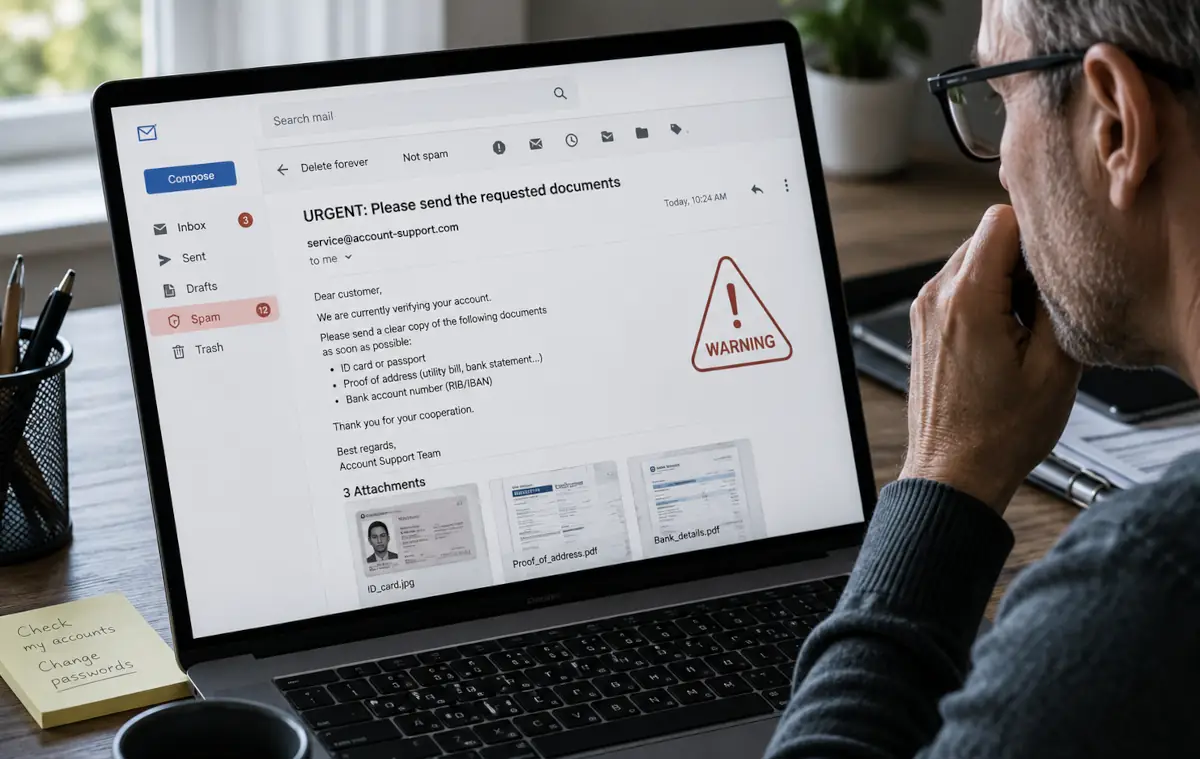 Les fraudeurs recherchent des dossiers complets, car un document isolé a moins de valeur qu’un ensemble cohérent. Une pièce d’identité accompagnée d’un bulletin de salaire, d’un avis d’imposition et d’un justificatif de domicile permet de remplir de nombreux champs lors d’une demande de financement. Les canaux de collecte les plus efficaces sont souvent ceux qui paraissent ordinaires au moment où la victime transmet les fichiers.
La boîte mail reste une cible privilégiée. Beaucoup de personnes conservent dans Gmail, Outlook, Yahoo ou d’autres services des copies de documents envoyés ou reçus. Un pirate qui accède au compte peut rechercher des mots-clés comme carte d’identité, passeport, bulletin de salaire ou fiche de paie, puis télécharger rapidement les pièces utiles.
Les fausses annonces constituent un autre scénario fréquent. Une prétendue location immobilière ou une offre d’emploi publiée sur un site populaire peut servir d’appât pour réclamer un dossier complet. La demande paraît parfois cohérente, car visiter un appartement ou valider une candidature implique souvent de fournir des informations personnelles.
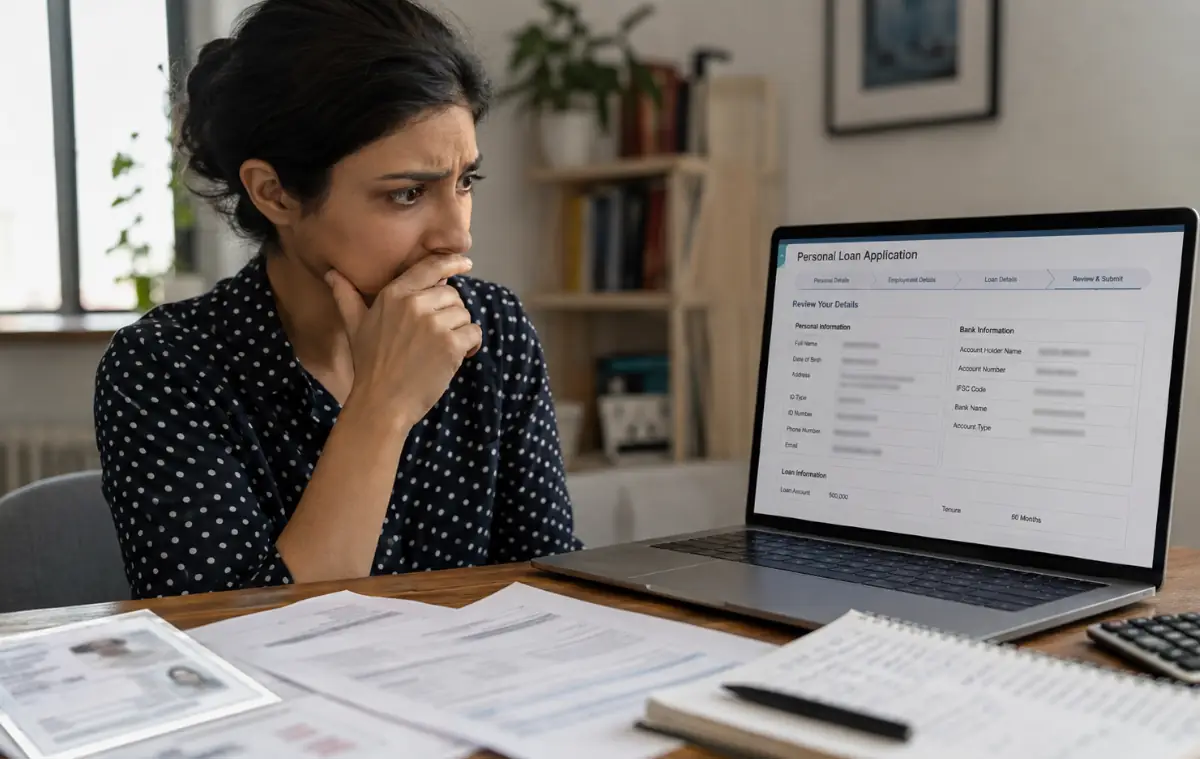 Une fois le dossier récupéré, l’escroc dispose d’une base crédible pour se présenter comme l’emprunteur. Il se rend sur une plateforme de souscription de crédit à la consommation en ligne et renseigne les informations de la victime. Les procédures automatisées et rapides peuvent alors être exploitées si les contrôles ne détectent pas l’incohérence entre l’identité déclarée et le bénéficiaire réel des fonds.
Le compte bancaire indiqué dans la demande ne sert pas toujours à la victime. L’escroc peut fournir son propre compte, parfois ouvert dans une néobanque en ligne avec une autre fausse identité, afin de recevoir l’argent. Dès que le virement arrive, le compte est vidé, ce qui complique ensuite la récupération des sommes.
Le crédit peut être présenté comme un prêt personnel ou comme le financement d’un achat fictif, par exemple un véhicule qui n’existe pas dans la transaction réelle. Aux yeux de la victime, rien ne se passe encore, car aucun débit n’apparaît sur son compte personnel. Le piège se referme plus tard, lorsque les mensualités ne sont plus honorées et que l’organisme cherche à recouvrer la dette.
Le premier signal arrive souvent par courrier ou par e-mail, sous la forme d’une relance inconnue. Une mise en demeure, un message d’un organisme de recouvrement ou une correspondance liée à un crédit jamais souscrit ne doit pas être ignoré. Même si le courrier semble absurde, il peut indiquer qu’un dossier a été ouvert avec vos informations.
Un autre indice concerne les refus soudains lors d’un projet financier réel. Une demande de crédit légitime peut se heurter à un enregistrement dans un fichier d’incidents, alors que la personne n’a pas connaissance d’un impayé. En Belgique, la Centrale des Crédits aux Particuliers de la Banque Nationale de Belgique peut être consultée gratuitement ; en France, la vérification se fait auprès de la Banque de France pour le FICP.
L’apparition de courriers d’huissiers ou d’organismes de recouvrement crée souvent un choc. La bonne attitude n’est pas de payer pour calmer la situation sans comprendre, mais de demander des éléments précis sur le crédit contesté. Plus tôt la victime rassemble les documents, plus elle peut structurer sa contestation.
 La première étape consiste à conserver tous les éléments reçus. Courriers, enveloppes, e-mails, références de dossier, noms d’organismes et dates de contact doivent être regroupés. Cette chronologie servira à expliquer que le crédit contesté a été ouvert sans votre accord.
Il faut ensuite demander à l’organisme de crédit les informations liées au dossier. L’objectif est de comprendre quelles pièces ont été utilisées, quelle adresse bancaire a reçu les fonds et à quelle date la souscription a été validée. Une réponse complète n’est pas toujours immédiate, mais la demande permet de formaliser la contestation.
La consultation des fichiers pertinents aide aussi à mesurer l’étendue du problème. En Belgique, la Centrale des Crédits aux Particuliers permet de vérifier les crédits enregistrés. En France, le FICP auprès de la Banque de France permet d’identifier un incident de remboursement associé à votre identité.
Une copie de pièce d’identité ou de fiche de paie envoyée vierge peut être réutilisée hors de son contexte initial. Le filigrane réduit ce risque en inscrivant clairement la finalité du document sur toute sa surface. Le texte doit être précis, par exemple en indiquant que le document est remis exclusivement pour une location donnée, avec une date.
L’outil FiligraneFacile, développé par l’État français et gratuit, permet d’ajouter ce marquage en transparence. Il peut être utilisé pour une carte d’identité, un permis, une fiche de paie ou un autre justificatif à transmettre. Un document ainsi marqué devient beaucoup moins exploitable pour une demande de crédit, car son usage annoncé ne correspond pas à la souscription frauduleuse.
Ce réflexe doit intervenir avant l’envoi, pas après. Une fois un fichier vierge transmis à un inconnu ou stocké dans une boîte mail compromise, il peut circuler sans que vous le sachiez. Le filigrane ne remplace pas la prudence sur le destinataire, mais il ajoute une barrière utile contre la réutilisation.
La messagerie personnelle concentre souvent des années de documents sensibles. Les fichiers joints restent dans les messages envoyés, reçus, archivés ou parfois dans la corbeille. Pour un pirate, cette accumulation représente une source directe d’identité exploitable.
Un nettoyage régulier limite les dégâts si le compte est compromis. Après une démarche terminée, supprimez les copies de pièces d’identité, bulletins de salaire, justificatifs de domicile et avis d’imposition qui n’ont plus besoin d’être conservés dans la messagerie. Pensez aussi aux messages envoyés, souvent oubliés alors qu’ils contiennent les mêmes pièces jointes.
La double authentification renforce fortement l’accès à la boîte mail principale. Une validation par SMS ou via une application comme Google Authenticator empêche un accès simple avec le seul mot de passe. Même si un mot de passe a été découvert, le pirate se heurte alors à une étape supplémentaire.
La fraude au crédit à la consommation par usurpation d’identité repose sur une idée simple : transformer des justificatifs authentiques en dossier d’emprunt frauduleux. La meilleure protection consiste à ne jamais laisser circuler de copies vierges, à filigraner les documents sensibles et à sécuriser la messagerie où ces fichiers ont pu être stockés. Si un courrier de recouvrement ou un enregistrement inattendu apparaît, il faut rassembler les preuves, vérifier les fichiers de crédit concernés et contester sans attendre.
Pour approfondir les réflexes utiles, consultez notre guide sur les habitudes à adopter pour limiter les escroqueries. Si vous êtes déjà touché, notre parcours d’aide pour les victimes peut vous aider à organiser les premières démarches, et l’outil dédié au signalement structuré d’une fraude permet de préparer les informations importantes avant d’agir.