Blogartikel: Online veiligheid
Hallo en welkom bij Oplichterij of Betrouwbaar!
Blogartikel: Online veiligheid
 Fraude met consumentenkrediet door identiteitsmisbruik treft slachtoffers vaak zonder direct contact met de oplichter.
Het slachtoffer klikt niet noodzakelijk op een valse betaling, bevestigt geen overschrijving en ondertekent geen contract met kennis van zaken. Zijn administratieve identiteit wordt op afstand gebruikt om een krediet te openen waarvan hij het bestaan soms pas maanden later ontdekt.
Deze werkwijze maakt de oplichting bijzonder belastend, omdat gewone documenten worden omgevormd tot het vertrekpunt van een fictieve schuld.
Een consumentenkrediet online kan worden aangevraagd met bewijsstukken die digitaal worden doorgestuurd. Deze vereenvoudiging helpt legitieme kredietnemers, maar trekt ook fraudeurs aan die op zoek zijn naar complete dossiers die meteen bruikbaar zijn. Identiteitskaart, loonstrook, belastingaanslag en bewijs van woonadres volstaan soms om bij een aanvraagplatform een ernstige indruk te wekken.
Het slachtoffer heeft vaak geen onmiddellijk signaal. Zijn documenten kunnen weken eerder zijn verstuurd voor een huurwoning, sollicitatie of gewone administratieve démarche. Zolang de eerste maandelijkse aflossingen worden betaald of de kredietverstrekker nog geen invordering is gestart, kan het identiteitsmisbruik onzichtbaar blijven.
Dit gebrek aan zichtbare fout voegt een zware psychologische dimensie toe. Veel slachtoffers zoeken eerst wat ze verkeerd zouden hebben gedaan, terwijl de kern van het probleem ligt in het frauduleuze hergebruik van documenten die al zijn verstrekt of opgeslagen. De juiste reflex bestaat er dus in deze stukken vóór verzending te beschermen en daarna methodisch te reageren zodra er ook maar één verdachte brief verschijnt.
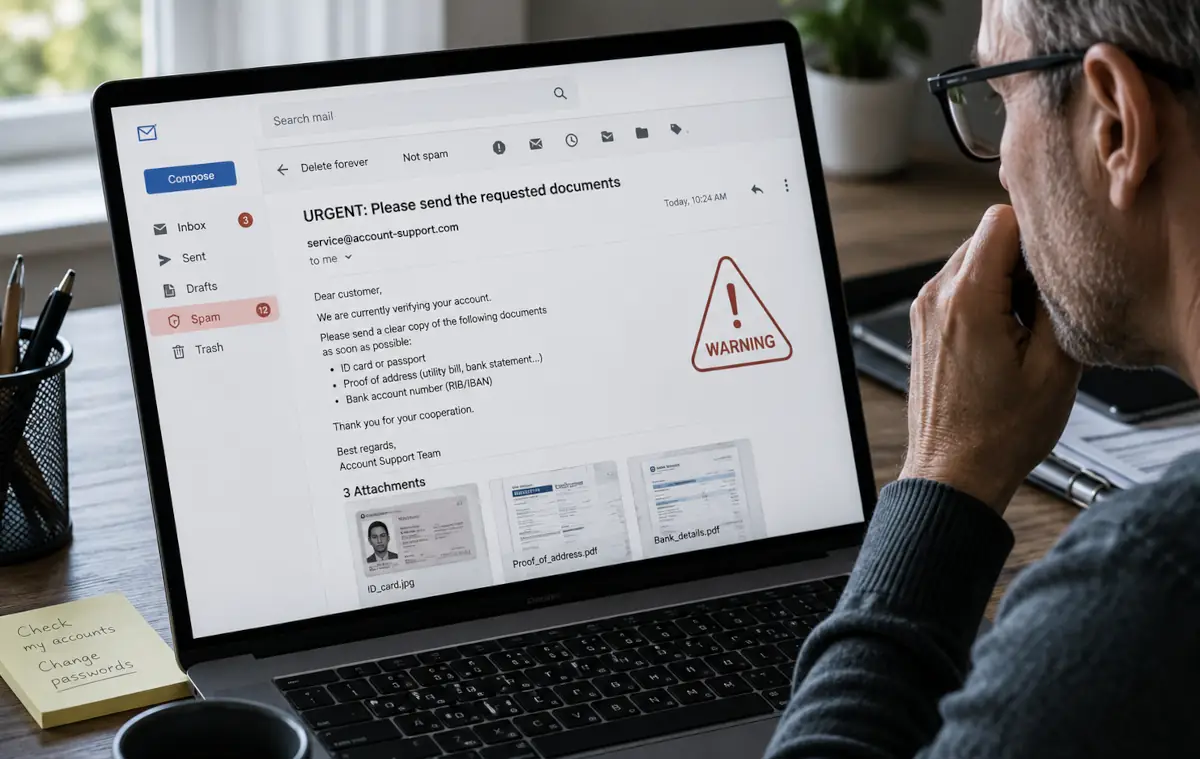 Fraudeurs zoeken complete dossiers, omdat één los document minder waarde heeft dan een samenhangend geheel. Een identiteitsbewijs samen met een loonstrook, een belastingaanslag en een bewijs van woonadres maakt het mogelijk om veel velden in te vullen bij een financieringsaanvraag. De meest doeltreffende verzamelkanalen zijn vaak de kanalen die op het moment waarop het slachtoffer de bestanden verstuurt heel gewoon lijken.
De mailbox blijft een geliefd doelwit. Veel mensen bewaren in Gmail, Outlook, Yahoo of andere diensten kopieën van verzonden of ontvangen documenten. Een hacker die toegang krijgt tot het account, kan zoeken op trefwoorden zoals identiteitskaart, paspoort, loonstrook of salarisstrook en daarna snel de nuttige stukken downloaden.
Valse advertenties vormen een ander vaak voorkomend scenario. Een zogenaamde huurwoning of vacature op een populaire site kan als lokaas dienen om een volledig dossier te vragen. De vraag lijkt soms coherent, omdat een appartement bezoeken of een sollicitatie bevestigen vaak inhoudt dat persoonlijke informatie wordt verstrekt.
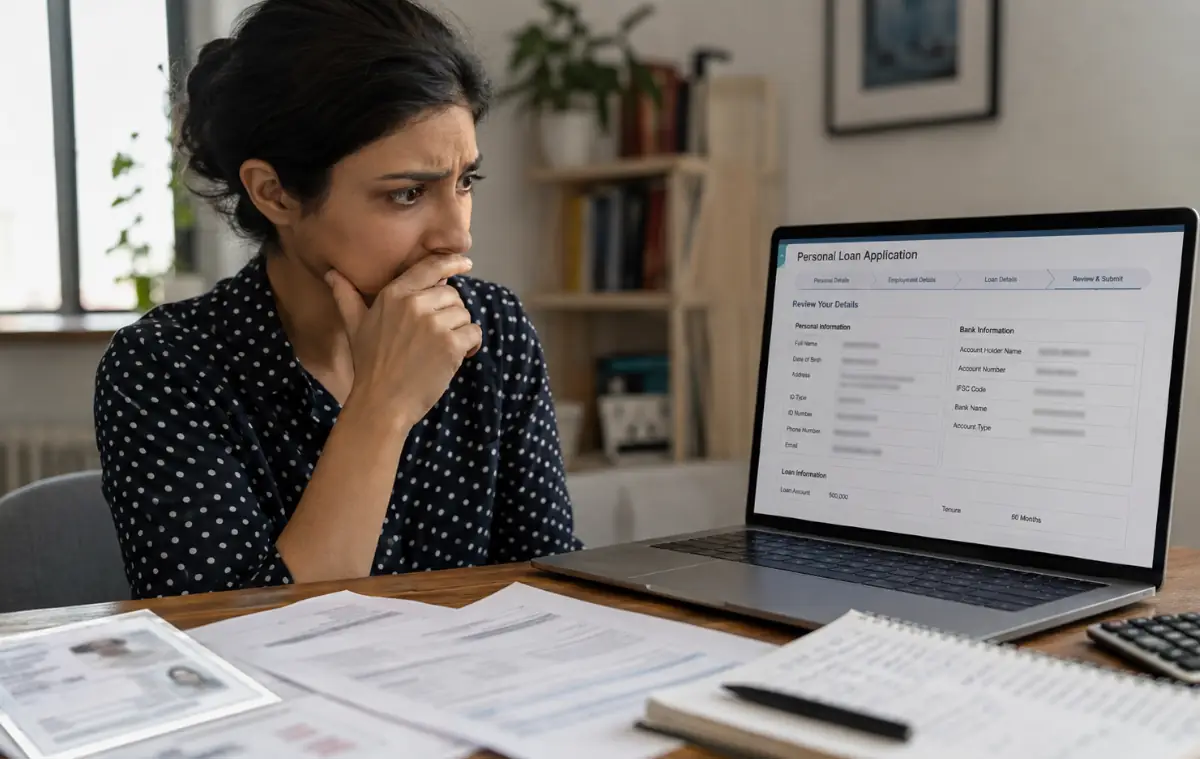 Zodra het dossier is verkregen, beschikt de oplichter over een geloofwaardige basis om zich als kredietnemer voor te doen. Hij gaat naar een online platform voor consumentenkrediet en vult de gegevens van het slachtoffer in. Snelle en geautomatiseerde procedures kunnen dan worden misbruikt als de controles de incoherentie tussen de opgegeven identiteit en de werkelijke begunstigde van de fondsen niet detecteren.
De bankrekening die in de aanvraag wordt opgegeven, is niet altijd die van het slachtoffer. De oplichter kan zijn eigen rekening opgeven, soms geopend bij een onlinebank met een andere valse identiteit, om het geld te ontvangen. Zodra de overschrijving aankomt, wordt de rekening leeggemaakt, wat de terugvordering van de bedragen daarna bemoeilijkt.
Het krediet kan worden voorgesteld als een persoonlijke lening of als de financiering van een fictieve aankoop, bijvoorbeeld een voertuig dat in de echte transactie niet bestaat. Voor het slachtoffer gebeurt er nog niets zichtbaar, omdat er geen afschrijving op zijn persoonlijke rekening verschijnt. De val klapt later dicht, wanneer de maandelijkse aflossingen niet meer worden betaald en de organisatie de schuld probeert in te vorderen.
Het eerste signaal komt vaak per post of e-mail, in de vorm van een onbekende herinnering. Een ingebrekestelling, een bericht van een incassobureau of correspondentie over een krediet dat u nooit hebt afgesloten, mag niet worden genegeerd. Zelfs als de brief absurd lijkt, kan hij erop wijzen dat er met uw gegevens een dossier is geopend.
Een ander signaal betreft plotselinge weigeringen bij een echt financieel project. Een legitieme kredietaanvraag kan botsen op een registratie in een kredietregister, terwijl de persoon geen weet heeft van een achterstallige betaling. In België kan de Centrale voor Kredieten aan Particulieren van de Nationale Bank van België gratis worden geraadpleegd; in Nederland kan men zijn kredietregistratie bij BKR controleren.
Het verschijnen van brieven van gerechtsdeurwaarders of incassobureaus zorgt vaak voor een schok. De juiste houding is niet betalen om de situatie te kalmeren zonder te begrijpen, maar precieze elementen vragen over het betwiste krediet. Hoe vroeger het slachtoffer de documenten verzamelt, hoe beter het zijn betwisting kan structureren.
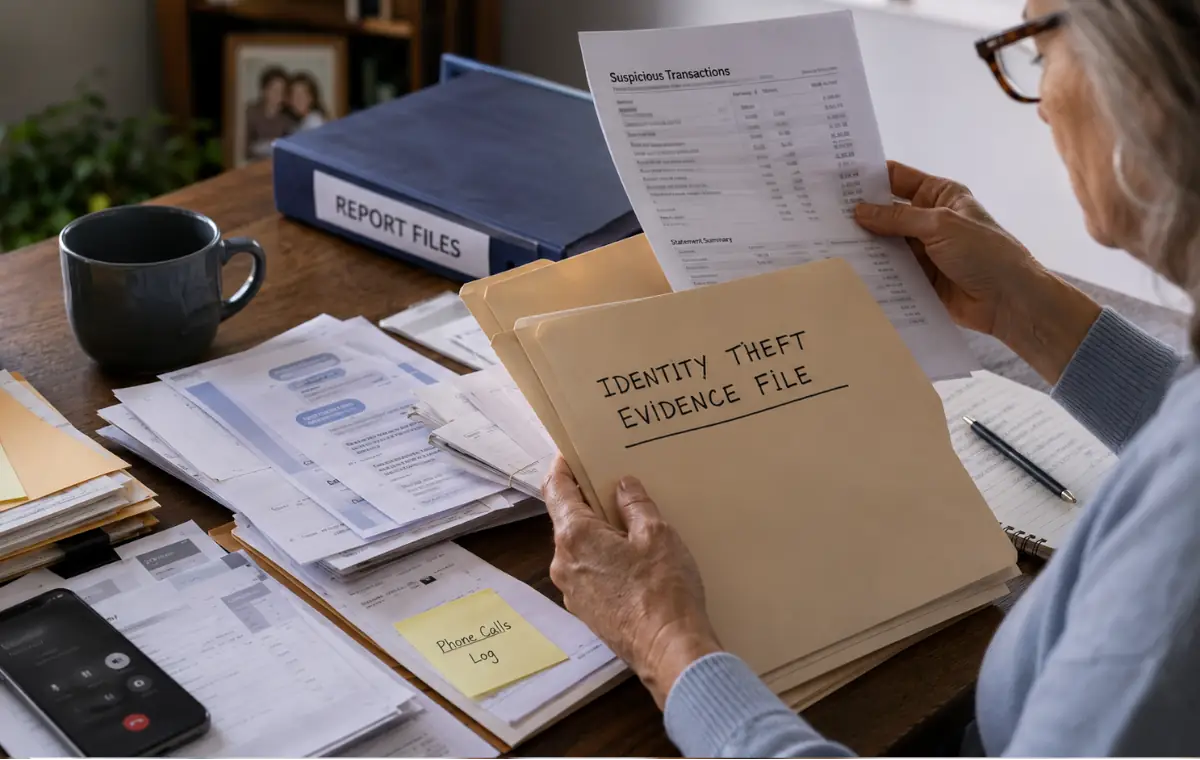 De eerste stap bestaat erin alle ontvangen elementen te bewaren. Brieven, enveloppen, e-mails, dossierreferenties, namen van organisaties en contactdatums moeten worden samengebracht. Deze chronologie zal dienen om uit te leggen dat het betwiste krediet zonder uw toestemming is geopend.
Daarna moet u bij de kredietorganisatie de informatie over het dossier opvragen. Het doel is te begrijpen welke stukken zijn gebruikt, naar welke bankrekening de fondsen zijn gestuurd en op welke datum de aanvraag werd goedgekeurd. Een volledig antwoord komt niet altijd onmiddellijk, maar de vraag maakt het mogelijk om de betwisting formeel vast te leggen.
Het raadplegen van de relevante registers helpt ook om de omvang van het probleem te meten. In België maakt de Centrale voor Kredieten aan Particulieren het mogelijk om geregistreerde kredieten te controleren. In Nederland kan controle via BKR helpen om kredietregistraties of betalingsachterstanden die met uw identiteit verbonden zijn te identificeren.
Een kopie van een identiteitsbewijs of loonstrook die blanco wordt verstuurd, kan buiten de oorspronkelijke context worden hergebruikt. Het watermerk vermindert dit risico door duidelijk het doel van het document over het volledige oppervlak te vermelden. De tekst moet precies zijn, bijvoorbeeld door aan te geven dat het document uitsluitend wordt verstrekt voor een specifieke huurwoning, met een datum.
De KopieID-app van de Rijksoverheid (NL) maakt het mogelijk om een veilige kopie van een identiteitsdocument te maken en een watermerk met doel en datum toe te voegen. Voor België kan dezelfde beschermingslogica worden toegepast door vóór verzending duidelijk een watermerk, datum en gebruiksdoel op de kopie te plaatsen. Een zo gemarkeerd document wordt veel minder bruikbaar voor een kredietaanvraag, omdat het aangekondigde gebruik niet overeenkomt met de frauduleuze inschrijving.
Deze reflex moet vóór verzending plaatsvinden, niet erna. Zodra een blanco bestand aan een onbekende is doorgestuurd of in een gecompromitteerde mailbox is opgeslagen, kan het circuleren zonder dat u het weet. Het watermerk vervangt voorzichtigheid over de ontvanger niet, maar voegt een nuttige barrière toe tegen hergebruik.
De persoonlijke mailbox bevat vaak jaren aan gevoelige documenten. Bijlagen blijven in verzonden, ontvangen, gearchiveerde berichten of soms in de prullenbak staan. Voor een hacker vormt deze ophoping een directe bron van bruikbare identiteitsgegevens.
Regelmatig opruimen beperkt de schade als het account wordt gecompromitteerd. Verwijder na een afgeronde démarche kopieën van identiteitsbewijzen, loonstroken, bewijzen van woonadres en belastingaanslagen die niet langer in de mailbox hoeven te worden bewaard. Denk ook aan verzonden berichten, die vaak worden vergeten terwijl ze dezelfde bijlagen bevatten.
Tweestapsverificatie versterkt de toegang tot de hoofdmailbox aanzienlijk. Een bevestiging per sms of via een app zoals Google Authenticator voorkomt eenvoudige toegang met alleen het wachtwoord. Zelfs als een wachtwoord is ontdekt, botst de hacker dan op een extra stap.
Fraude met consumentenkrediet door identiteitsmisbruik berust op een eenvoudig idee: authentieke bewijsstukken omvormen tot een frauduleus kredietdossier. De beste bescherming bestaat erin nooit blanco kopieën te laten circuleren, gevoelige documenten van een watermerk te voorzien en de mailbox waarin deze bestanden mogelijk zijn opgeslagen te beveiligen. Als er een incassobrief of onverwachte registratie verschijnt, moet u de bewijzen verzamelen, de betrokken kredietregisters controleren en onmiddellijk betwisten.
Om nuttige reflexen verder uit te diepen, raadpleeg onze gids over gewoonten die het risico op oplichting beperken. Als u al getroffen bent, kan ons hulptraject voor slachtoffers u helpen de eerste stappen te organiseren, en de tool voor gestructureerde fraudemelding helpt om de belangrijke informatie voor te bereiden voordat u handelt.