Articolo del blog: Sicurezza online
Ciao e benvenuto su Truffa O Affidabile!
Articolo del blog: Sicurezza online
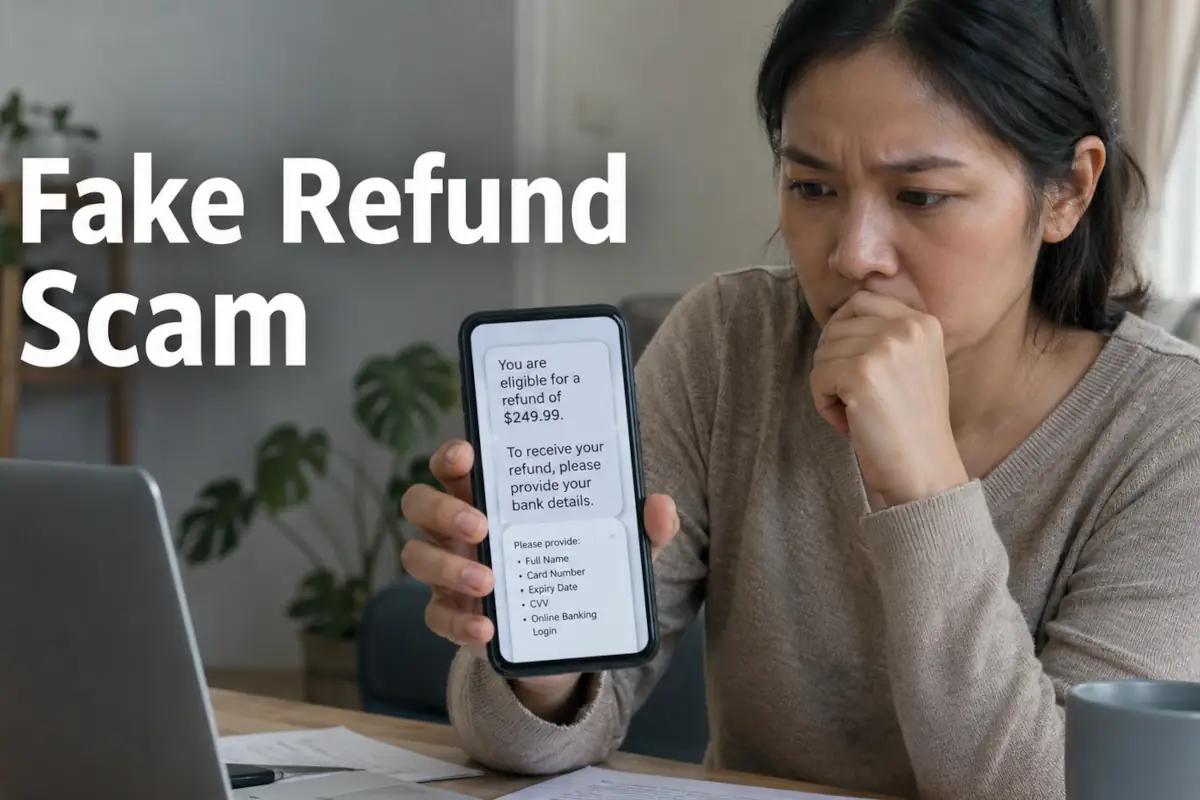 Un messaggio annuncia un rimborso di imposte, energia, assicurazione o spese amministrative, con un importo che sembra attendere il suo beneficiario.
La promessa appare vantaggiosa, talvolta persino credibile quando riprende un nome, un indirizzo o un riferimento parziale.
La trappola, però, non si trova nella somma annunciata, ma nell’azione richiesta per riceverla. In pochi clic, la vittima può trasmettere informazioni che serviranno a una frode immediata o a un’usurpazione più tardiva.
La truffa del falso rimborso si basa su un’idea semplice: far credere che un organismo debba restituire denaro e che la persona contattata debba compiere una formalità per ottenerlo. Il messaggio può evocare un’amministrazione, un fornitore di energia, un assicuratore, un servizio di telecomunicazioni, un abbonamento, una regolarizzazione o un importo percepito in eccesso. Il vocabolario impiegato varia, ma la logica resta la stessa: una somma sarebbe disponibile, a condizione di compilare un modulo, confermare un conto o convalidare una fase.
Questa frode si distingue dai messaggi che minacciano una multa, un’interruzione del servizio o un debito. Qui, la reazione ricercata è positiva: la persona si sente fortunata, sollevata o semplicemente curiosa di recuperare denaro. Questa promessa può ridurre la vigilanza, soprattutto quando l’importo appare plausibile e la procedura sembra rapida.
I truffatori raramente cercano di convincere a lungo. Preferiscono creare un’impressione di evidenza: un rimborso è stato calcolato, una regolarizzazione è pronta, un’indennità attende una conferma. Il messaggio spinge poi ad agire prima di prendersi il tempo di verificare tramite un altro canale.
I falsi rimborsi possono presentarsi sotto numerose forme. Un messaggio può parlare di imposte, tasse, bolletta energetica, assicurazione, telefonia, servizio pubblico, annullamento, compensazione o spese amministrative. Il settore scelto dipende soprattutto da ciò che sembra familiare alla vittima e abbastanza comune da non suscitare immediatamente sospetti.
La frode funziona tanto meglio perché i veri rimborsi esistono nella vita quotidiana. Una fattura può essere regolarizzata, un importo pagato in eccesso può essere restituito, un contratto può dare luogo a una correzione. I truffatori sfruttano questa verosimiglianza per introdurre una richiesta insolita all’interno di uno scenario che sembra banale.
Non bisogna quindi giudicare un messaggio soltanto dal tema che affronta. Un rimborso annunciato in un settore credibile può comunque servire a raccogliere dati sensibili. Il punto determinante è la natura dell’azione richiesta e il modo in cui viene imposta.
Il contatto può arrivare tramite e-mail, SMS, messaggistica istantanea, telefonata o comunicazione digitale. Il messaggio annuncia spesso che un rimborso è stato identificato e che bisogna confermare informazioni per riceverlo. La richiesta può assumere la forma di un link, di un modulo da completare, di un QR code da scansionare o di un invito a richiamare un interlocutore.
Alcuni messaggi aggiungono una scadenza presentata come limitata. Questa pressione è utile ai frodatori, perché riduce la probabilità che la persona consulti il proprio spazio ufficiale, contatti l’organismo interessato o chieda un parere esterno. Il rimborso diventa allora un’occasione da non perdere, piuttosto che un’informazione da verificare.
Lo stile può essere curato o maldestro. Un errore, un indirizzo strano o una formulazione insolita restano segnali interessanti, ma l’assenza di errori visibili non basta a rendere affidabile il messaggio. Le campagne più credibili possono imitare un’impaginazione ufficiale e utilizzare informazioni personali già conosciute.
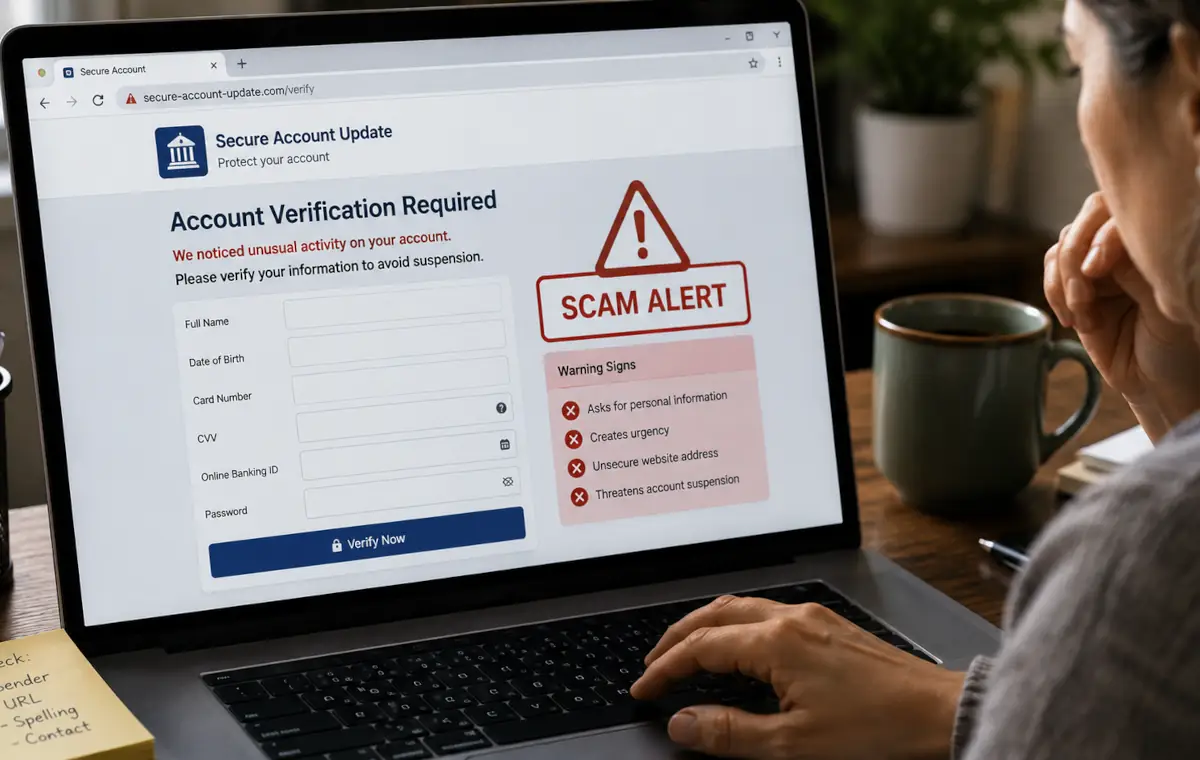 Il link o il QR code può condurre a un’imitazione di portale amministrativo, area clienti o pagina di rimborso. I colori, i loghi, le rubriche e l’organizzazione visiva possono dare un’impressione di serietà. Una volta sulla pagina, la vittima viene guidata passo dopo passo, il che rende la raccolta di informazioni meno brutale e più accettabile.
Il modulo comincia talvolta con elementi classici, come nome, indirizzo o e-mail. Può poi chiedere informazioni più sensibili: data di nascita, telefono, riferimento di contratto, credenziali di accesso, coordinate bancarie, dati completi della carta o codici di conferma. Questa progressione graduale è concepita per evitare che la richiesta appaia subito eccessiva.
Non tutte le informazioni raccolte hanno la stessa utilità, ma possono essere combinate. Un indirizzo e-mail, un numero di telefono e una data di nascita possono facilitare un tentativo di presa di controllo di un account. Dati bancari o codici di convalida possono aprire la strada a una frode finanziaria più diretta.
Il QR code dà un aspetto moderno e pratico alla procedura. Maschera anche la destinazione reale finché non viene scansionato, a differenza di un link che talvolta si può esaminare prima di cliccare. La persona deve generalmente usare il telefono, il che rende l’indirizzo completo del sito meno visibile e più difficile da controllare.
Questo passaggio allo smartphone può favorire il frodatore. Su uno schermo più piccolo, i dettagli dell’indirizzo, i sottodomini o gli elementi sospetti sono meno leggibili. Anche la navigazione è più rapida, più tattile, e la persona può essere tentata di proseguire senza prendersi il tempo di analizzare la pagina.
Un QR code non è un segno di affidabilità. Può semplicemente sostituire un link fraudolento classico e condurre alla stessa imitazione di sito. Prima di scansionare o aprire la pagina, bisogna chiedersi perché l’organismo non rimandi allo spazio abituale accessibile direttamente dal suo sito o dalla sua applicazione.
Il furto non è sempre immediato. Alcune campagne cercano prima di costituire un dossier sfruttabile sulla vittima. Le informazioni ottenute possono servire a personalizzare nuovi messaggi, aggirare alcune verifiche, tentare di accedere ad account o preparare un furto d’identità.
Questo approccio spiega perché un modulo fraudolento può chiedere molte informazioni senza reclamare immediatamente un pagamento. Ogni dato aggiunge credibilità a un prossimo tentativo. Un truffatore che conosce già un indirizzo, un numero di telefono o un riferimento parziale può apparire molto più convincente durante un secondo contatto.
La presenza di informazioni esatte in un messaggio non prova quindi che il mittente sia legittimo. Questi elementi possono provenire da dati già compromessi o recuperati altrove. Più il messaggio sembra personalizzato, più la verifica indipendente diventa importante.
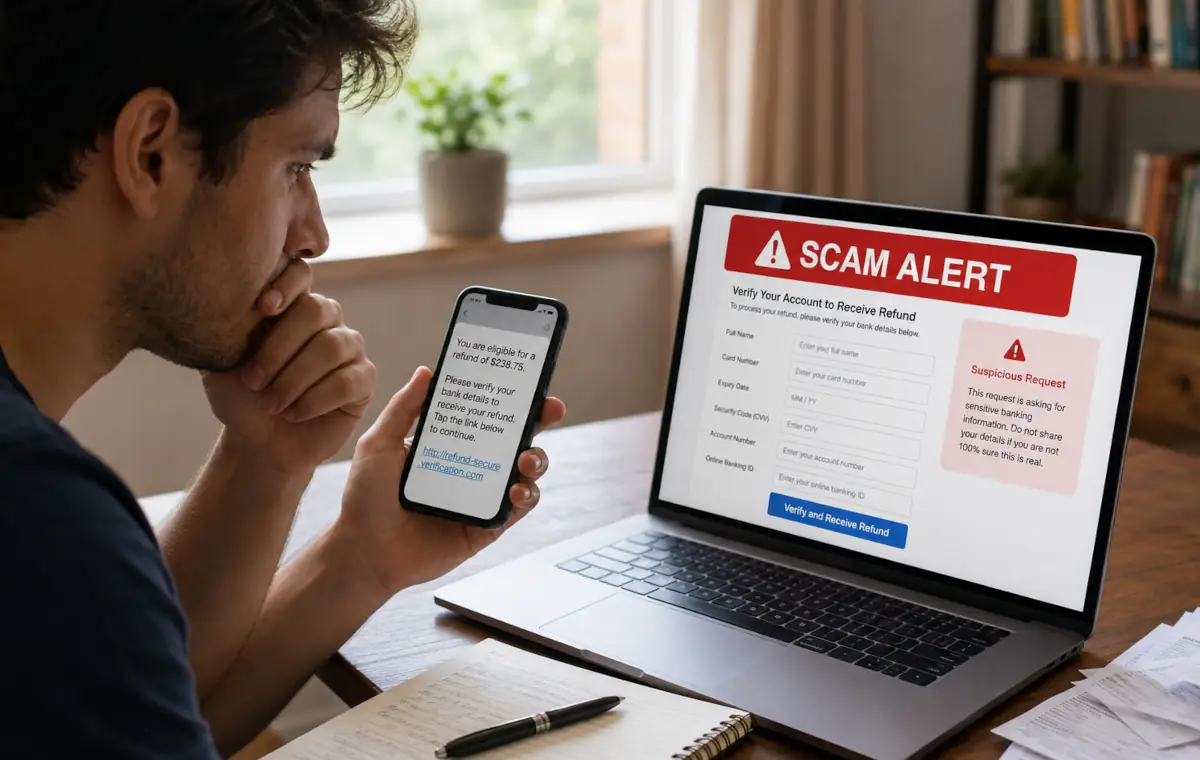 Negli scenari più direttamente finanziari, il falso rimborso serve a ottenere dati della carta o coordinate bancarie. La vittima può credere di fornire il mezzo per ricevere il denaro, mentre trasmette informazioni che permettono di utilizzare uno strumento di pagamento. Un rimborso legittimo generalmente non richiede di comunicare tutti i dati che permettono di sfruttare una carta bancaria.
Un altro metodo consiste nel presentare una convalida come una semplice verifica. La persona pensa di confermare la propria identità, il proprio conto o la propria idoneità, ma può in realtà autorizzare un’operazione sensibile. Può trattarsi di una connessione, un pagamento, l’aggiunta di un dispositivo o un’azione che il messaggio non descrive chiaramente.
Il frodatore può talvolta accompagnare la vittima per telefono durante questa fase. Questa guida limita il tempo di riflessione e distoglie l’attenzione da ciò che viene realmente convalidato. Quando un interlocutore insiste perché venga comunicato un codice, accettata una notifica o confermata un’operazione bancaria, il rischio diventa particolarmente elevato.
Un falso rimborso importante può essere preceduto da una richiesta di pagamento molto bassa. Il pretesto varia: spese amministrative, verifica bancaria, convalida del conto o fase obbligatoria prima del versamento. L’importo ridotto rende la richiesta meno inquietante, ma può bastare a raccogliere dati della carta o a preparare altri addebiti.
Il ragionamento da tenere a mente è semplice: non si dovrebbe dover pagare per ricevere un rimborso realmente dovuto. Una somma presentata come simbolica può essere un test, una porta d’ingresso o un modo per rendere la vittima più coinvolta nella procedura. Una volta accettato il pagamento, i truffatori dispongono spesso di informazioni supplementari e possono tentare di proseguire.
Questa richiesta deve essere esaminata con la stessa prudenza di un pagamento importante. L’importo non è l’unico criterio di rischio. Ciò che conta è la coerenza della procedura e la possibilità di verificare l’informazione tramite un canale indipendente.
Un rimborso inatteso merita sempre un momento di pausa. Il messaggio può essere professionale, contenere un importo preciso e utilizzare una presentazione simile a un servizio conosciuto. Malgrado ciò, diversi indizi devono portare a sospendere qualsiasi azione e a verificare altrove.
Questi segnali non si presentano necessariamente tutti insieme. Un solo elemento sensibile può bastare a rendere sospetta la procedura, soprattutto quando riguarda credenziali, codici o dati bancari. La prudenza consiste nel valutare la richiesta, non soltanto l’apparenza del messaggio.
I punti seguenti devono attirare l’attenzione quando accompagnano una promessa di rimborso:
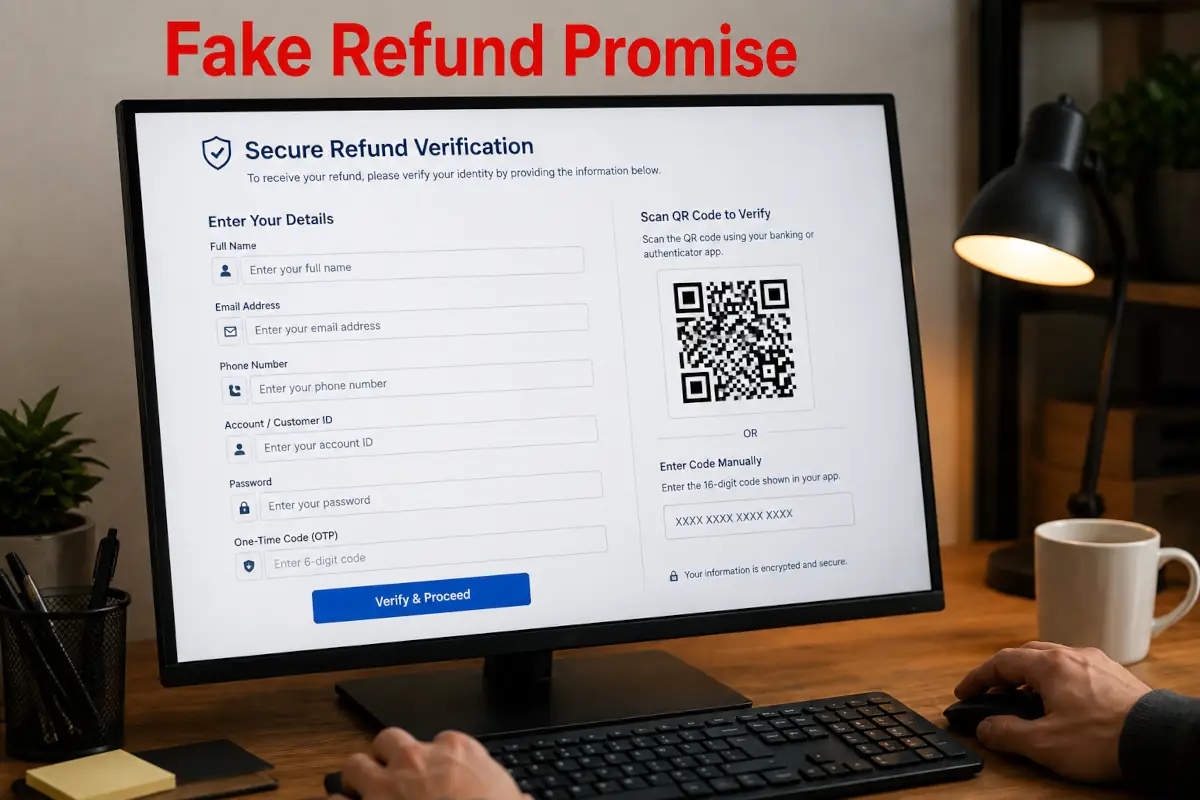
La buona verifica comincia fuori dal messaggio. È meglio non cliccare sul link, non scansionare il QR code e non richiamare un numero fornito nella notifica sospetta. L’accesso deve avvenire tramite il sito abituale, l’applicazione ufficiale già installata o recapiti conosciuti indipendentemente.
Se un rimborso esiste davvero, dovrebbe poter essere ritrovato nello spazio ufficiale dell’organismo interessato. L’assenza di informazioni in quello spazio deve indurre a considerare il messaggio sospetto. È preferibile perdere qualche minuto a controllare piuttosto che fornire dati difficili da recuperare in seguito.
Questo metodo protegge anche contro le imitazioni molto convincenti. Un falso sito può assomigliare a un portale ufficiale, ma non può sostituire una verifica effettuata da un accesso che avete scelto voi stessi. La regola pratica è quindi uscire dal messaggio e riprendere il controllo del percorso di verifica.
I frodatori presentano spesso i dati sensibili come elementi necessari al rimborso. Possono parlare di sicurezza, conferma, dossier incompleto o verifica obbligatoria. Tuttavia, alcune informazioni non devono essere trasmesse in questo tipo di procedura, soprattutto quando proviene da un messaggio inatteso.
Bisogna diffidare delle richieste che permettono di connettersi a un account, reimpostare un accesso o convalidare un’operazione. Un codice ricevuto via SMS o generato da un’applicazione può autorizzare un’azione che la vittima non comprende sempre nel momento in cui lo comunica. Una password data a un terzo può anche aprire l’accesso ad altri servizi se la stessa password è stata riutilizzata.
I seguenti elementi devono restare strettamente protetti:
 La reazione dipende dalle informazioni trasmesse. Se sono stati inseriti dati bancari, bisogna contattare rapidamente l’istituto finanziario interessato e monitorare le operazioni. Se è stata comunicata una password, deve essere modificata immediatamente, così come sugli account in cui la stessa password fosse stata utilizzata.
Quando una convalida bancaria o un’operazione è stata effettuata, bisogna verificare con precisione ciò che è stato autorizzato. La causale, l’importo, l’eventuale beneficiario e la natura dell’azione possono aiutare a comprendere il rischio. Non bisogna fidarsi soltanto di ciò che il frodatore ha annunciato durante la procedura.
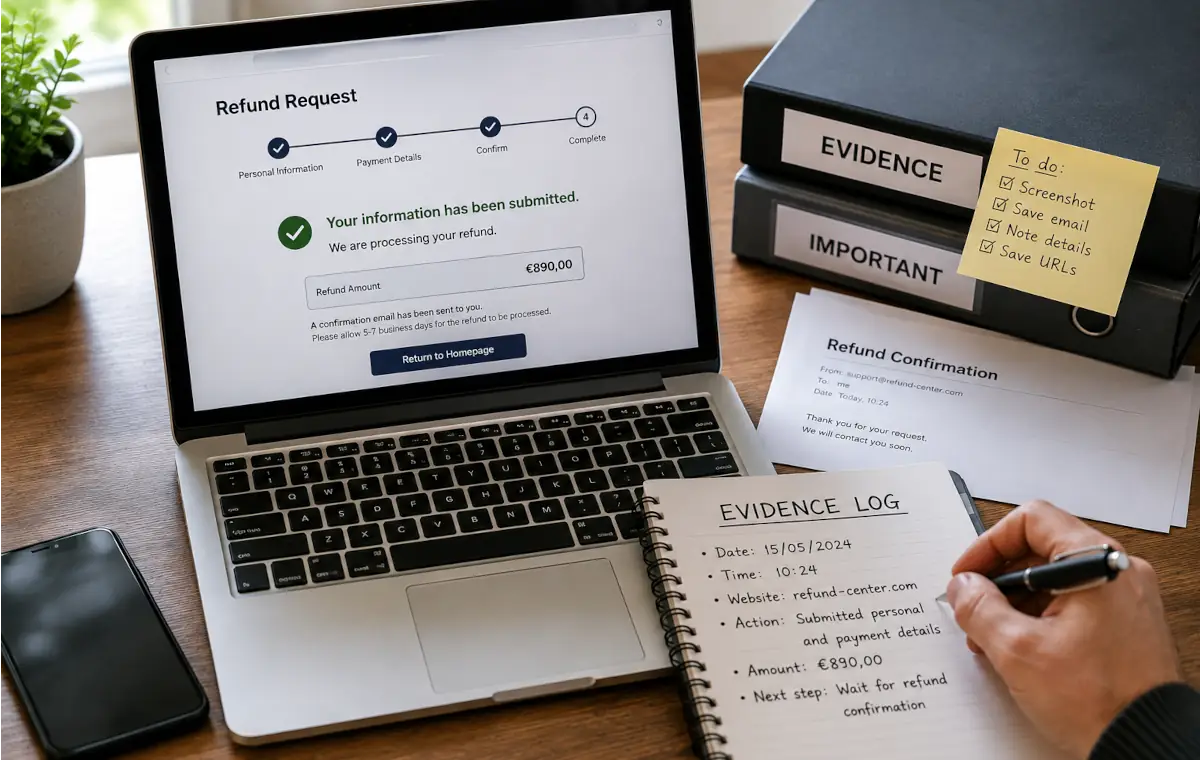
Le prove devono essere conservate, anche se nessuna somma è ancora stata addebitata. Possono essere utili per spiegare la situazione, segnalare il tentativo o seguire l’evoluzione del dossier. Si consiglia di conservare il messaggio ricevuto, l’indirizzo del sito, gli screenshot, il numero utilizzato e le informazioni legate alle eventuali transazioni.
Una frode del falso rimborso non si ferma sempre al primo messaggio. Dopo aver ottenuto alcuni dati, i truffatori possono ricontattare sostenendo che si è verificato un problema. Dispongono allora di informazioni personali che permettono di dare un’impressione di continuità e credibilità.
Il seguito può assumere la forma di una nuova convalida, di un codice da comunicare, di un’operazione bancaria da confermare o di un software da installare. La vittima può pensare di risolvere un incidente legato al rimborso, mentre viene trascinata in una frode in più fasi. Più le informazioni già trasmesse sono numerose, più il discorso può sembrare personalizzato.
La vigilanza deve quindi prolungarsi per diverse settimane o mesi dopo la comunicazione di dati personali. I messaggi futuri che menzionano il rimborso, un dossier incompleto o una correzione d’errore devono essere verificati con la stessa prudenza. Un primo errore non deve portare ad accordare maggiore fiducia ai contatti successivi.
Il falso rimborso devia una buona notizia apparente per provocare un’azione rischiosa. Il pericolo principale non è la somma annunciata, ma il link aperto, il QR code scansionato, il modulo compilato o la convalida accettata. Quando un messaggio promette denaro inatteso, la risposta più sicura consiste nel non convalidare nulla da quel messaggio e nel verificare direttamente presso la fonte ufficiale tramite un accesso indipendente.
Per rafforzare i vostri riflessi, potete consultare i nostri consigli pratici per evitare le truffe comuni o testare un indirizzo sospetto con il nostro strumento di valutazione dei link dubbi. Se sono già state trasmesse informazioni, il nostro percorso di aiuto per le vittime di frode può aiutare a organizzare le prime procedure senza perdere tempo.