Article de blog : Sécurité en ligne.
Bonjour et bienvenue sur Arnaque Ou Fiable!
Article de blog : Sécurité en ligne.
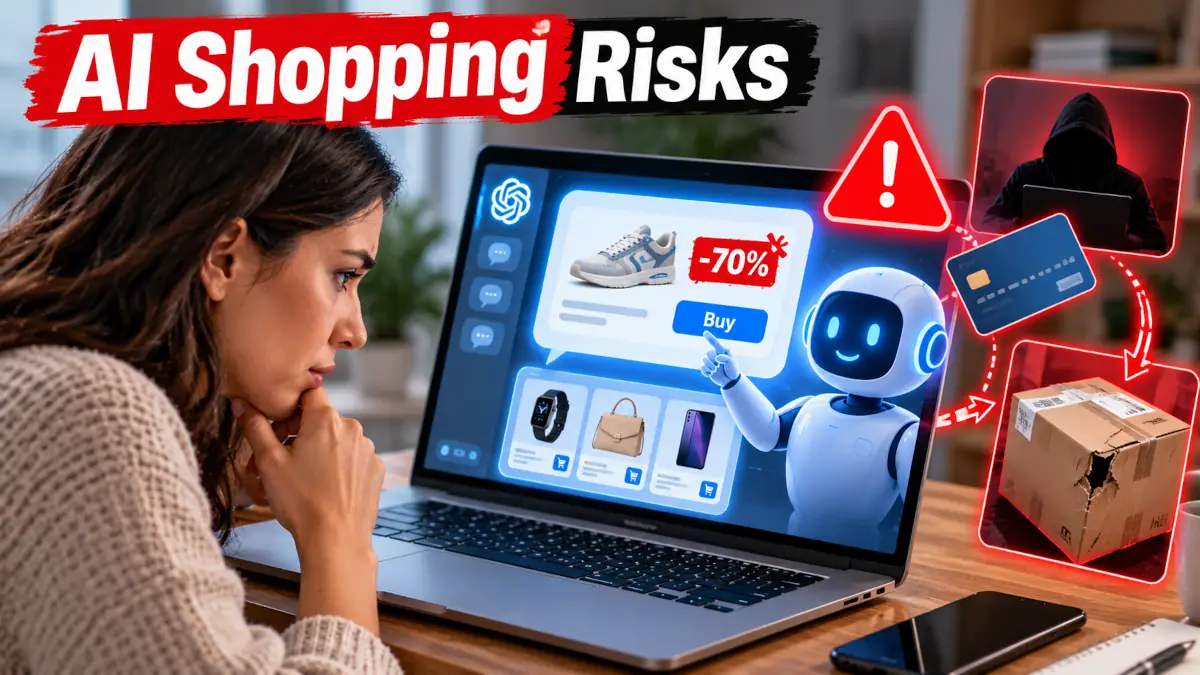 L’intelligence artificielle ne se contente plus de répondre à une question avant un achat. Elle peut comparer des produits, repérer une promotion, suggérer une négociation et, dans certains parcours, aller jusqu’à faciliter le paiement sans quitter la conversation. Cette évolution rend l’achat en ligne plus rapide, mais elle déplace aussi une partie du contrôle vers des systèmes dont les critères ne sont pas toujours visibles. Pour le consommateur, le confort promis doit donc s’accompagner de nouveaux réflexes de vérification.
Les assistants comme ChatGPT, Microsoft Copilot ou certains outils intégrés par des e-commerçants s’insèrent désormais dans plusieurs moments du parcours client. Leur avantage le plus visible tient à la formulation en langage naturel : l’utilisateur décrit un besoin, une contrainte ou une situation, puis l’outil propose des pistes adaptées. Cette logique change la façon de chercher, car elle remplace une série de mots-clés par une conversation plus souple.
Pour un cadeau, un équipement domestique ou un produit d’occasion, l’IA peut synthétiser des fiches techniques, résumer des avis clients et construire une comparaison lisible. Dans certains cas, comme avec une extension liée à Leboncoin sur ChatGPT, l’outil peut aussi aider à estimer un juste prix et à préparer une négociation. Lors des périodes de rabais, notamment le Black Friday ou les soldes, près d’un acheteur sur deux utilise désormais l’IA comme outil principal pour suivre les meilleures offres en temps réel.
Le basculement le plus sensible apparaît lorsque l’IA n’est plus seulement consultée, mais autorisée à intervenir dans la transaction. Des partenariats avec des plateformes comme Shopify montrent déjà cette direction, où l’utilisateur peut acheter depuis l’interface de conversation. La frontière entre conseil, recommandation commerciale et acte de paiement devient alors moins nette.
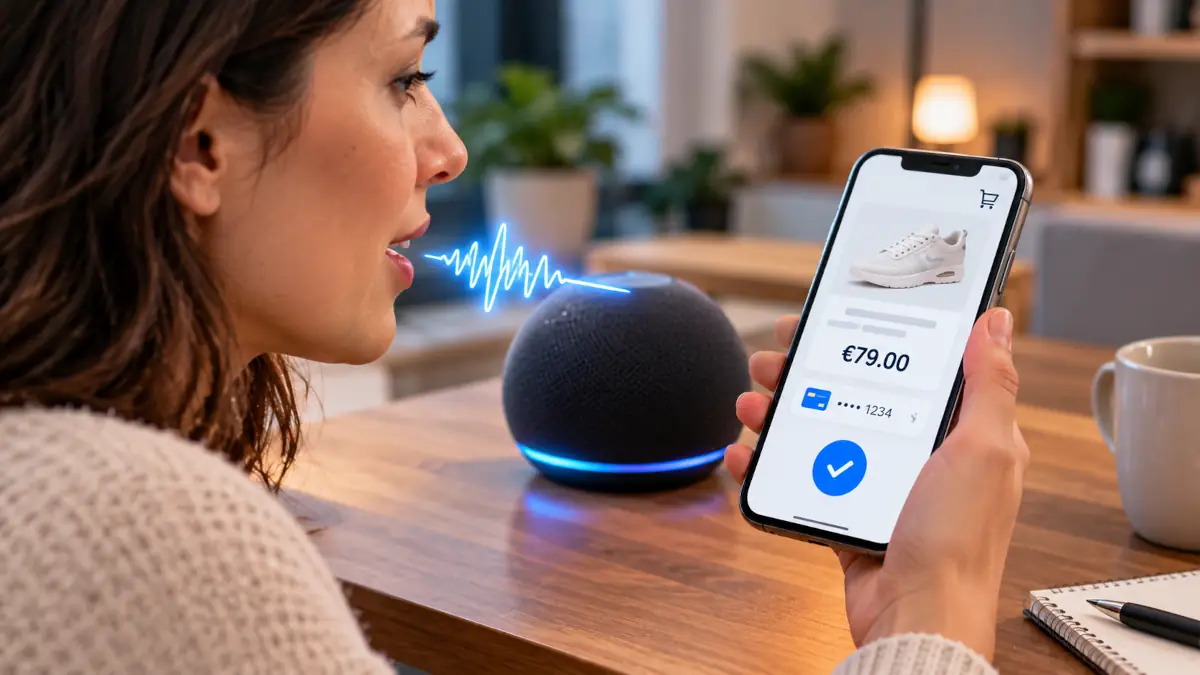 La rapidité de ces outils ne suffit pas à effacer les réserves des consommateurs. Les commandes d’achat vocales ou les agents capables de payer à la place de l’utilisateur suscitent une méfiance compréhensible. Seuls 22 % des citoyens se disent prêts à franchir ce pas, tandis que la carte de débit physique, détenue par 97 % de la population, reste un réflexe de contrôle très installé.
La sécurité du paiement concentre une grande partie des inquiétudes. Un agent autonome connecté à une carte bancaire ou à une solution de paiement pourrait, en cas de piratage de la plateforme ou de l’agent lui-même, devenir une porte d’entrée vers des achats frauduleux. Même sans attaque informatique, le sentiment de perdre la main sur le dernier clic peut freiner l’adoption.
La fiabilité des recommandations pose une autre difficulté. Une IA conversationnelle peut présenter une marque comme la meilleure option sans que l’utilisateur voie clairement si ce choix découle d’un critère objectif, d’un partenariat commercial ou d’un biais de classement. Contrairement à certains moteurs de recherche qui affichent explicitement une mention publicitaire, la recommandation peut se fondre dans une réponse fluide et sembler neutre.
Le risque antifraude ne se limite pas au faux site ou au paiement détourné. Une IA qui connaît vos préférences, votre budget et parfois vos hésitations peut influencer subtilement la décision. Le danger vient alors moins d’un mensonge évident que d’une orientation progressive vers des choix qui ne servent pas forcément l’intérêt du consommateur.
Les recommandations sponsorisées invisibles illustrent bien ce problème. Si une marque est intégrée naturellement dans une réponse, l’utilisateur peut croire recevoir un conseil impartial alors qu’il s’agit d’un placement favorisé. La frontière devient encore plus difficile à percevoir lorsque la réponse compare plusieurs options tout en insistant sur une seule.
La personnalisation du prix ajoute une couche supplémentaire. En analysant l’historique de conversation, le niveau d’urgence, le pouvoir d’achat estimé ou des signaux émotionnels, un système peut contribuer à proposer des conditions différentes à deux utilisateurs cherchant le même produit. Cette tarification dynamique ultra-personnalisée rend la comparaison classique moins évidente.
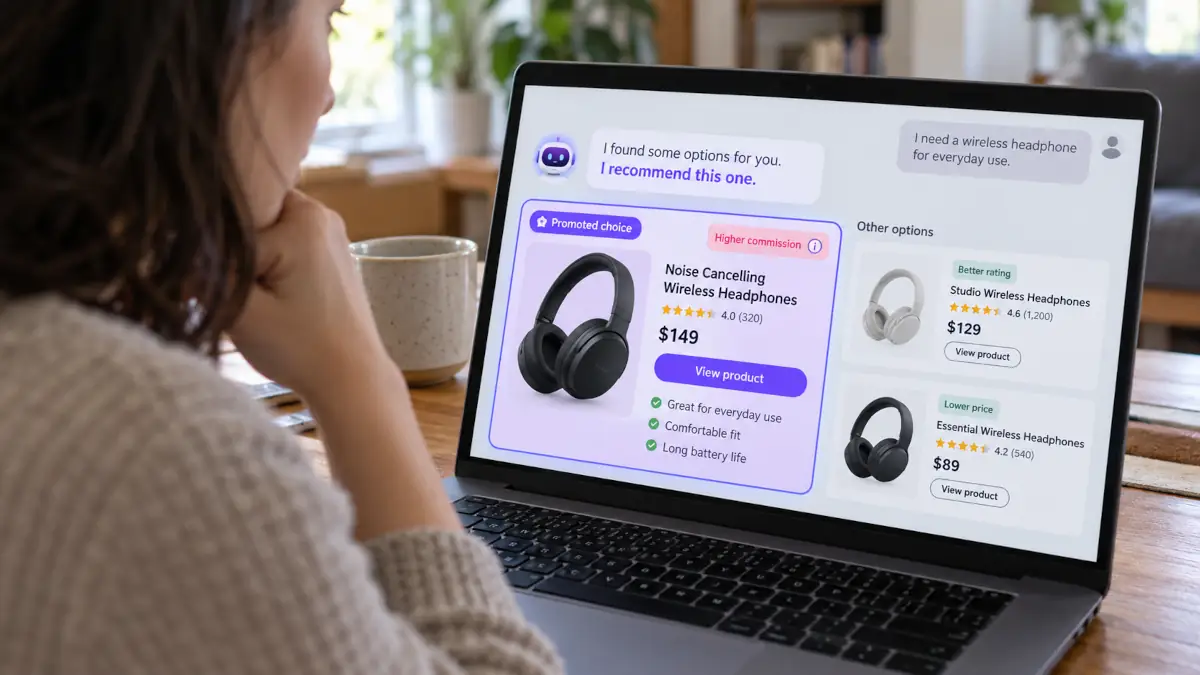
L’enfermement dans une bulle de filtres commerciale peut aussi réduire la qualité du choix. À force de profiler les goûts de l’utilisateur, l’IA risque de masquer des alternatives moins chères ou mieux adaptées. Le consommateur gagne en confort immédiat, mais perd parfois en diversité d’information.
Pour recommander correctement, l’IA demande souvent des détails que l’on ne donnerait pas spontanément à un vendeur. Un besoin lié à la santé, l’âge d’un enfant, la configuration du logement ou un budget exact peuvent être partagés dans une conversation d’apparence anodine. Ces informations deviennent précieuses si elles sont revendues à des courtiers en données ou exposées lors d’une fuite.
Le risque le plus concret concerne l’hameçonnage ciblé. Plus un fraudeur connaît le contexte personnel d’une victime, plus il peut construire un message crédible : produit récemment recherché, problème évoqué, dépense envisagée, contrainte familiale ou urgence financière. L’arnaque ne ressemble alors plus à un message générique, mais à une relance parfaitement adaptée.
La règle pratique consiste à limiter la précision inutile. Une IA n’a pas besoin de connaître une situation intime pour proposer un type de produit, une gamme de prix ou des critères techniques. Plus la demande reste factuelle, plus la surface d’exposition se réduit.
Les modèles génératifs peuvent produire des réponses convaincantes même lorsqu’ils se trompent. Dans le commerce, cette faiblesse peut prendre la forme d’une fiche technique inventée, d’une garantie mal présentée ou d’une politique de retour affirmée à tort. Un vêtement décrit comme 100 % coton alors qu’il ne l’est pas, ou un remboursement présenté comme certain sans vérification chez le vendeur, peut suffire à créer une mauvaise surprise après livraison.
La disparition des frictions accentue ce problème. Le paiement en un clic ou la commande vocale instantanée supprime le temps de pause pendant lequel l’acheteur relit, compare et renonce parfois. Un outil qui simplifie trop l’acte d’achat peut favoriser les dépenses impulsives, surtout lorsque la recommandation arrive au moment exact où l’utilisateur hésite.
La dépendance à la décision de la machine mérite aussi l’attention. En déléguant le choix, on lit moins les avis, on vérifie moins les sources et l’on peut perdre l’habitude de confronter plusieurs informations. Si le produit reçu est dangereux, inadapté ou simplement différent de ce qui était attendu, la responsabilité devient difficile à comprendre pour le client.
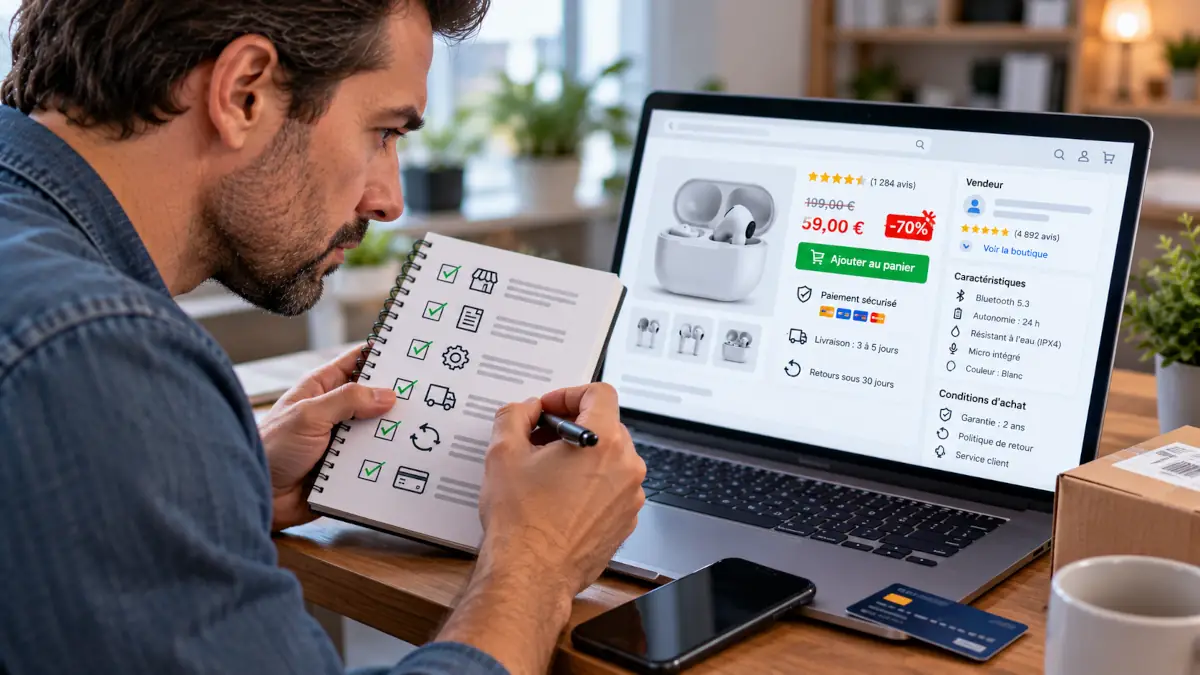
L’objectif n’est pas de rejeter toute aide automatisée, mais de redonner une place claire à la décision humaine. Une IA peut trier rapidement l’information, mais elle ne doit pas devenir l’unique arbitre du prix, de la fiabilité du vendeur et du paiement. La prudence repose sur une séparation nette entre recherche, comparaison et validation financière.
La double vérification reste le geste le plus rentable. Avant de cliquer, il faut contrôler que le produit existe bien au prix annoncé, que le stock indiqué correspond à la page du commerçant et que les avis proviennent de clients réels. Un comparateur traditionnel ou une navigation privée permettent aussi de repérer un prix gonflé par profilage.
Les achats vocaux ou entièrement automatisés devraient rester désactivés lorsqu’ils ne sont pas nécessaires. Chaque paiement mérite une étape explicite, visible et volontaire. Cette contrainte paraît moins confortable, mais elle limite les erreurs, les commandes répétitives et les achats déclenchés trop vite.
Un doute après un achat ne doit pas être ignoré. Un prix différent de celui annoncé, un vendeur inconnu, une description incohérente ou une pression inhabituelle pendant la conversation sont des signaux à prendre au sérieux. Mieux vaut suspendre toute nouvelle transaction automatique le temps de comprendre ce qui s’est passé.
Les preuves numériques peuvent aider à reconstituer la situation. La conversation avec l’IA, la page produit, le reçu, les conditions de retour et les messages du vendeur donnent des éléments concrets pour évaluer l’écart entre la promesse et la réalité. Cette conservation est particulièrement utile lorsque la recommandation initiale a influencé la décision.
Si un paiement semble non reconnu ou frauduleux, la première réaction consiste à reprendre le contrôle des moyens de paiement liés à l’outil. Il faut aussi vérifier les autorisations accordées aux extensions, applications ou agents connectés. En cas de message suspect reçu après la recherche ou l’achat, l’analyse du contenu permet souvent de repérer une tentative de phishing construite à partir de données personnelles.
Les agents IA peuvent rendre l’achat en ligne plus fluide, mais cette fluidité ne doit pas effacer les gestes de prudence qui protègent le consommateur. Le bon équilibre consiste à utiliser l’IA pour organiser l’information, puis à vérifier soi-même le vendeur, le prix, les conditions et le paiement avant toute validation. Pour renforcer ces réflexes, vous pouvez consulter nos conseils pratiques pour repérer les pièges avant de payer, tester une offre douteuse avec un outil d’analyse d’annonce ou de devis et approfondir les réactions utiles dans notre dossier sur les fraudes et les bons réflexes.