Articolo del blog: Sicurezza online
Ciao e benvenuto su Truffa O Affidabile!
Articolo del blog: Sicurezza online
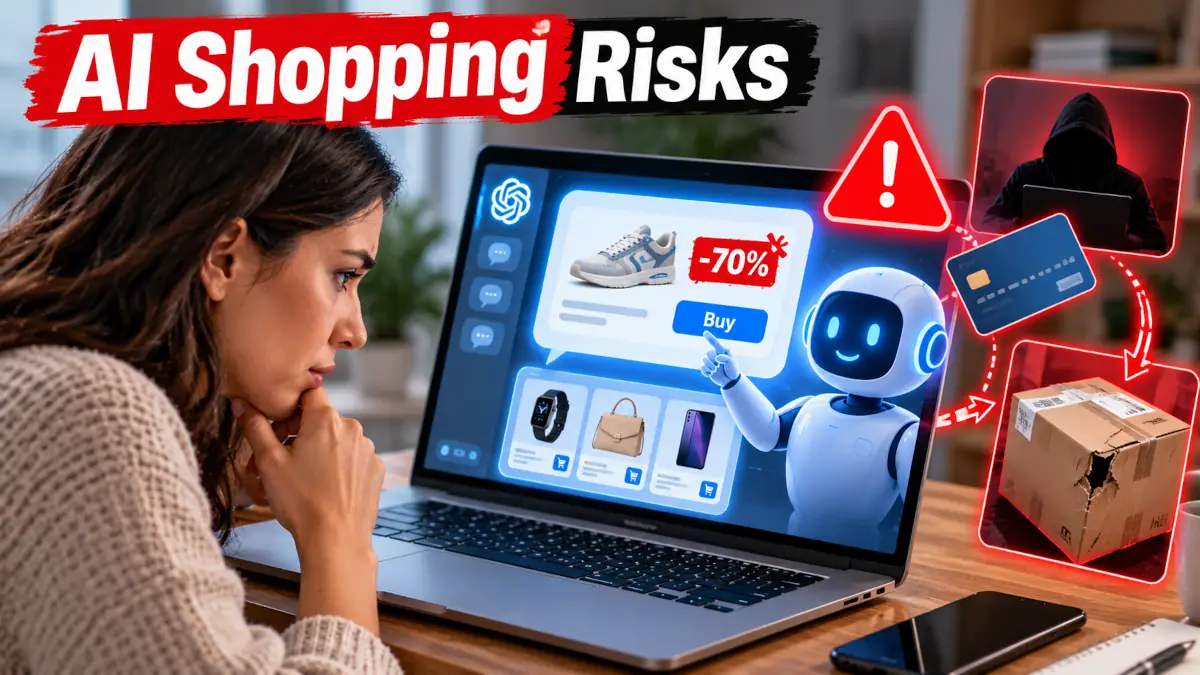 L’intelligenza artificiale non si limita più a rispondere a una domanda prima di un acquisto. Può confrontare prodotti, individuare una promozione, suggerire una trattativa e, in alcuni percorsi di acquisto, arrivare persino a facilitare il pagamento senza uscire dalla conversazione. Questa evoluzione rende gli acquisti online più rapidi, ma trasferisce anche una parte del controllo a sistemi i cui criteri non sono sempre visibili. Per il consumatore, la comodità promessa deve quindi essere accompagnata da nuove abitudini di verifica.
Assistenti come ChatGPT, Microsoft Copilot o alcuni strumenti integrati dai commercianti online intervengono ormai in diverse fasi del percorso di acquisto. Il loro vantaggio più evidente è la possibilità di esprimersi in linguaggio naturale: l’utente descrive un’esigenza, un vincolo o una situazione, poi lo strumento propone soluzioni adeguate. Questo approccio cambia il modo di cercare, perché sostituisce una serie di parole chiave con una conversazione più flessibile.
Per un regalo, un elettrodomestico o un prodotto usato, l’IA può sintetizzare schede tecniche, riassumere recensioni dei clienti e creare un confronto facilmente comprensibile. In alcuni casi, come con un’estensione collegata a Leboncoin su ChatGPT, lo strumento può anche aiutare a stimare un prezzo equo e a preparare una trattativa. Durante i periodi di sconti, in particolare il Black Friday o i saldi, quasi un acquirente su due utilizza ormai l’IA come strumento principale per seguire le offerte migliori in tempo reale.
Il cambiamento più delicato si verifica quando l’IA non viene più soltanto consultata, ma è autorizzata a intervenire nella transazione. Le partnership con piattaforme come Shopify mostrano già questa direzione, nella quale l’utente può acquistare direttamente dall’interfaccia di conversazione. Il confine tra consulenza, raccomandazione commerciale e operazione di pagamento diventa quindi meno netto.
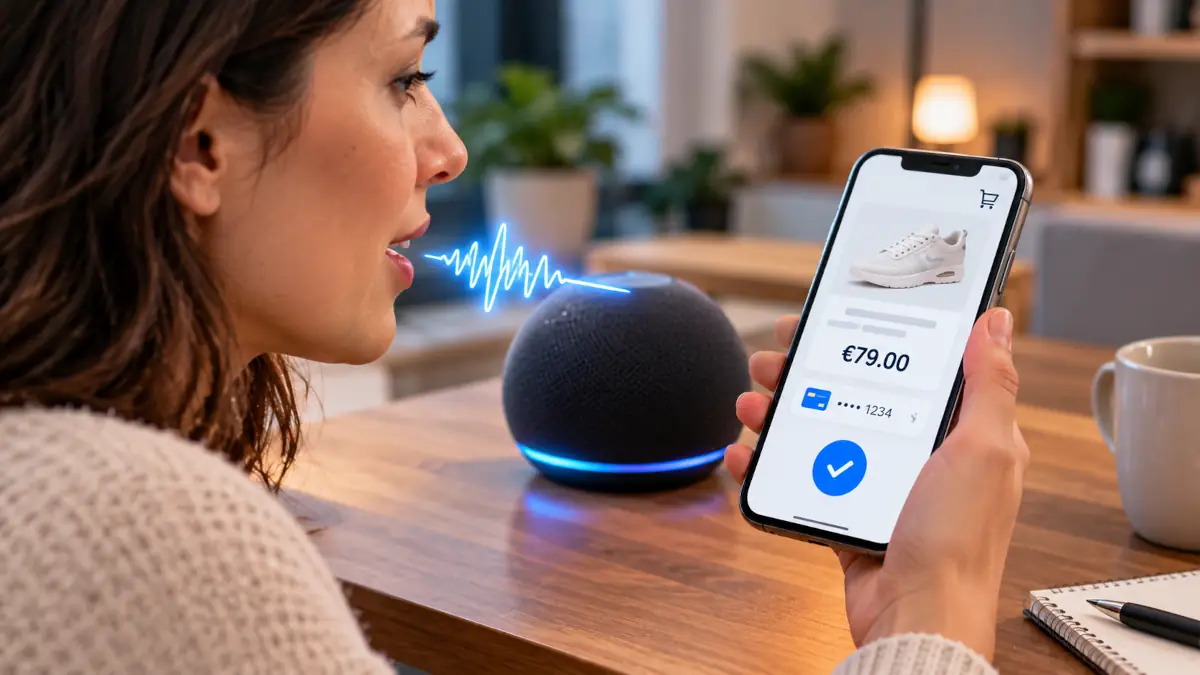 La rapidità di questi strumenti non basta a eliminare le riserve dei consumatori. Gli ordini di acquisto vocali o gli agenti capaci di pagare al posto dell’utente suscitano una comprensibile diffidenza. Soltanto il 22% dei cittadini si dichiara disposto a compiere questo passo, mentre la carta di debito fisica, posseduta dal 97% della popolazione, rimane uno strumento di controllo ormai profondamente radicato nelle abitudini.
La sicurezza dei pagamenti concentra gran parte delle preoccupazioni. Un agente autonomo collegato a una carta bancaria o a una soluzione di pagamento potrebbe, in caso di violazione della piattaforma o dell’agente stesso, diventare una porta d’accesso ad acquisti fraudolenti. Anche in assenza di un attacco informatico, la sensazione di perdere il controllo sull’ultimo clic può frenare l’adozione di questi strumenti.
L’affidabilità delle raccomandazioni rappresenta un’altra difficoltà. Un’IA conversazionale può presentare un marchio come la scelta migliore senza che l’utente possa capire chiaramente se questa indicazione derivi da un criterio oggettivo, da una partnership commerciale o da un criterio di classificazione distorto. A differenza di alcuni motori di ricerca che mostrano esplicitamente un’indicazione pubblicitaria, la raccomandazione può essere integrata in una risposta scorrevole e sembrare neutrale.
Il rischio di frode non si limita ai siti falsi o ai pagamenti dirottati. Un’IA che conosce le tue preferenze, il tuo budget e talvolta le tue esitazioni può influenzare sottilmente la decisione. Il pericolo deriva quindi meno da una menzogna evidente che da un orientamento progressivo verso scelte che non rispondono necessariamente agli interessi del consumatore.
Le raccomandazioni sponsorizzate non dichiarate illustrano bene questo problema. Se un marchio viene inserito naturalmente in una risposta, l’utente può credere di ricevere un consiglio imparziale quando in realtà si tratta di un posizionamento commerciale privilegiato. Il confine diventa ancora più difficile da individuare quando la risposta confronta diverse opzioni, insistendo però su una sola.
La personalizzazione dei prezzi aggiunge un ulteriore livello di complessità. Analizzando la cronologia della conversazione, il livello di urgenza, il potere d’acquisto stimato o determinati segnali emotivi, un sistema può contribuire a proporre condizioni differenti a due utenti che cercano lo stesso prodotto. Questa politica di prezzi dinamici estremamente personalizzata rende meno immediato il confronto tradizionale.
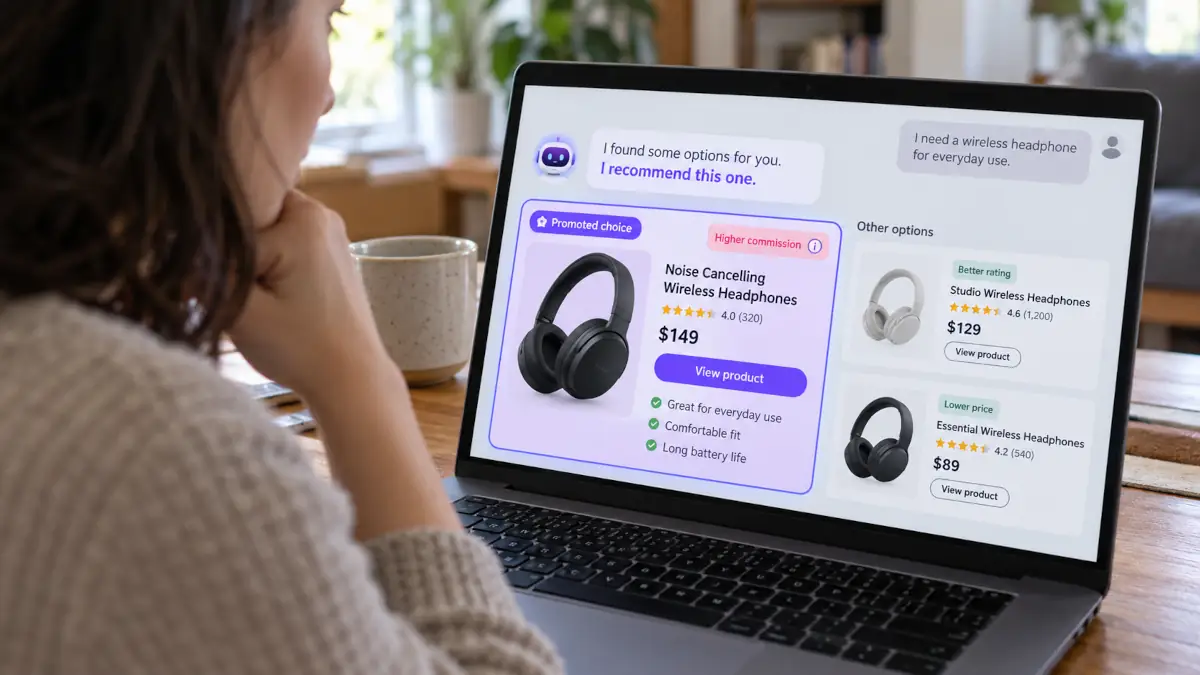
Rimanere intrappolati in una bolla di filtri commerciali può anche ridurre la qualità della scelta. Profilando continuamente i gusti dell’utente, l’IA rischia di nascondere alternative più economiche o più adatte. Il consumatore guadagna in comodità immediata, ma talvolta perde in varietà di informazioni.
Per formulare raccomandazioni appropriate, l’IA richiede spesso dettagli che non forniremmo spontaneamente a un venditore. Un’esigenza legata alla salute, l’età di un bambino, la configurazione dell’abitazione o un budget preciso possono essere condivisi durante una conversazione apparentemente innocua. Queste informazioni diventano preziose se vengono rivendute a intermediari di dati o esposte in seguito a una violazione.
Il rischio più concreto riguarda il phishing mirato. Più un truffatore conosce il contesto personale di una vittima, più può costruire un messaggio credibile: un prodotto cercato di recente, un problema menzionato, una spesa prevista, una situazione familiare o un’urgenza finanziaria. La truffa non assomiglia più a un messaggio generico, ma a una comunicazione di sollecito perfettamente personalizzata.
La regola pratica consiste nel limitare i dettagli inutilmente precisi. Un’IA non ha bisogno di conoscere una situazione intima per suggerire un tipo di prodotto, una fascia di prezzo o determinati criteri tecnici. Più la richiesta rimane basata su elementi oggettivi, più si riduce l’esposizione dei dati.
I modelli generativi possono produrre risposte convincenti anche quando commettono errori. Nel commercio, questa debolezza può tradursi in una scheda tecnica inventata, una garanzia descritta in modo scorretto o una politica di reso presentata erroneamente come certa. Un capo di abbigliamento descritto come 100% cotone quando non lo è, oppure un rimborso presentato come garantito senza aver verificato con il venditore, possono bastare a creare una spiacevole sorpresa dopo la consegna.
L’eliminazione degli ostacoli nel processo di acquisto accentua questo problema. Il pagamento con un clic o l’ordine vocale istantaneo eliminano il momento di pausa durante il quale l’acquirente rilegge, confronta e talvolta rinuncia. Uno strumento che semplifica eccessivamente l’acquisto può favorire le spese impulsive, soprattutto quando la raccomandazione arriva proprio nel momento in cui l’utente è indeciso.
Anche la dipendenza dalle decisioni della macchina merita attenzione. Delegando la scelta, si leggono meno recensioni, si verificano meno fonti e si può perdere l’abitudine di confrontare diverse informazioni. Se il prodotto ricevuto è pericoloso, inadatto o semplicemente diverso da quanto previsto, diventa difficile per il cliente capire di chi sia la responsabilità.
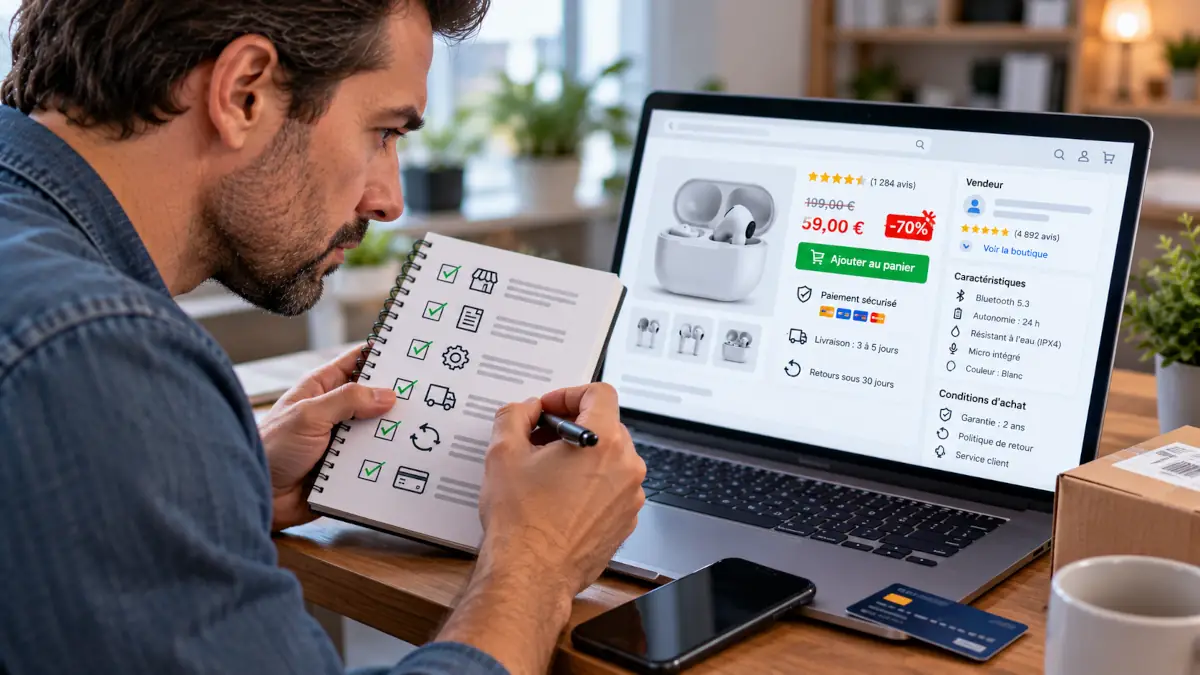
L’obiettivo non è rifiutare qualsiasi forma di assistenza automatizzata, ma restituire un ruolo chiaro alla decisione umana. Un’IA può organizzare rapidamente le informazioni, ma non deve diventare l’unico arbitro del prezzo, dell’affidabilità del venditore e del pagamento. La prudenza si basa su una netta separazione tra ricerca, confronto e autorizzazione finanziaria.
La doppia verifica rimane l’abitudine più vantaggiosa. Prima di cliccare, bisogna controllare che il prodotto esista realmente al prezzo indicato, che la disponibilità annunciata corrisponda a quella riportata sulla pagina del commerciante e che le recensioni provengano da clienti autentici. Un comparatore tradizionale o la navigazione privata permettono inoltre di individuare un prezzo gonfiato sulla base del profilo dell’utente.
Gli acquisti vocali o completamente automatizzati dovrebbero rimanere disattivati quando non sono necessari. Ogni pagamento merita una fase esplicita, visibile e volontaria. Questa precauzione può sembrare meno comoda, ma limita gli errori, gli ordini ripetuti e gli acquisti effettuati troppo in fretta.
Un dubbio dopo un acquisto non deve essere ignorato. Un prezzo diverso da quello annunciato, un venditore sconosciuto, una descrizione incoerente o una pressione insolita durante la conversazione sono segnali da prendere sul serio. È preferibile sospendere qualsiasi nuova transazione automatica per il tempo necessario a capire cosa sia successo.
Le prove digitali possono aiutare a ricostruire la situazione. La conversazione con l’IA, la pagina del prodotto, la ricevuta, le condizioni di reso e i messaggi del venditore forniscono elementi concreti per valutare la differenza tra quanto promesso e la realtà. Conservare questa documentazione è particolarmente utile quando la raccomandazione iniziale ha influenzato la decisione.
Se un pagamento sembra non riconosciuto o fraudolento, la prima reazione consiste nel riprendere il controllo dei metodi di pagamento collegati allo strumento. Occorre anche verificare le autorizzazioni concesse alle estensioni, alle applicazioni o agli agenti connessi. In caso di messaggio sospetto ricevuto dopo la ricerca o l’acquisto, l’analisi del contenuto permette spesso di individuare un tentativo di phishing costruito a partire da dati personali.
Gli agenti IA possono rendere gli acquisti online più semplici e scorrevoli, ma questa fluidità non deve cancellare le precauzioni che proteggono il consumatore. Il giusto equilibrio consiste nell’utilizzare l’IA per organizzare le informazioni, verificando poi personalmente il venditore, il prezzo, le condizioni e il pagamento prima di qualsiasi conferma. Per rafforzare queste abitudini, puoi consultare i nostri consigli pratici per riconoscere le trappole prima di pagare, verificare un’offerta dubbia con uno strumento di analisi di annunci o preventivi e approfondire le azioni utili nel nostro approfondimento sulle frodi e sulle giuste precauzioni.