Blogartikel: Online veiligheid
Hallo en welkom bij Oplichterij of Betrouwbaar!
Blogartikel: Online veiligheid
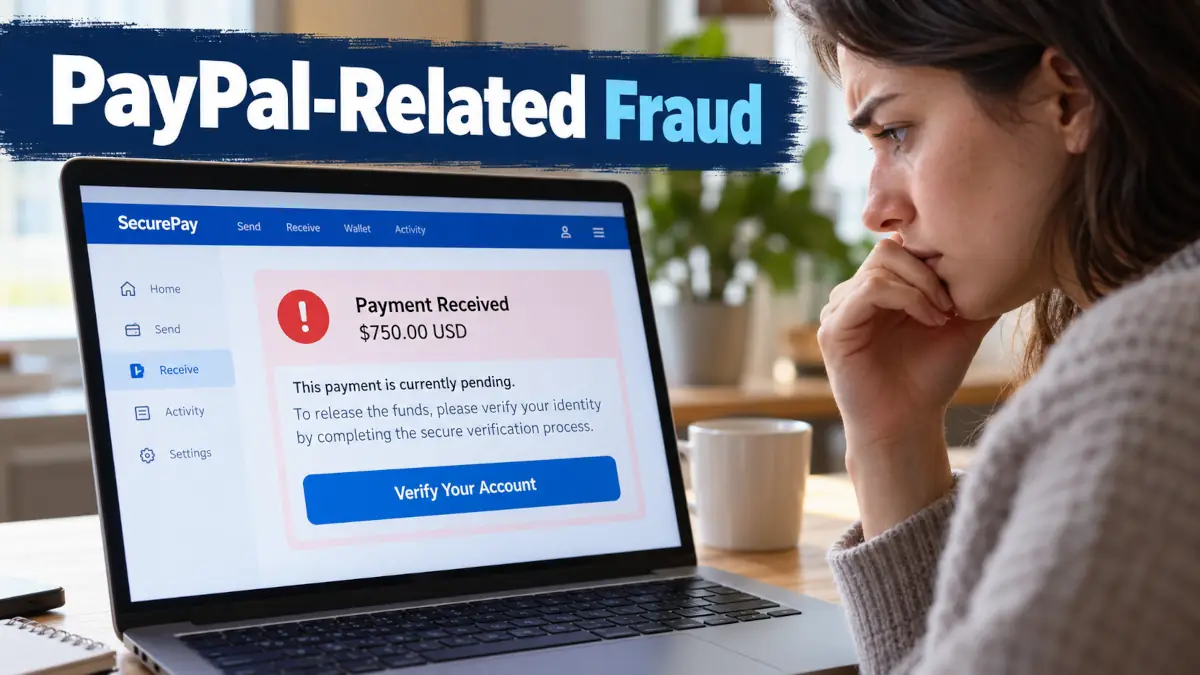 PayPal wekt vertrouwen omdat de naam wordt geassocieerd met snelle betalingen, online aankopen en transacties tussen particulieren. Dat vertrouwen trekt ook oplichters aan die het imago kopiëren, bepaalde functies misbruiken en valse betalingsscenario’s creëren. De valstrikken beperken zich niet tot valse e-mails: ze kunnen ook opduiken bij een verkoop op een advertentieplatform of in de vorm van een ogenschijnlijk officieel geldverzoek. Voordat u een pakket verstuurt, op een link klikt of een nummer belt dat u in een bericht hebt ontvangen, kunnen enkele eenvoudige controles geldverlies voorkomen.
PayPal is bekend, wordt bij veel transacties gebruikt en is vertrouwd genoeg om veel mensen snel te laten reageren wanneer een bericht melding maakt van een geblokkeerde rekening of onbekende transactie. Fraudeurs maken gebruik van die onmiddellijke reactie: hun doel is niet alleen om een gevoel van urgentie te creëren, maar ook om het slachtoffer zijn gebruikelijke voorzichtigheidsreflexen te laten loslaten. Een bericht met een logo, administratieve woordenschat en een lay-out die op PayPal lijkt, kan geloofwaardig overkomen, vooral wanneer het een financieel probleem aankondigt.
Het principe blijft vaak hetzelfde: ongerustheid creëren, een snelle oplossing voorstellen en vervolgens naar een risicovolle handeling sturen. Die handeling kan bestaan uit het klikken op een link, bellen naar een valse helpdesk, een pakket versturen voordat het geld werkelijk is ontvangen of een minder beschermende betaalmethode gebruiken. Fraude berust zelden op één enkel detail; meestal worden meerdere plausibele elementen gecombineerd om de indruk van een normale uitwisseling te wekken.
De huidige PayPal-oplichting treft zowel kopers als verkopers. Een particulier die een voorwerp verkoopt op Leboncoin, Vinted of Marketplace kan een valse betalingsbevestiging ontvangen. Een gebruiker die een product koopt, kan worden gevraagd te betalen via de modus « vrienden en familie » om zogenaamde kosten te vermijden. In beide gevallen bestaat voorzichtigheid erin terug te keren naar de PayPal-rekening zelf en niet naar het ontvangen bericht.
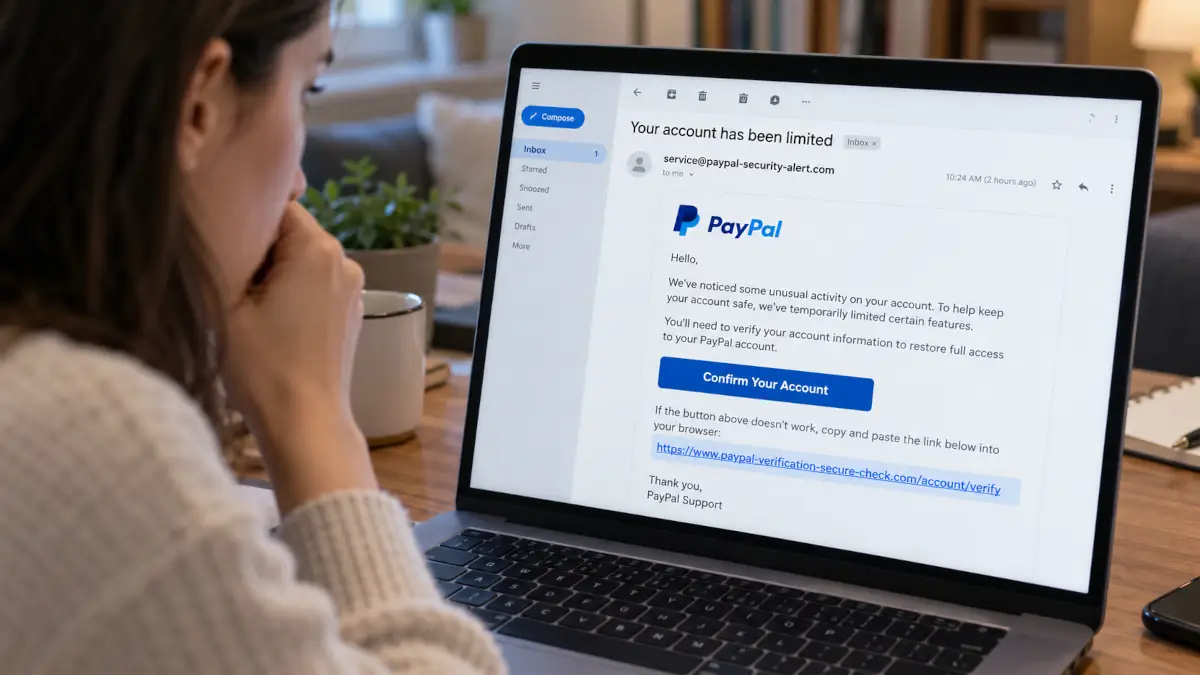 Phishing blijft de meest voorkomende techniek bij fraude waarbij de naam PayPal wordt gebruikt. Berichten komen binnen via e-mail, sms of een melding die het uiterlijk van een officiële dienst nabootst, met uiteenlopende redenen: beperkte rekening, verdachte betaling, niet-geautoriseerde transactie, beveiligingsprobleem of dringende validatie. Het doel is u te laten klikken op een link naar een frauduleuze pagina of u ertoe aan te zetten een nummer te bellen dat als klantenservice wordt voorgesteld.
De visuele kwaliteit van sommige berichten maakt de valstrik moeilijker te herkennen. Een verzorgde kopie kan de kleuren, formuleringen en toon van PayPal overnemen zonder meteen duidelijke fouten te bevatten. Het belangrijkste signaal is dus niet alleen het uiterlijk van het bericht, maar vooral de gevraagde handeling: urgentie, een rechtstreekse link, bellen naar een nummer uit het bericht of een vraag om gevoelige informatie.
Een echte veiligheidsreflex bestaat erin het traject dat in het bericht wordt voorgesteld niet te gebruiken. Door de PayPal-app te openen of zelf paypal.com in de browser in te voeren, kunt u controleren of er werkelijk een waarschuwing bestaat. Als er niets in de rekening verschijnt, moet het ontvangen bericht met grote argwaan worden behandeld, ook als het er verzorgd uitziet.
Sommige vormen van oplichting zijn verwarrender omdat het bericht daadwerkelijk via de servers van PayPal kan worden verzonden. Oplichters misbruiken legitieme functies, zoals facturen, geldverzoeken of bepaalde berichten die verband houden met abonnementen. De ontvanger ziet dan een afzenderadres dat authentiek lijkt, soms service@paypal.com, en kan denken dat de volledige inhoud door PayPal is gevalideerd.
De valstrik zit in de tekst die door de oplichter werd toegevoegd. Daarin kan een dure aankoop worden vermeld, zoals een iPhone of MacBook, met een telefoonnummer waarmee de aankoop zogenaamd kan worden geannuleerd. De ongeruste gebruiker belt vervolgens deze valse dienst, waarna de oplichting kan doorgaan met manipulatie, een verzoek om in te loggen of een poging om persoonsgegevens te verkrijgen.
Deze variant toont aan dat een geloofwaardige afzender niet volstaat om de inhoud te authenticeren. Een factuur of geldverzoek moet altijd vanuit de PayPal-rekening worden gecontroleerd, zonder het telefoonnummer uit het bericht te gebruiken. Als de handeling bestaat, zal ze zichtbaar zijn in de omgeving van de gebruiker; als ze niet verschijnt of onsamenhangend lijkt, is het beter elk contact te verbreken en de officiële PayPal-kanalen te gebruiken die via de app of de website bereikbaar zijn.
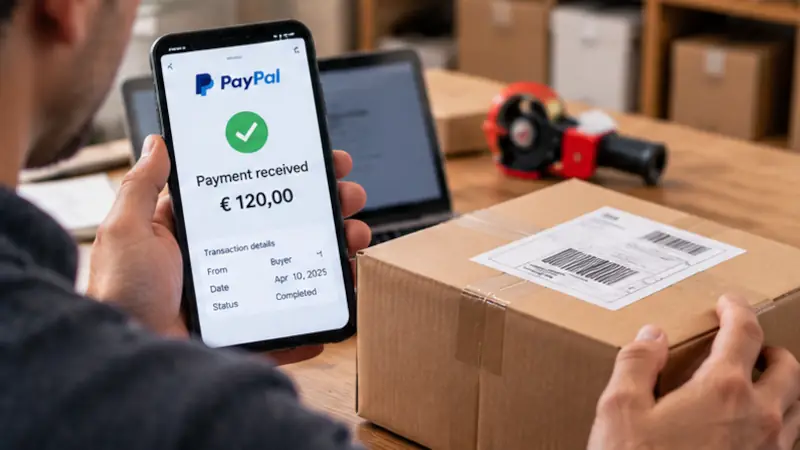 Platformen voor verkoop tussen particulieren zijn een geliefd terrein voor valse betalingsbevestigingen. De koper beweert via PayPal te hebben betaald, stuurt soms een schermafbeelding of e-mail die op een melding lijkt en dringt er vervolgens op aan dat de verkoper het pakket snel verstuurt. Daarna blijkt het probleem: het geld komt niet aan of de transactie wordt na verzending betwist.
De verkoper mag een betalingsbelofte niet verwarren met een daadwerkelijk beschikbaar saldo. Een bericht dat buiten de PayPal-app wordt ontvangen, een schermafbeelding of een door de koper doorgestuurde bevestiging vormen geen voldoende bewijs. Alleen controle in de PayPal-rekening laat zien of de transactie bestaat en of de fondsen zichtbaar zijn.
Druk is vaak een nuttig signaal. Een koper die onmiddellijke verzending vraagt, zegt dat de betaling « in behandeling » is of beweert dat een speciale procedure het geld blokkeert, probeert soms de beslissing te versnellen. Bij een verkoop tussen particulieren is de juiste volgorde eenvoudig: controleer de betaling in PayPal, wacht tot het geld werkelijk beschikbaar is en bereid pas daarna de verzending voor.
De oplichting met valse kosten berust op een belofte: het geld zou geblokkeerd zijn en er zou een extra bedrag moeten worden betaald om het vrij te geven. Het voorwendsel varieert, maar het mechanisme blijft hetzelfde: het slachtoffer denkt kosten te moeten voorschieten om zijn eigen betaling te ontvangen. Een dergelijke vraag moet als een belangrijk waarschuwingssignaal worden beschouwd, vooral wanneer ze via een bericht komt of van iemand die beweert namens PayPal te handelen.
Een andere veelvoorkomende valstrik betreft de betaalmodus « vrienden en familie », ook wel Friends & Family genoemd. Deze modus biedt niet de bescherming die verbonden is aan commerciële betalingen tussen koper en verkoper. Oplichters vragen er vaak om en stellen deze methode voor als eenvoudiger, sneller of goedkoper, maar de gebruiker neemt dan een belangrijk risico bij een geschil.
Voor een verkoop of aankoop met iemand die men niet kent, blijft de betaling « goederen en diensten » de meest logische keuze. Zo blijft de betaling binnen een commerciële transactie, in tegenstelling tot een overdracht tussen vrienden die eerder bedoeld is voor persoonlijk geldverkeer. Als een gesprekspartner deze methode categorisch weigert en op een andere optie aandringt, is het beter de uitwisseling te vertragen en de transactie opnieuw te overwegen.
Valse facturen en geldverzoeken spelen in op de verwarring tussen een melding en een echte schuld. Een gebruiker ontvangt een onverwachte factuur, soms met een verontrustende omschrijving, en wordt vervolgens gevraagd snel te bellen om bezwaar te maken of te annuleren. Deze enscenering zet aan tot handelen nog vóór is gecontroleerd of de handeling werkelijk in de rekening bestaat.
Frauduleuze terugbetalingsverzoeken volgen een vergelijkbare logica. De oplichter kan beweren te veel te hebben betaald, een fout te hebben gemaakt of na een transactie een bedrag te moeten terugkrijgen. Het doel is geld teruggestuurd te krijgen, soms voordat de oorspronkelijke transactie is bevestigd of definitief beschikbaar is.
Het scenario van « overpayment », of te veel betalen, verdient bijzondere aandacht bij verkoop tussen particulieren. De koper kondigt een betaling aan die hoger ligt dan de afgesproken prijs en vraagt vervolgens het verschil terug te sturen. Zolang de betaling niet daadwerkelijk veilig in de rekening staat, betekent een bedrag terugsturen dat u het risico loopt de oplichting met uw eigen geld te financieren.
 Preventie berust minder op permanent wantrouwen dan op een vaste controleroutine. PayPal moet worden geraadpleegd via de applicatie of via de officiële website die u zelf invoert, niet via een ontvangen link. Deze eenvoudige verandering van reflex neutraliseert een groot deel van de phishingpogingen en vermindert beslissingen die onder druk worden genomen.
Voordat u geld verstuurt, moet u begrijpen waarom de betaling wordt gevraagd, aan wie ze bestemd is en welke betaalmethode wordt gebruikt. Voordat u een pakket verstuurt, moet u controleren of de transactie in de rekening bestaat en of het geld werkelijk beschikbaar is. In beide situaties mag een bericht buiten PayPal nooit de rechtstreekse controle vervangen.
Tweestapsverificatie voegt een nuttige barrière toe bij een poging om toegang tot de rekening te krijgen. Ze maakt de rekening niet onkwetsbaar, maar bemoeilijkt het misbruik van gestolen inloggegevens. Regelmatige controle van de rekening helpt ook om sneller een onbekende transactie, vreemd verzoek of activiteit te herkennen die niet bij uw gebruik past.
Een verkeerde klik of een telefoontje naar een valse helpdesk betekent niet dat u in paniek moet raken, maar u moet snel en methodisch handelen. Als u uw inloggegevens op een verdachte pagina hebt ingevoerd, wijzig dan uw wachtwoord via de officiële PayPal-site of -app en controleer de beveiligingsinstellingen. Als er een betaling is uitgevoerd of een onbekende transactie verschijnt, bekijk dan de beschikbare opties in uw PayPal-rekening en verzamel de bewijzen.
Bewijzen zijn belangrijk omdat ze toelaten de chronologie te reconstrueren. Bewaar e-mails, sms’en, gebelde nummers, schermafbeeldingen, zichtbare referenties en uitwisselingen met de andere persoon. Verwijder de berichten niet, ook niet wanneer ze duidelijk frauduleus zijn, want ze kunnen helpen om de gebruikte methode te begrijpen.
Een melding kan eveneens nuttig zijn, vooral wanneer een frauduleus bericht circuleert of een poging meerdere mensen viseert. Afhankelijk van de situatie en het betrokken land kunnen officiële preventie- of meldkanalen zoals Fraudehelpdesk (NL), Politie.nl (NL), ConsuWijzer/ACM (NL), Safeonweb (BE), de lokale politie (BE) of ConsumerConnect/FOD Economie (BE) relevant zijn. Het belangrijkste is dat u niet verder met de oplichter communiceert en voor het vervolg betrouwbare kanalen gebruikt.
PayPal-oplichting berust op een combinatie van urgentie, visuele geloofwaardigheid en verwarring rond betalingen. De beste reflex bestaat erin het ontvangen bericht te verlaten, PayPal zelf te openen, het bestaan van de transactie te controleren en vragen om kosten of betalingen « tussen vrienden » met een onbekende te weigeren. Om uw waakzaamheidsgewoonten te versterken, kunt u onze praktische aanknopingspunten om oplichting te vermijden raadplegen, een twijfelachtig bericht laten controleren met de analysetool voor verdachte e-mails en sms’en of een ontvangen link beoordelen met de controletool voor risicovolle URL’s. Als u al informatie hebt doorgegeven of geld hebt verstuurd, bewaar dan de bewijzen, beveilig uw rekening en ga stap voor stap te werk in plaats van op nieuwe alarmerende berichten te reageren.