Blogartikel: Online veiligheid
Hallo en welkom bij Oplichterij of Betrouwbaar!
Blogartikel: Online veiligheid
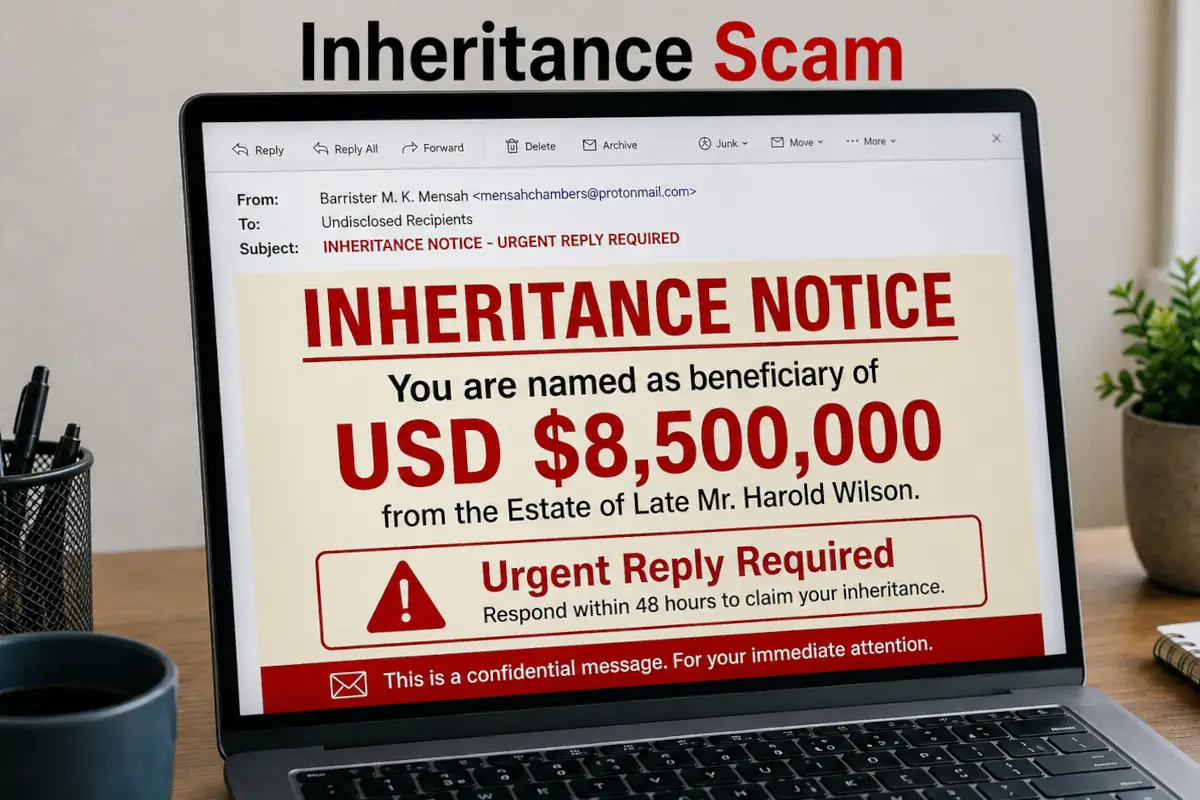 Oplichting rond erfenissen of internationale nalatenschappen begint vaak met een onverwachte aankondiging: een onbekende, een verre verwant of een buitenlandse professional zou u aanwijzen als begunstigde van een groot bedrag.
De belofte intrigeert, lijkt soms officieel en doet vermoeden dat een eenvoudige formaliteit volstaat om het geld te krijgen. In werkelijkheid is de valstrik vooral bedoeld om herhaalde betalingen of gevoelige persoonsgegevens te verkrijgen.
Door de mechanismen van deze fraude te herkennen, kunt u de uitwisseling stoppen voordat de situatie erger wordt.
Oplichting met een erfenis steunt op een eenvoudig idee: niemand verwacht een bericht te ontvangen waarin een nalatenschap uit het buitenland wordt aangekondigd. Die verrassing veroorzaakt vaak een mengeling van nieuwsgierigheid, twijfel en hoop, wat fraudeurs de kans geeft om de uitwisseling voort te zetten. Het bericht kan binnenkomen per e-mail, per post of via elk ander kanaal waarmee discreet een eerste contact kan worden gelegd.
Het scenario verwijst meestal naar een overleden persoon, een geblokkeerde rekening, een niet-opgeëiste nalatenschap of een familieband die als mogelijk wordt voorgesteld. Fraudeurs proberen niet altijd vanaf het begin perfect geloofwaardig te zijn; ze rekenen eerder op de wil om meer te weten. Een antwoord, zelfs voorzichtig, volstaat voor hen om een dwingender gesprek te beginnen.
Het gemeenschappelijke punt blijft de belofte van een grote som geld, beschikbaar op voorwaarde dat bepaalde démarches worden uitgevoerd. Die démarches zijn verzonnen of verdraaid om het slachtoffer kosten te laten betalen waarvoor geen echte rechtvaardiging bestaat. Hoe verder het gesprek vordert, hoe preciezer en dringender de verzoeken worden.
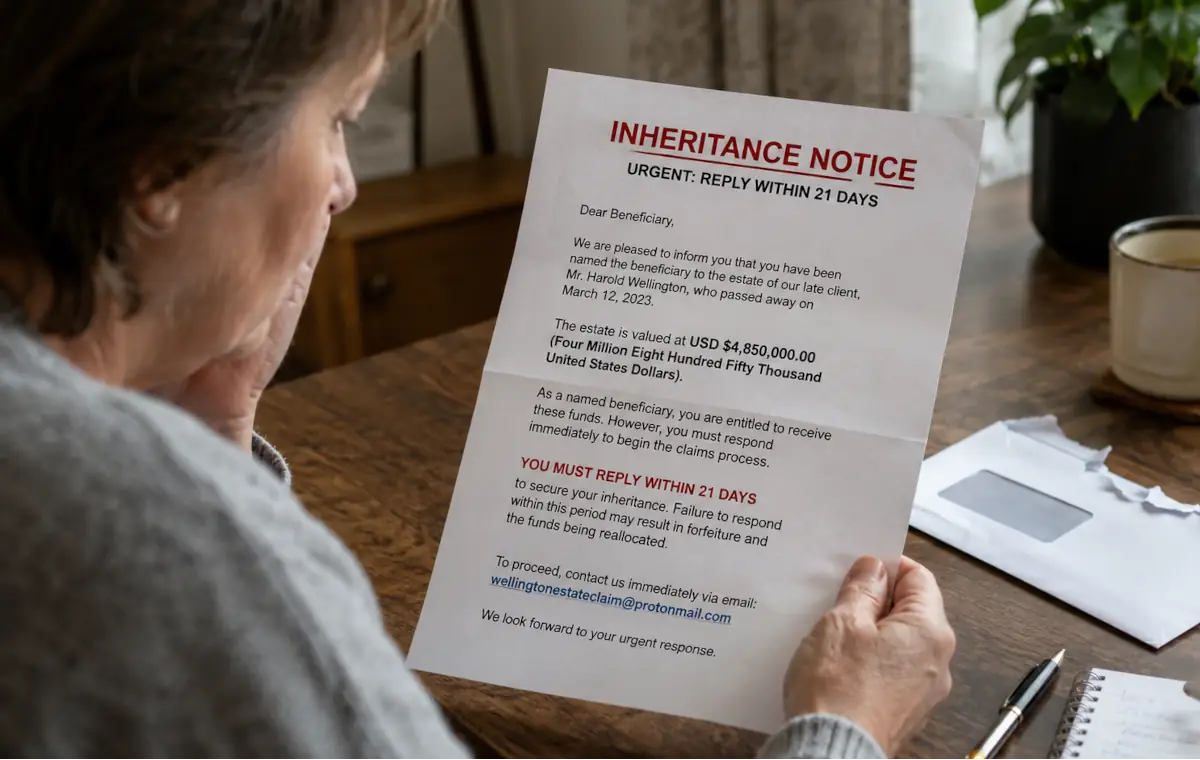 Om hun verhaal gewicht te geven, doen oplichters zich vaak voor als notaris, advocaat, bankier of tussenpersoon die met de nalatenschap belast is. De gebruikte toon kan administratief lijken, met plechtige formuleringen, verwijzingen naar een dossier en bijlagen die officiële documenten imiteren. Deze uitstraling volstaat soms om iemand gerust te stellen die de gebruiken van een vreemd land niet kent.
De valse bewijsstukken dienen vooral om de argwaan te verminderen. Ze kunnen namen, stempels, handtekeningen of juridische formuleringen bevatten die bedoeld zijn om indruk te maken. Hun aanwezigheid bewijst niets: een document dat door een onbekende wordt doorgestuurd, moet altijd via een onafhankelijke bron worden gecontroleerd vóór elke actie.
De zogenaamde professional bepaalt ook het tempo van de uitwisseling. Hij beantwoordt vragen, hamert op vertrouwelijkheid en stelt elke stap voor als onmisbaar. Het slachtoffer komt dan terecht in een asymmetrische relatie, waarin de gesprekspartner de regels lijkt te beheersen terwijl hij ze gaandeweg verzint.
De eerste betalingsvraag wordt vaak voorgesteld als een formaliteit: dossierkosten, belasting, certificaat, legalisatie, vertaling of vrijgave van fondsen. Het bedrag kan bescheiden lijken in verhouding tot de aangekondigde erfenis, waardoor de valstrik aanvaardbaarder wordt. Zodra de eerste betaling is gedaan, duiken andere obstakels op en volgen nieuwe verzoeken.
Deze werkwijze werkt omdat het slachtoffer al tijd, soms geld, heeft geïnvesteerd en hoopt de beloofde som te ontvangen. Fraudeurs maken dan misbruik van het idee dat het jammer zou zijn om in deze fase op te geven. Elke extra betaling wordt voorgesteld als de laatste, zonder dat de aangekondigde uitbetaling ooit volgt.
Het gevaar beperkt zich niet tot overschrijvingen. Oplichters kunnen ook kopieën van identiteitsdocumenten, bankgegevens, een handtekening of familiale informatie vragen. Die gegevens kunnen daarna worden gebruikt om andere druk uit te oefenen of nieuwe fraude te proberen.
 Een erfenis die door een onbekende wordt aangekondigd, vereist onmiddellijke voorzichtigheid, zelfs als het bericht goed geschreven lijkt. De buitenlandse herkomst, het ontbreken van een duidelijke band met de overledene en de belofte van een groot bedrag vormen al een verdachte combinatie. Fraudeurs gebruiken deze elementen omdat ze controles voor het slachtoffer moeilijker maken.
Tijdsdruk is een ander signaal. Een eerlijke gesprekspartner aanvaardt meestal dat u advies inwint, zijn beweringen controleert en weigert gevoelige gegevens door te geven. De oplichter probeert daarentegen afstand te beperken door te verwijzen naar een deadline, een risico op verlies of de noodzaak van een snel antwoord.
Ook incoherenties moeten ernstig worden genomen. Een vreemd e-mailadres, ongebruikelijke fouten, een naam van een instelling die niet te controleren is of uitleg die verandert, kan een enscenering onthullen. Zelfs wanneer het bericht verzorgd lijkt, blijft een voorafgaande betalingsvraag een van de belangrijkste signalen.
Antwoorden op een verdacht bericht kan volstaan om te bevestigen dat uw adres actief is. Als de inhoud een onverwachte nalatenschap vermeldt, is het voorzichtigste om niet in onderhandeling te gaan en geen enkele informatie te verstrekken. Een serieuze controle moet via een ander kanaal gebeuren, bij een professional die u zelf contacteert.
Een notaris of bevoegde instantie raadplegen helpt om het bericht op zijn juiste waarde te beoordelen. Het doel is niet om met de afzender te discussiëren om hem te overtuigen, maar om een onafhankelijk advies te krijgen. Een fraudeur kan geduldig en beleefd lijken, maar zijn doel blijft u geleidelijk naar een betaling of overdracht van informatie te leiden.
Ook bijlagen en links in het bericht moeten voorzichtig worden benaderd. Ze kunnen dienen om de enscenering te versterken of u naar valse formulieren te sturen. Bij twijfel bewaart u het bericht zonder verder te klikken en vraagt u advies vóór elke handeling.
 Als u hebt geantwoord, een document hebt verzonden of een betaling hebt uitgevoerd, is het beter de uitwisselingen onmiddellijk te onderbreken. Fraudeurs kunnen proberen u vast te houden door een terugbetaling, een versnelling van het dossier of een oplossing op het laatste moment te beloven. De discussie voortzetten verhoogt het risico op nieuwe verzoeken.
Verzamel de beschikbare elementen: berichten, gebruikte contactgegevens, ontvangen documenten, betalingsbewijzen en eventuele schermafbeeldingen. Deze informatie kan helpen om het verloop van de oplichting te begrijpen en de feiten nauwkeuriger te melden. Wijzig de originele berichten niet en verwijder de uitwisselingen niet te snel.
Waarschuw snel uw bank als financiële informatie is doorgegeven of als een overschrijving is uitgevoerd. Afhankelijk van de situatie kan zij u aangeven welke stappen bij uw geval passen. U kunt ook contact opnemen met de bestaande meldpunten in uw land; in Nederland kunnen diensten zoals Fraudehelpdesk (NL), Politie.nl (NL) of het Centraal Meldpunt Identiteitsfraude (NL) slachtoffers oriënteren, terwijl in België Safeonweb (BE), de lokale politie (BE) of ConsumerConnect (BE) kunnen helpen afhankelijk van de aard van de feiten.
De doeltreffendheid van deze fraude ligt in de dosering tussen droom en geloofwaardigheid. Een onverwachte erfenis lijkt onwaarschijnlijk, maar niet onmogelijk in de ogen van veel slachtoffers, vooral als het verhaal verwijst naar een familienaam of een vage familiegeschiedenis. Oplichters benutten deze onzekerheidszone om de uitwisseling te verlengen.
De geografische afstand versterkt de valstrik. Wanneer een dossier als internationaal wordt voorgesteld, wordt het moeilijker om gebruiken, contactgegevens en documenten te controleren. Slachtoffers kunnen dan uitleg aanvaarden die ze in een vertrouwder kader zouden hebben geweigerd.
Ook de opeenvolging van kleine stappen draagt bij aan de greep. In plaats van onmiddellijk een groot bedrag te vragen, bouwen fraudeurs een traject op: identiteit bevestigen, dossier aanvullen, kosten betalen, nieuw document bezorgen. Deze methode geeft de indruk dat er een procedure loopt, terwijl ze alleen dient om meer kansen op betaling of gegevensverzameling te creëren.
Een erfenisvoorstel uit het buitenland, vooral wanneer het afkomstig is van een onbekende en vooraf betaling vraagt, moet als een waarschuwingssignaal worden behandeld. Neem vóór u antwoordt de tijd om de situatie te vergelijken met de voorzorgsreflexen tegen oplichting en, als u al informatie hebt doorgegeven, gebruik een hulptraject om de balans op te maken na fraude. Om een twijfelachtig voorstel te beoordelen voordat u verdergaat, kan een tool zoals de analyse van een verdacht aanbod ook helpen om incoherenties te herkennen en een overhaaste beslissing te vermijden.